مقاله زیر با تمرکز بر بازار املاک شیراز و با در نظر گرفتن وضعیت اطلاعات تا ۱۹ آبان ۱۴۰۵ تنظیم شده است. در تحلیل بازده اجاره، میان «بازده ناخالص»، «بازده خالص» و «سود احتمالی افزایش قیمت ملک» تفاوت گذاشتهام؛ زیرا این سه مفهوم نباید با یکدیگر اشتباه گرفته شوند.
مقدمه
مالکیت ملک برای بسیاری از خانوادهها در شیراز، حاصل سالها تلاش، پسانداز و برنامهریزی است. برخی افراد خانهای را با هدف سکونت خریداری کردهاند و پس از تغییر محل زندگی، آن را اجاره دادهاند. گروهی دیگر با نگاه سرمایهگذاری وارد بازار مسکن شدهاند و قصد دارند از طریق اجاره، درآمدی مستمر به دست آورند. در مقابل، بعضی مالکان نیز پس از سالها نگهداری یک آپارتمان، اکنون با این پرسش روبهرو هستند که آیا ادامه اجارهدادن آن تصمیم مناسبی است یا بهتر است ملک را بفروشند و سرمایه خود را به مسیر دیگری منتقل کنند.
این پرسش در ظاهر ساده به نظر میرسد، اما پاسخ آن به بررسی چندین عامل اقتصادی و معاملاتی نیاز دارد. ممکن است یک آپارتمان در شیراز ماهانه مبلغ قابلتوجهی اجاره ایجاد کند، اما پس از محاسبه هزینه تعمیرات، استهلاک، مالیات و مدتهای خالیماندن، درآمد خالص آن چندان چشمگیر نباشد. از سوی دیگر، ممکن است فروش همان ملک سرمایه قابلتوجهی در اختیار مالک قرار دهد، اما او پس از فروش با این مسئله روبهرو شود که چگونه باید ارزش پول خود را حفظ کند یا درآمد مستمر جایگزینی به دست آورد.
در بازار مسکن، گاهی مالکان تنها به افزایش قیمت ملک توجه میکنند و درآمد اجاره را نادیده میگیرند. گاهی نیز تمام تمرکز بر دریافت اجاره ماهانه است و هزینه فرصت نگهداری سرمایه در ملک مورد توجه قرار نمیگیرد. هر دو نگاه میتوانند به تصمیمگیری ناقص منجر شوند.
برای ارزیابی درست، باید ملک را مانند یک دارایی اقتصادی بررسی کرد؛ داراییای که از یک سو ارزش سرمایهای دارد و از سوی دیگر میتواند درآمد اجاره ایجاد کند. تصمیم میان اجارهدادن و فروش، زمانی منطقی خواهد بود که هر دو جنبه بهصورت همزمان بررسی شوند.
در این مقاله، تلاش میکنیم با نگاهی کاربردی و متناسب با شرایط بازار املاک شیراز، به مالکان نشان دهیم چگونه بازده واقعی اجارهداری را محاسبه کنند، چه عواملی بر درآمد آنها تأثیر میگذارد و در چه شرایطی فروش ملک میتواند انتخاب مناسبتری باشد.
فهرست عناوین مقاله
۱. بازده اجارهداری چیست و چرا برای مالکان اهمیت دارد؟
۲. وضعیت بازده اجاره مسکن در شیراز در آبان ۱۴۰۵
۳. تفاوت بازده ناخالص و بازده خالص اجاره
۴. فرمول محاسبه بازده اجارهداری در شیراز
۵. یک مثال عددی از محاسبه بازده اجاره یک آپارتمان
۶. چگونه ودیعه و اجاره ماهانه را در محاسبات وارد کنیم؟
۷. کدام عوامل بر درآمد اجاره ملک در شیراز تأثیر میگذارند؟
۸. نقش موقعیت جغرافیایی و محله در بازده اجارهداری
۹. تأثیر متراژ، تعداد اتاق و امکانات ساختمان بر درآمد اجاره
۱۰. سن بنا و هزینههای نگهداری؛ درآمدی که ممکن است از دست برود
۱۱. هزینههای پنهان اجارهداری که مالکان نباید نادیده بگیرند
۱۲. مالیات اجاره ملک؛ چه نکاتی را باید بدانیم؟
۱۳. خالیماندن ملک چه تأثیری بر بازده سالانه دارد؟
۱۴. مستأجر مناسب چگونه به حفظ درآمد مالک کمک میکند؟
۱۵. چه زمانی اجارهدادن ملک در شیراز تصمیم بهتری است؟
۱۶. چه زمانی فروش ملک از ادامه اجارهداری منطقیتر خواهد بود؟
۱۷. مقایسه فروش ملک با ادامه اجارهدادن آن
۱۸. آیا افزایش قیمت ملک باید در محاسبه بازده اجاره لحاظ شود؟
۱۹. اشتباهات رایج مالکان در محاسبه سود اجارهداری
۲۰. چگونه برای اجارهدادن ملک در شیراز قیمتگذاری کنیم؟
۲۱. چه زمانی بازسازی ملک پیش از اجاره یا فروش بهصرفه است؟
۲۲. چکلیست تصمیمگیری مالک پیش از انتخاب اجاره یا فروش
۲۳. نقش مشاور املاک متخصص در تعیین بازده و انتخاب مسیر مناسب
۲۴. پرسشهای متداول درباره بازده اجارهداری در شیراز
۲۵. جمعبندی نهایی
۱. بازده اجارهداری چیست و چرا برای مالکان اهمیت دارد؟
بازده اجارهداری نشان میدهد ملکی که در اختیار مالک قرار دارد، در طول یک دوره مشخص چه میزان درآمد اجاره ایجاد میکند. این شاخص معمولاً بهصورت درصدی از ارزش ملک بیان میشود و به مالک کمک میکند بفهمد سرمایهای که در یک واحد مسکونی قرار گرفته، چه میزان درآمد سالانه تولید میکند.
برای مثال، فرض کنید مالک یک آپارتمان در شیراز هستید که ارزش روز آن ۱۰ میلیارد تومان برآورد میشود. اگر این واحد بتواند در طول یک سال ۴۲۰ میلیون تومان اجاره معادل ایجاد کند، بازده ناخالص سالانه آن برابر با ۴٫۲ درصد خواهد بود.
این عدد بهتنهایی برای تصمیمگیری کافی نیست، اما نخستین تصویر از عملکرد اقتصادی ملک را نشان میدهد.
اهمیت بازده اجارهداری در چند موضوع خلاصه میشود:
نخست؛ ارزیابی عملکرد سرمایه ملکی
مالک میتواند بفهمد ملکی که در اختیار دارد، نسبت به ارزش فعلی خود چه میزان درآمد ایجاد میکند. ممکن است آپارتمانی سالها پیش با قیمت بسیار پایینتری خریداری شده باشد، اما امروز ارزش آن چند برابر شده باشد. محاسبه بازده بر اساس قیمت خرید قدیمی، تصویری از سود تاریخی سرمایهگذاری ارائه میدهد؛ اما برای تصمیم امروز باید ارزش روز ملک مبنا قرار گیرد.
دوم؛ مقایسه چند ملک با یکدیگر
فرض کنید مالک دو آپارتمان در شیراز هستید. یکی در منطقهای با ارزش فروش بالاتر قرار دارد و دیگری در محلهای با تقاضای اجاره بیشتر. ممکن است ملک گرانتر، درآمد اجاره بیشتری ایجاد کند، اما درصد بازده آن کمتر باشد.
محاسبه بازده به شما اجازه میدهد این دو دارایی را با معیار مشترکی مقایسه کنید.
سوم؛ تصمیمگیری میان اجاره و فروش
اگر بازده خالص یک ملک پایین باشد و مالک به سرمایه نقدی نیاز داشته باشد، فروش میتواند قابل بررسی باشد. در مقابل، اگر ملک درآمد مناسبی ایجاد کند، مستأجر مطلوب داشته باشد و هزینه نگهداری آن پایین باشد، ادامه اجارهداری ممکن است تصمیم منطقیتری باشد.
چهارم؛ شناسایی نقاط ضعف ملک
بازده پایین همیشه به معنای نامناسببودن بازار نیست. گاهی قیمتگذاری نادرست، شرایط نامناسب قرارداد، تعمیرات مکرر یا انتخاب نادرست شیوه دریافت ودیعه و اجاره، عملکرد اقتصادی ملک را کاهش میدهد.
بنابراین، بازده اجارهداری تنها یک عدد مالی نیست؛ بلکه ابزاری برای مدیریت بهتر دارایی ملکی محسوب میشود.
۲. وضعیت بازده اجاره مسکن در شیراز در آبان ۱۴۰۵
برای تصمیمگیری درباره اجاره یا فروش ملک، بررسی شرایط بازار شیراز اهمیت زیادی دارد. البته باید توجه داشت که بازار مسکن یکپارچه نیست و نمیتوان برای تمام مناطق، متراژها و انواع ساختمانها یک بازده یکسان در نظر گرفت.
بر اساس شاخص منتشرشده تیندکس در ۱۹ آبان ۱۴۰۵، بازده ناخالص اجاره مسکن شیراز حدود ۳٫۹۰ درصد گزارش شده است. این شاخص از نسبت اجاره سالانه هر مترمربع به قیمت هر مترمربع مسکن محاسبه میشود. طبق اطلاعات همان منبع، بیشترین مقدار ثبتشده در دوازده ماه گذشته ۴٫۴۴ درصد و کمترین مقدار ۳٫۷۷ درصد بوده است. منبع داده خود را بر پایه آگهیهای گردآوریشده از بازار معرفی کرده است.
این شاخص یک معیار عمومی برای مشاهده وضعیت بازار است و نباید آن را بازده قطعی تمام آپارتمانهای شیراز دانست.
برای نمونه، ممکن است یک واحد کوچک و خوشنقشه در محدودهای با تقاضای بالای اجاره، نسبت به ارزش فروش خود بازده بیشتری داشته باشد؛ درحالیکه یک واحد بزرگ و گرانقیمت در همان شهر، با وجود اجاره ماهانه بالاتر، درصد بازده پایینتری ایجاد کند.
همچنین شاخص میانگین قیمت آگهیهای فروش آپارتمان در شیراز در همان تاریخ حدود ۱۳۵ میلیون و ۹۴۳ هزار تومان به ازای هر مترمربع گزارش شده است. این رقم میانگین آگهیهای بررسیشده است و نباید آن را معادل میانگین قیمت قطعی معاملات ثبتشده در شهر دانست.
در بخش اجاره نیز یک پایگاه داده در ۱۹ آبان ۱۴۰۵، با استناد به ۳۵۷۶ داده پیشنهادی در چهارده روز گذشته، میانه اجاره پیشنهادی هر مترمربع را حدود ۵۰۴ هزار تومان در ماه گزارش کرده است. این رقم نیز بر اساس دادههای آگهی است و ممکن است با اجاره واقعی قراردادهای نهایی تفاوت داشته باشد.
نکته مهم آن است که شاخصهای مختلف ممکن است از نظر جامعه آماری، زمان برداشت، نحوه تبدیل ودیعه به اجاره و روش محاسبه تفاوت داشته باشند. به همین دلیل نباید اعداد چند منبع را بدون بررسی روششناسی آنها با یکدیگر ترکیب کرد.
نتیجه کاربردی برای مالک شیرازی: بازده ۳٫۹۰ درصدی یک نشانه عمومی از وضعیت بازار است، نه نسخهای برای تمام املاک. برای تصمیم درباره ملک خود باید ارزش روز همان واحد و اجاره قابلدستیابی آن را در محله موردنظر بررسی کنید.
۳. تفاوت بازده ناخالص و بازده خالص اجاره
یکی از مهمترین اشتباهات مالکان این است که کل مبلغ دریافتی از مستأجر را سود واقعی خود تلقی میکنند. درحالیکه درآمد اجاره با سود خالص تفاوت دارد.
برای درک این موضوع، باید دو مفهوم را از یکدیگر جدا کنیم.
بازده ناخالص اجاره
بازده ناخالص، درآمد اجاره سالانه را نسبت به ارزش روز ملک نشان میدهد؛ بدون آنکه هزینههای نگهداری، مالیات، خالیماندن واحد یا سایر مخارج از آن کسر شده باشد.
فرمول آن چنین است:
بازده ناخالص سالانه = (اجاره معادل سالانه ÷ ارزش روز ملک) × ۱۰۰
این شاخص برای مقایسه اولیه ملکها مناسب است، اما تصویر کاملی از سودآوری ارائه نمیکند.
بازده خالص اجاره
بازده خالص، درآمدی است که پس از کسر هزینههای مرتبط با اجارهداری باقی میماند.
هزینههایی مانند تعمیرات، نگهداری، بیمه، هزینههای قانونی و مالیاتی قابلاعمال، هزینه مدیریت ملک و زیان ناشی از خالیماندن واحد باید در محاسبه لحاظ شوند.
فرمول ساده آن به این شکل است:
بازده خالص سالانه = (درآمد خالص سالانه ÷ ارزش روز ملک) × ۱۰۰
برای مثال، اگر یک آپارتمان در طول سال ۴۲۰ میلیون تومان درآمد اجاره معادل داشته باشد و مالک ۵۵ میلیون تومان هزینه واقعی مرتبط با آن پرداخت کند، درآمد خالص پیش از سایر تعدیلات برابر با ۳۶۵ میلیون تومان خواهد بود.
اگر ارزش روز ملک ۱۰ میلیارد تومان باشد:
۳۶۵ میلیون ÷ ۱۰ میلیارد × ۱۰۰ = ۳٫۶۵ درصد
در این مثال، بازده ناخالص ۴٫۲ درصد بوده، اما بازده پس از هزینههای درنظرگرفتهشده به ۳٫۶۵ درصد کاهش یافته است.
البته هزینههای هر ملک متفاوت است. برای یک ساختمان نوساز با تأسیسات سالم ممکن است مخارج تعمیرات پایین باشد، درحالیکه یک آپارتمان قدیمی با آسانسور، لولهکشی یا تأسیسات فرسوده میتواند هزینههای بیشتری به مالک تحمیل کند.
بنابراین، برای تصمیمگیری درباره اجاره یا فروش، بازده خالص اهمیت بیشتری از بازده ناخالص دارد.
۴. فرمول محاسبه بازده اجارهداری در شیراز
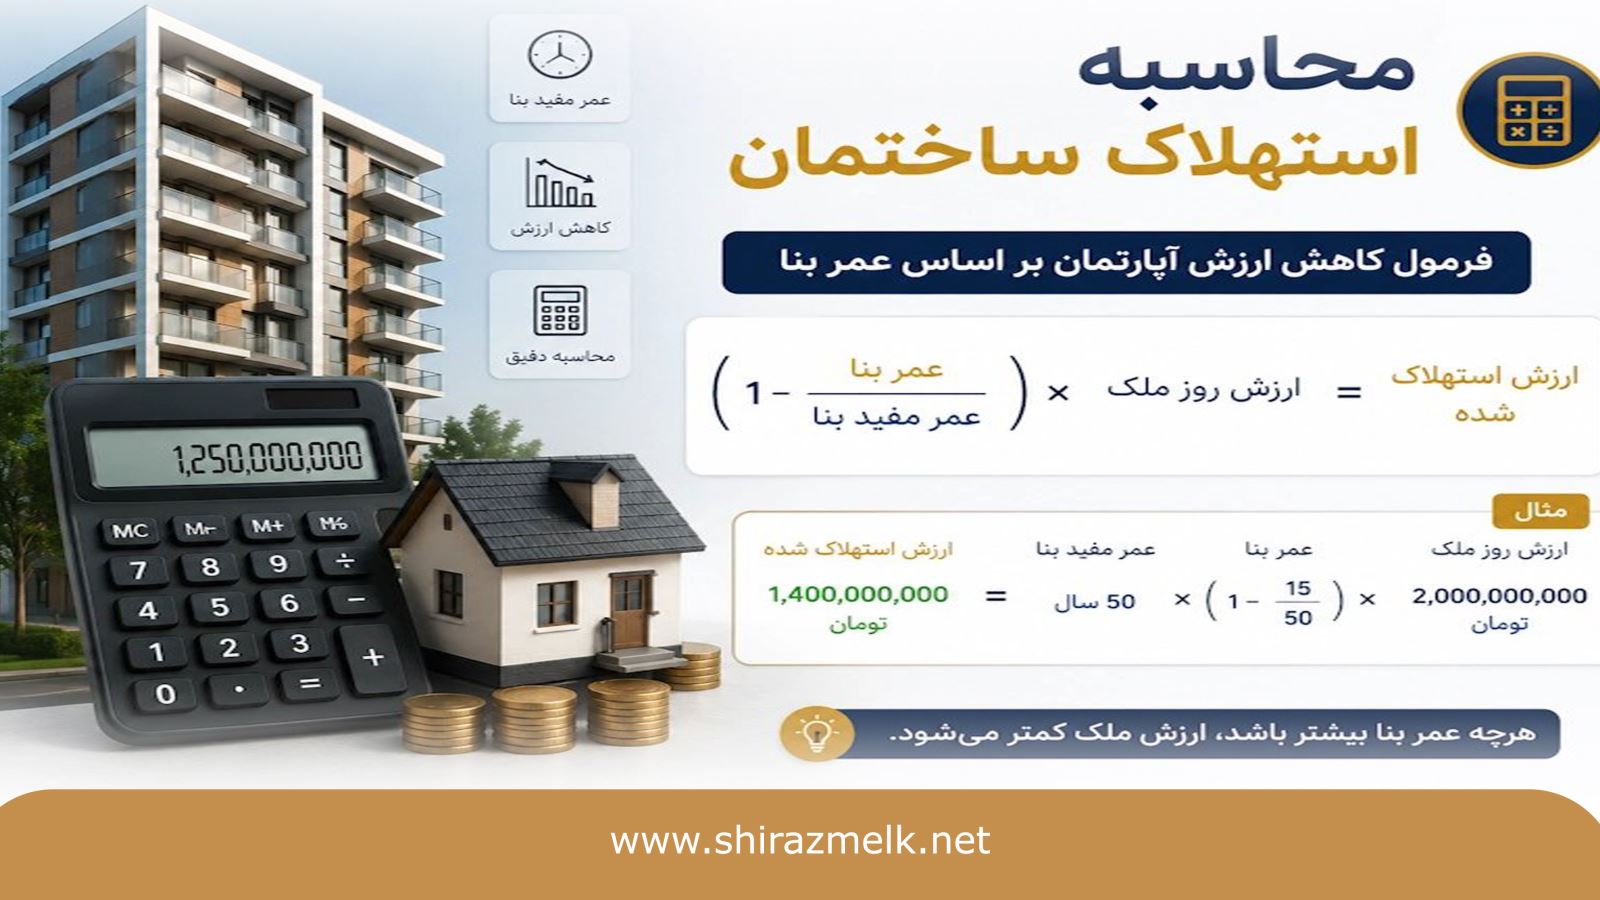
برای محاسبه بازده اجارهداری، ابتدا باید ارزش روز ملک را مشخص کنید. ارزش خرید چند سال قبل، معیار مناسبی برای تصمیم امروز نیست؛ زیرا مالک در حال حاضر میتواند ملک را با قیمت روز بفروشد.
سپس باید درآمد اجاره سالانه را محاسبه کنید.
اگر ملک فقط اجاره ماهانه داشته باشد، محاسبه ساده است:
اجاره ماهانه × ۱۲ = درآمد ناخالص سالانه
برای مثال، اگر آپارتمانی ماهانه ۳۵ میلیون تومان اجاره داشته باشد:
۳۵ میلیون × ۱۲ = ۴۲۰ میلیون تومان
اگر قرارداد شامل ودیعه و اجاره ماهانه باشد، باید مبلغ ودیعه را نیز با یک نرخ تبدیل مشخص به اجاره معادل تبدیل کرد. این نرخ باید متناسب با عرف روز بازار و توافق طرفین انتخاب شود.
پس از محاسبه درآمد سالانه، هزینههای مالک را کسر کنید.
در نهایت، درآمد خالص را بر ارزش روز ملک تقسیم و در عدد ۱۰۰ ضرب کنید.
چهار مرحله عملی محاسبه
۱. تعیین ارزش روز ملک بر اساس معاملات قابلمقایسه و ارزیابی کارشناسی.
۲. محاسبه اجاره معادل سالانه بر اساس مبلغ ودیعه و اجاره ماهانه.
۳. کسر هزینههای واقعی مالک و تعدیل بابت خالیماندن ملک.
۴. تقسیم درآمد خالص بر ارزش روز ملک و تبدیل نتیجه به درصد.
نکته مهم این است که ودیعه مستأجر درآمد مالک محسوب نمیشود. این مبلغ تعهدی است که مالک باید مطابق قرارداد در زمان مقرر بازگرداند. بنابراین نباید کل مبلغ ودیعه را سود اجارهداری تلقی کرد.
۵. یک مثال عددی از محاسبه بازده اجاره یک آپارتمان
فرض کنیم مالک یک آپارتمان در شیراز هستید و ارزش روز آن ۱۰ میلیارد تومان برآورد شده است.
شرایط اجاره پیشنهادی ملک به این صورت است:
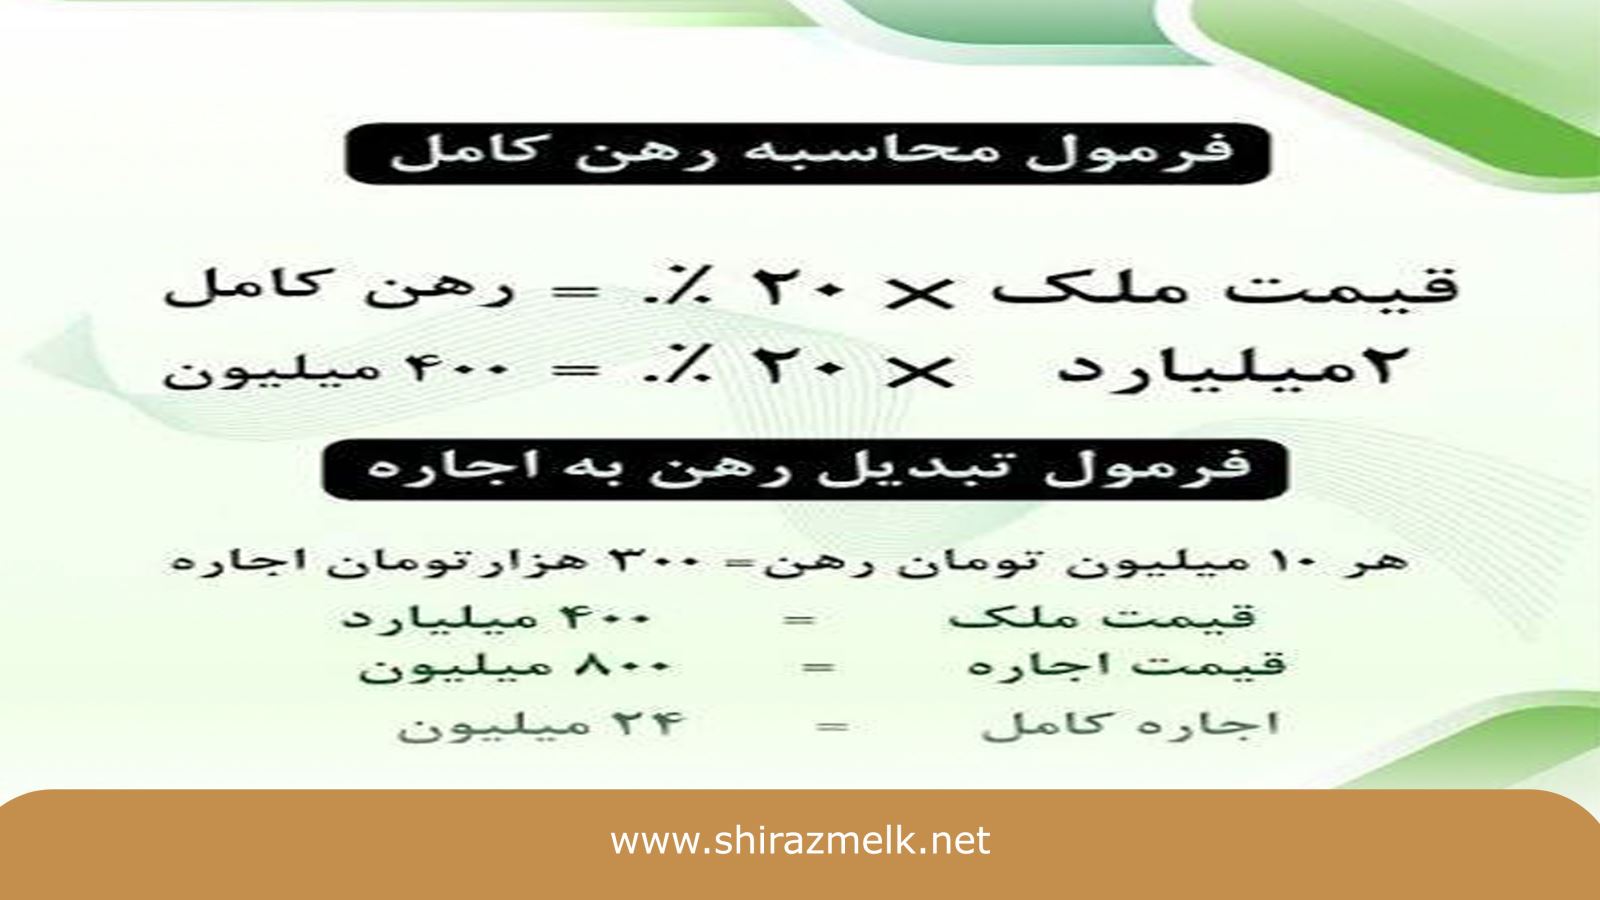
برای محاسبه درآمد اجاره، باید ودیعه را نیز به اجاره معادل تبدیل کنیم. فرض کنیم برای این مثال، نرخ توافقی تبدیل هر ۱۰۰ میلیون تومان ودیعه به ۳ میلیون تومان اجاره ماهانه باشد.
این نرخ صرفاً یک فرض محاسباتی است و نرخ ثابت یا الزامآور قانونی محسوب نمیشود.
یک میلیارد تومان ودیعه معادل ۳۰ میلیون تومان اجاره ماهانه خواهد بود.
بنابراین:
۲۵ میلیون اجاره نقدی + ۳۰ میلیون اجاره معادل ودیعه = ۵۵ میلیون تومان
درآمد اجاره معادل سالانه:
۵۵ میلیون × ۱۲ = ۶۶۰ میلیون تومان
بازده ناخالص:
۶۶۰ میلیون ÷ ۱۰ میلیارد × ۱۰۰ = ۶٫۶ درصد
حال فرض کنیم مالک در طول سال ۷۰ میلیون تومان هزینه مرتبط با ملک داشته باشد؛ از جمله تعمیرات، سرویس تجهیزات و هزینههای قابلانتساب دیگر.
درآمد پس از کسر این هزینهها:
۶۶۰ میلیون - ۷۰ میلیون = ۵۹۰ میلیون تومان
بازده پس از این هزینهها:
۵۹۰ میلیون ÷ ۱۰ میلیارد × ۱۰۰ = ۵٫۹ درصد
این مثال نشان میدهد که بازده اجارهداری به نحوه محاسبه ودیعه، اجاره، ارزش روز ملک و هزینههای واقعی بستگی دارد.
توجه کنید که این محاسبه یک سناریوی آموزشی است. در محاسبه دقیق باید شرایط قرارداد، امکان استفاده مالک از ودیعه، تعهد بازپرداخت آن، نرخ تبدیل عرفی و هزینه فرصت سرمایه نیز جداگانه بررسی شوند.
۶. چگونه ودیعه و اجاره ماهانه را در محاسبات وارد کنیم؟
در بازار اجاره شیراز، بسیاری از قراردادها ترکیبی از ودیعه و اجاره ماهانه هستند. بعضی مالکان رهن کامل را ترجیح میدهند و گروهی دیگر دریافت اجاره ماهانه را مناسبتر میدانند.
برای محاسبه بازده، نمیتوان مبلغ ودیعه را بدون تعدیل بهعنوان درآمد سالانه در نظر گرفت.
ودیعه در اصل وجهی است که مستأجر در اختیار مالک قرار میدهد و مالک تعهد دارد آن را مطابق قرارداد بازگرداند. در نتیجه، این مبلغ با اجاره ماهانه تفاوت ماهوی دارد.
برای مقایسه دو پیشنهاد اجاره، میتوان از نرخ تبدیل عرفی ودیعه به اجاره استفاده کرد.
مثلاً فرض کنید دو متقاضی برای یک آپارتمان پیشنهاد متفاوتی ارائه میکنند:
پیشنهاد اول:
پیشنهاد دوم:
برای مقایسه، باید نرخ تبدیل ودیعه در زمان انعقاد قرارداد مشخص شود. سپس ارزش اجاره معادل هر پیشنهاد محاسبه خواهد شد.
اما یک موضوع مهم دیگر نیز وجود دارد: آیا مالک به پول ودیعه نیاز دارد؟ آیا میتواند از آن برای تسویه بدهی یا سرمایهگذاری استفاده کند؟ آیا باید تمام مبلغ را در حسابی نگهداری کند تا در زمان تخلیه مستأجر بازگرداند؟
این مسائل در تصمیم اقتصادی اثرگذارند.
اگر مالک به جریان نقدی ماهانه نیاز داشته باشد، دریافت اجاره بیشتر میتواند برای او مناسبتر باشد. اگر به دنبال کاهش تعهدات ماهانه و دریافت مبلغ ودیعه بیشتر است، ممکن است پیشنهاد دیگری را ترجیح دهد.
بنابراین، انتخاب میان رهن کامل و اجاره ماهانه صرفاً مسئله سلیقه نیست؛ باید با نیاز نقدینگی، شرایط قرارداد و بازده مورد انتظار مالک هماهنگ باشد.
۷. کدام عوامل بر درآمد اجاره ملک در شیراز تأثیر میگذارند؟
درآمد اجاره یک ملک به مجموعهای از ویژگیهای فیزیکی، اقتصادی و مکانی وابسته است. حتی دو آپارتمان در یک خیابان ممکن است به دلیل تفاوت در امکانات و کیفیت ساخت، شرایط اجاره متفاوتی داشته باشند.
مهمترین عوامل عبارتاند از:
موقعیت مکانی
دسترسی به مراکز خدماتی، مسیرهای اصلی، حملونقل عمومی، مراکز درمانی، مراکز آموزشی و محلهای اشتغال میتواند بر میزان تقاضای اجاره اثر بگذارد.
متراژ و نقشه داخلی
متراژ بیشتر همیشه به معنای بازده درصدی بالاتر نیست. واحدهای کوچکتر ممکن است در برخی محلهها با تقاضای بیشتری روبهرو باشند؛ اما این موضوع باید با بررسی فایلهای مشابه و مستأجران هدف تأیید شود.
سن ساختمان
نوسازبودن میتواند برای برخی مستأجران جذاب باشد، اما اگر قیمت خرید واحد بسیار بالا باشد، ممکن است بازده درصدی آن پایینتر از یک واحد چندسالساخت باشد.
امکانات ساختمان
آسانسور، پارکینگ، انباری، سیستم گرمایش و سرمایش مناسب، امنیت ورودی و کیفیت مشاعات بر جذابیت ملک اثر میگذارند.
وضعیت نگهداری
ملکی که تأسیسات سالم، دیوارهای تمیز، سرویسهای بهداشتی مناسب و تجهیزات قابلاستفاده دارد، معمولاً برای اجارهدادن آمادهتر است.
شرایط قرارداد
مدت قرارداد، مبلغ ودیعه، اجاره ماهانه، شرایط تمدید و تعهدات طرفین بر کیفیت درآمد مالک اثر میگذارند.
مالک باید تمام این عوامل را در کنار ارزش روز ملک بررسی کند. تنها با نگاهکردن به مبلغ اجاره نمیتوان درباره سودآوری تصمیم گرفت.
۸. نقش موقعیت جغرافیایی و محله در بازده اجارهداری
یکی از ویژگیهای بازار املاک شیراز، تفاوت قابلتوجه میان محلهها از نظر قیمت خرید، نوع تقاضا و توان پرداخت مستأجران است.
برای مثال، در مناطقی مانند معالیآباد، عفیفآباد، قصردشت، زرگری، فرهنگشهر، بلوار رحمت، شهرک گلستان و محدودههای دیگر، شرایط عرضه و تقاضا میتواند متفاوت باشد.
اما نباید صرفاً بر اساس شهرت یک محله نتیجه گرفت که بازده اجاره آن حتماً بالاتر است.
ممکن است در یک منطقه قیمت خرید ملک بسیار بالا باشد و اجاره نیز رقم قابلتوجهی داشته باشد؛ بااینحال نسبت اجاره به قیمت فروش پایینتر از محلهای دیگر باشد.
برای تحلیل محله باید سه پرسش مطرح شود:
اول: چه گروهی متقاضی اجاره در این محدوده هستند؟
خانوادهها، دانشجویان، کارکنان مراکز درمانی، کارمندان یا افراد شاغل در مراکز تجاری ممکن است نیازهای متفاوتی داشته باشند.
دوم: چه نوع ملکی در آن محله بیشتر مورد تقاضاست؟
در برخی محدودهها واحدهای دوخوابه با پارکینگ تقاضای بیشتری دارند. در نقاط دیگر، واحدهای کوچکتر یا آپارتمانهای نزدیک مراکز خدماتی ممکن است سریعتر اجاره بروند.
سوم: ارزش فروش ملک نسبت به اجاره آن چگونه است؟
این پرسش مهمترین بخش محاسبه بازده است. اگر قیمت خرید یا فروش یک ملک بسیار بیشتر از ظرفیت اجاره آن رشد کرده باشد، بازده ناخالص ممکن است کاهش یابد.
برای پاسخ دقیق، باید فایلهای اجاره و فروش مشابه در همان محدوده، با متراژ و سن بنای نزدیک، مقایسه شوند.
۹. تأثیر متراژ، تعداد اتاق و امکانات ساختمان بر درآمد اجاره
متراژ ملک یکی از عوامل مهم در تعیین مبلغ اجاره است، اما رابطه میان متراژ و بازده همیشه مستقیم نیست.
برای مثال، یک آپارتمان ۷۰ متری ممکن است برای زوجهای جوان یا خانوادههای کمجمعیت گزینه مناسبی باشد. یک واحد ۱۳۰ متری نیز میتواند نیاز خانوادههای پرجمعیتتر را پاسخ دهد.
در برخی مناطق شیراز، تقاضا برای واحدهای دوخوابه با متراژ متوسط ممکن است بیشتر از واحدهای بسیار بزرگ باشد. در مناطق دیگر، واحدهای بزرگ و دارای امکانات کامل مشتریان خاص خود را دارند.
از سوی دیگر، امکانات ساختمان نیز بر مبلغ اجاره تأثیر میگذارند.
پارکینگ: در محلههایی که محدودیت جای پارک وجود دارد، پارکینگ اختصاصی میتواند امتیاز مهمی باشد.
آسانسور: برای واحدهای طبقات بالاتر، نبود آسانسور ممکن است دامنه مستأجران بالقوه را کاهش دهد.
انباری: فضای ذخیرهسازی مناسب برای بسیاری از خانوادهها اهمیت دارد.
سیستم گرمایش و سرمایش: عملکرد مناسب این تجهیزات میتواند تجربه سکونت را بهبود دهد و هزینههای جاری را کاهش دهد.
نورگیری و نقشه داخلی: واحدهای خوشنقشه و دارای نور طبیعی مناسب، معمولاً در زمان بازدید جذابیت بیشتری دارند.
مالک باید بررسی کند که هزینه خرید، ساخت یا بازسازی امکانات جدید چه نسبتی با افزایش احتمالی اجاره دارد. ممکن است نصب یک تجهیز گرانقیمت، افزایش متناسبی در درآمد اجاره ایجاد نکند.
۱۰. سن بنا و هزینههای نگهداری؛ درآمدی که ممکن است از دست برود
سن ساختمان یکی از عوامل مهم در ارزیابی اقتصادی اجارهداری است.
ساختمان نوساز ممکن است در سالهای ابتدایی هزینه تعمیرات کمتری داشته باشد، اما این موضوع به کیفیت ساخت و نگهداری آن بستگی دارد. در مقابل، ساختمان چندسالساخت ممکن است قیمت خرید پایینتری نسبت به واحد نوساز داشته باشد و در صورت سلامت تأسیسات، بازده مناسبی ایجاد کند.
با افزایش سن ساختمان، احتمال نیاز به تعمیر بخشهای مختلف افزایش مییابد؛ از جمله:
-
لولهکشی آب و فاضلاب
-
سیمکشی برق
-
آسانسور
-
پمپ و تجهیزات موتورخانه
-
عایقکاری پشتبام
-
در و پنجرهها
-
سیستم گرمایش و سرمایش
-
نما و مشاعات
این هزینهها ممکن است در یک سال بهصورت ناگهانی ایجاد شوند.
برای مثال، اگر مالک در یک سال مجبور به تعویض پمپ، تعمیر آسانسور و رفع نشتی لولهها شود، بخش قابلتوجهی از درآمد اجاره همان سال صرف نگهداری خواهد شد.
به همین دلیل، بهتر است مالک هر سال مبلغی را بهعنوان ذخیره تعمیرات و نگهداری در نظر بگیرد؛ حتی اگر در همان سال هزینهای پرداخت نکند.
این ذخیره به معنای هزینه قطعی نیست، بلکه روشی برای مدیریت ریسک و جلوگیری از محاسبه غیرواقعی سود است.
۱۱. هزینههای پنهان اجارهداری که مالکان نباید نادیده بگیرند
بعضی مالکان تصور میکنند اجارهداری فعالیتی کمهزینه است؛ زیرا مستأجر در ملک سکونت دارد و مبلغ اجاره را پرداخت میکند. اما مالکیت یک واحد اجارهای مسئولیتها و هزینههایی دارد که باید در محاسبه سود دیده شوند.
هزینه تعمیرات
تعمیر خرابیهایی که مطابق قرارداد و قانون بر عهده مالک است، میتواند درآمد خالص را کاهش دهد.
هزینه آمادهسازی ملک
گاهی پس از تخلیه مستأجر، مالک باید دیوارها را رنگ کند، شیرآلات را تعویض کند، کابینت را تعمیر کند یا تجهیزات فرسوده را آماده استفاده سازد.
هزینه خالیماندن ملک
اگر واحد چند هفته یا چند ماه بدون مستأجر بماند، مالک درآمد آن دوره را از دست میدهد؛ درحالیکه برخی هزینههای ثابت همچنان ادامه دارند.
هزینه مدیریت و پیگیری
هماهنگی بازدید، تنظیم قرارداد، رسیدگی به درخواستهای مستأجر و پیگیری تعمیرات، زمان و انرژی مالک را مصرف میکند. اگر مدیریت ملک به شخص دیگری سپرده شود، ممکن است هزینه خدمات نیز به وجود آید.
هزینههای مشترک و تعهدات مالک
در برخی ساختمانها، مالک ممکن است بابت تعمیرات اساسی یا تعهدات مربوط به قسمتهای مشترک هزینههایی پرداخت کند. این موارد باید در قرارداد و مقررات ساختمان بهدرستی بررسی شوند.
هزینه فرصت سرمایه
اگر مالک پول خود را از فروش ملک دریافت کند، ممکن است بتواند آن را در مسیر دیگری به کار گیرد. درآمد یا منفعتی که از این انتخاب جایگزین به دست میآید، هزینه فرصت نگهداری ملک را تشکیل میدهد.
این مورد در تصمیم میان اجاره و فروش اهمیت فراوانی دارد؛ زیرا گاهی بازده خالص اجاره از نظر عددی مثبت است، اما در مقایسه با گزینههای جایگزین، برای مالک جذابیت کمتری دارد.
۱۲. مالیات اجاره ملک؛ چه نکاتی را باید بدانیم؟
مالیات یکی از موضوعاتی است که در محاسبه بازده واقعی اجارهداری نباید نادیده گرفته شود.
در ایران، مقررات مالیات بر درآمد املاک اجاری در قانون مالیاتهای مستقیم و اصلاحات و مقررات مرتبط بیان شده است. بر اساس ماده ۵۳ قانون مالیاتهای مستقیم، درآمد مشمول مالیات اجاره اصولاً پس از کسر ۲۵ درصد بابت هزینهها، استهلاکات و تعهدات مالک نسبت به ملک محاسبه میشود.
همچنین در تبصره ۱۱ ماده ۵۳ برای برخی واحدهای مسکونی، معافیت متراژی پیشبینی شده است. در متن قانون، برای شهرهای غیر از تهران مجموع زیربنای مفید تا ۲۰۰ مترمربع در شرایط مقرر مورد اشاره قرار گرفته است. البته برخورداری از معافیتها و نحوه اعمال آنها به وضعیت مالک، نوع ملک، شرایط قرارداد و مقررات اجرایی مربوط بستگی دارد.
از سوی دیگر، مقررات مربوط به ثبت قرارداد اجاره در سامانههای تعیینشده نیز میتواند بر برخورداری از برخی معافیتها و مزایا اثر بگذارد. بنابراین، مالک نباید صرفاً با تکیه بر شنیدهها یا تجربه دیگران، وضعیت مالیاتی خود را مشخص کند.
برای محاسبه بازده خالص، باید ابتدا وضعیت مالیاتی ملک و مالک بررسی شود و سپس مالیات احتمالی در هزینههای سالانه وارد شود.
توصیه مهم: پیش از تنظیم اظهارنامه یا تصمیمگیری درباره معافیت، آخرین دستورالعمل سازمان امور مالیاتی و وضعیت اختصاصی پرونده خود را بررسی کنید. این بخش از مقاله راهنمای عمومی است و جایگزین مشاوره مالیاتی متناسب با پرونده مالک نیست.
۱۳. خالیماندن ملک چه تأثیری بر بازده سالانه دارد؟
یکی از عوامل مهمی که در محاسبه بازده اجارهداری نادیده گرفته میشود، مدت خالیماندن ملک است.
فرض کنید آپارتمانی در شیراز ماهانه ۳۰ میلیون تومان اجاره دارد. اگر ملک در تمام دوازده ماه سال در اختیار مستأجر باشد، درآمد اجاره نقدی سالانه ۳۶۰ میلیون تومان خواهد بود.
اما اگر پس از تخلیه مستأجر، واحد دو ماه بدون استفاده بماند، درآمد واقعی اجاره در آن سال به ۳۰۰ میلیون تومان کاهش پیدا میکند.
این کاهش درآمد در حالی اتفاق میافتد که مالک همچنان ممکن است هزینه شارژ، نگهداری، تعمیرات یا سایر تعهدات خود را داشته باشد.
خالیماندن ملک میتواند دلایل مختلفی داشته باشد:
-
قیمتگذاری بالاتر از ظرفیت بازار
-
شرایط نامتناسب ودیعه و اجاره
-
ضعف امکانات یا وضعیت نامناسب ساختمان
-
موقعیت نامطلوب نسبت به نیاز مستأجران هدف
-
محدودیت در زمان بازدید
-
تأخیر مالک در آمادهسازی ملک
-
شرایط نامناسب قرارداد
برای کاهش این ریسک، مالک باید پیش از تخلیه مستأجر فعلی، برای بازاریابی و آمادهسازی واحد برنامهریزی کند.
همچنین بهتر است به جای اصرار بر دریافت مبلغی بالاتر از عرف منطقه، بازده سالانه را با درنظرگرفتن احتمال خالیماندن واحد بررسی کند.
گاهی پذیرش اجارهای اندکی پایینتر از مبلغ مورد انتظار، اما با مستأجری مناسب و قرارداد مطمئن، از نظر اقتصادی بهتر از خالیماندن طولانیمدت ملک است.
۱۴. مستأجر مناسب چگونه به حفظ درآمد مالک کمک میکند؟
در اجارهداری، مبلغ اجاره تنها معیار انتخاب مستأجر نیست. کیفیت رابطه قراردادی، توان پرداخت و پایبندی طرفین به تعهدات نیز اهمیت دارد.
مستأجری که اجاره را بهموقع پرداخت میکند، از ملک بهدرستی نگهداری میکند و تعهدات قراردادی خود را رعایت میکند، میتواند از بسیاری هزینهها و اختلافات احتمالی جلوگیری کند.
در مقابل، انتخاب مستأجر صرفاً بر اساس پیشنهاد اجاره بالاتر ممکن است ریسکهایی به همراه داشته باشد.
مالک باید پیش از قرارداد، موارد زیر را بهصورت قانونی و محترمانه بررسی کند:
۱. هویت و مشخصات طرف قرارداد.
۲. توانایی پرداخت تعهدات مالی در حدود توافق.
۳. تعداد افراد ساکن و نوع استفاده از ملک.
۴. مدت موردنظر برای سکونت.
۵. شرایط تمدید و تخلیه.
۶. مسئولیت تعمیرات و نگهداری.
۷. نحوه پرداخت اجاره و بازپرداخت ودیعه.
۸. صورتجلسه تحویل ملک و تجهیزات موجود.
قرارداد روشن و دقیق، از مهمترین ابزارهای حفظ منافع موجر و مستأجر است.
همچنین بهتر است وضعیت ظاهری و تجهیزات ملک هنگام تحویل ثبت شود تا در زمان تخلیه، درباره خسارتها و مسئولیتها اختلاف غیرضروری ایجاد نشود.
۱۵. چه زمانی اجارهدادن ملک در شیراز تصمیم بهتری است؟
اجارهدادن ملک میتواند در شرایط مختلف، انتخاب مناسبی برای مالک باشد. البته این تصمیم باید با اهداف مالی و وضعیت شخصی او هماهنگ باشد.
زمانی که مالک به درآمد مستمر نیاز دارد
اگر مالک هزینههای زندگی خود را از طریق درآمد اجاره تأمین میکند، فروش ملک ممکن است جریان درآمدی او را متوقف کند. در این شرایط، باید بررسی شود آیا امکان جایگزینی درآمد اجاره با سرمایه حاصل از فروش وجود دارد یا خیر.
زمانی که ملک مستأجر مناسب دارد
اگر ملک در اختیار مستأجری خوشحساب و مسئولیتپذیر است و قرارداد نیز شرایط مطلوبی دارد، ادامه اجارهداری میتواند از هزینه و ریسک یافتن مستأجر جدید جلوگیری کند.
زمانی که هزینه نگهداری پایین است
ملکی که تأسیسات سالم دارد و به تعمیرات مکرر نیازمند نیست، معمولاً درآمد خالص قابلپیشبینیتری ایجاد میکند.
زمانی که مالک نیاز فوری به نقدینگی ندارد
اگر مالک برای فروش عجلهای ندارد و از نظر مالی در وضعیت باثباتی قرار گرفته است، ممکن است ترجیح دهد ملک را نگه دارد و از درآمد اجاره استفاده کند.
زمانی که فروش ملک با شرایط نامناسب بازار همراه است
گاهی مالک به دلیل نیاز مالی یا انتظار غیرواقعی از قیمت فروش، تصمیم به عرضه ملک میگیرد؛ اما پیشنهادهای خرید دریافتی با ارزش مورد انتظار او فاصله دارند. در چنین وضعیتی، اجارهدادن ملک میتواند فرصت بیشتری برای بررسی بازار فراهم کند.
البته این تصمیم نباید به معنای انتظار قطعی برای افزایش قیمت باشد. افزایش یا کاهش ارزش ملک در آینده تضمینشده نیست.
۱۶. چه زمانی فروش ملک از ادامه اجارهداری منطقیتر خواهد بود؟
در بعضی شرایط، فروش ملک میتواند انتخاب اقتصادی مناسبتری باشد.
زمانی که مالک به سرمایه نقدی نیاز دارد
اگر مالک برای خرید ملک دیگری، راهاندازی کسبوکار، تسویه بدهی یا هزینه مهمی به سرمایه نقدی نیاز دارد، فروش ممکن است نیاز او را برطرف کند.
البته باید هزینههای معامله، مالیاتهای قابلاعمال و امکان جایگزینی دارایی فروختهشده بررسی شود.
زمانی که بازده خالص اجاره پایین است
اگر ارزش روز ملک بسیار بالا رفته، اما اجاره آن متناسب با ارزش سرمایه افزایش نیافته باشد، بازده خالص ممکن است برای مالک جذاب نباشد.
زمانی که ملک هزینه تعمیرات سنگینی دارد
اگر ساختمان به تعمیرات اساسی نیاز دارد و مالک توان یا تمایل پرداخت آن را ندارد، فروش میتواند یکی از گزینههای قابل بررسی باشد.
زمانی که مالک با مدیریت اجارهداری مشکل دارد
برخی مالکان در شهر دیگری زندگی میکنند یا به دلیل مشغله کاری نمیتوانند امور مستأجر، تعمیرات و تمدید قرارداد را مدیریت کنند. اگر هزینه مدیریت ملک بالا باشد، فروش ممکن است برای آنها منطقیتر شود.
زمانی که سرمایه حاصل از فروش کاربرد مشخص و مناسبتری دارد
اگر مالک برای سرمایه حاصل از فروش برنامهای روشن، قابلارزیابی و متناسب با ریسکپذیری خود داشته باشد، میتواند فروش را با ادامه اجاره مقایسه کند.
اما فروش صرفاً به این دلیل که مالک تصور میکند قیمت ملک به اوج رسیده، تصمیم مطمئنی نیست. پیشبینی نقطه اوج بازار بسیار دشوار است و نباید مبنای قطعی تصمیم قرار گیرد.
۱۷. مقایسه فروش ملک با ادامه اجارهدادن آن
برای مقایسه این دو مسیر، باید تمام منافع و هزینههای هر کدام را در یک دوره زمانی مشخص بررسی کرد.
| معیار |
ادامه اجارهداری |
فروش ملک |
| جریان نقدی |
درآمد مستمر اجاره |
دریافت سرمایه در زمان فروش |
| مالکیت دارایی |
حفظ ملک |
تبدیل ملک به نقدینگی |
| هزینه نگهداری |
بر عهده مالک در موارد مقرر |
پس از انتقال، تعهدات مالک سابق طبق قرارداد و قانون تعیین میشود |
| ریسک مستأجر |
وجود دارد |
پس از فروش از بین میرود |
| امکان افزایش ارزش ملک |
همچنان برای مالک باقی میماند |
مالک از افزایش احتمالی آینده آن ملک بهرهمند نخواهد شد |
| نقدشوندگی |
معمولاً نیازمند فرآیند فروش است |
در صورت انجام معامله، سرمایه نقد میشود |
| نیاز به مدیریت |
دارد |
پس از انتقال مالکیت کاهش مییابد |
برای تصمیم بهتر، باید یک دوره زمانی مشخص، مثلاً سه یا پنج سال، انتخاب شود.
در سناریوی اجاره، درآمد خالص سالانه، هزینههای تعمیرات، مالیات، خالیماندن ملک و ارزش احتمالی آینده آن بررسی میشود.
در سناریوی فروش، مبلغ خالص دریافتی پس از هزینههای معامله محاسبه میشود. سپس باید مشخص شود سرمایه حاصل از فروش در چه مسیری قرار میگیرد و چه میزان درآمد یا منفعت احتمالی ایجاد میکند.
این مقایسه باید با فرضهای واقعبینانه انجام شود. برای مثال، نمیتوان درآمد اجاره را با سود قطعی یک سرمایهگذاری پرریسک مقایسه کرد؛ زیرا سطح ریسک این دو یکسان نیست.
۱۸. آیا افزایش قیمت ملک باید در محاسبه بازده اجاره لحاظ شود؟
بله، اما باید آن را از بازده اجاره جدا نگه داشت.
یک ملک ممکن است دو نوع منفعت اقتصادی ایجاد کند:
منفعت اول: درآمد اجاره
این منفعت از مبلغ اجاره نقدی یا اجاره معادل ودیعه به دست میآید.
منفعت دوم: تغییر ارزش سرمایهای ملک
اگر ارزش ملک در طول زمان افزایش پیدا کند، مالک از رشد ارزش دارایی خود بهرهمند میشود. اگر ارزش آن کاهش یابد، ممکن است با زیان سرمایهای روبهرو شود.
برای ارزیابی عملکرد کلی ملک، میتوان مجموع درآمد خالص اجاره و تغییر ارزش ملک را در یک دوره مشخص بررسی کرد.
اما چند نکته مهم وجود دارد:
-
افزایش قیمت آگهیها لزوماً به معنای افزایش قطعی قیمت معاملات نیست.
-
رشد اسمی قیمت ملک با سود واقعی پس از درنظرگرفتن تورم تفاوت دارد.
-
هزینههای خرید، فروش و نگهداری باید در محاسبه لحاظ شوند.
-
افزایش ارزش آینده ملک تضمینشده نیست.
-
مدت نگهداری ملک بر نتیجه محاسبه اثر میگذارد.
به همین دلیل، مالک نباید صرفاً به امید افزایش قیمت آینده، بازده پایین اجاره را نادیده بگیرد. همچنین نباید به دلیل پایینبودن بازده اجاره در یک مقطع کوتاه، فوراً تصمیم به فروش بگیرد.
تصمیم مناسب نیازمند بررسی همزمان درآمد جاری، ارزش دارایی و اهداف مالی مالک است.
۱۹. اشتباهات رایج مالکان در محاسبه سود اجارهداری
برخی خطاهای محاسباتی باعث میشوند مالک درباره عملکرد واقعی ملک تصور نادرستی پیدا کند.
اشتباه اول: محاسبه بازده بر اساس قیمت خرید قدیمی
فرض کنید مالک آپارتمانی را چند سال قبل با قیمت دو میلیارد تومان خریداری کرده و اکنون ارزش آن ۱۰ میلیارد تومان است.
اگر درآمد اجاره را بر قیمت خرید قدیمی تقسیم کند، بازدهی بسیار بالاتری به دست میآورد. این محاسبه برای بررسی سود تاریخی سرمایهگذاری قابل استفاده است، اما برای تصمیم امروز معیار مناسبی نیست.
برای انتخاب میان اجاره و فروش، باید درآمد اجاره را با ارزش روز ملک مقایسه کرد.
اشتباه دوم: نادیدهگرفتن ودیعه
ودیعه مستأجر، درآمد قطعی مالک نیست. این مبلغ باید مطابق تعهد قراردادی بازپرداخت شود.
اشتباه سوم: نادیدهگرفتن هزینه تعمیرات
تعمیرات دورهای و اساسی باید در محاسبه سود خالص لحاظ شوند.
اشتباه چهارم: فرض اشغال کامل ملک در تمام سال
اگر واحد چند ماه بدون مستأجر بماند، درآمد واقعی کمتر از درآمد فرضی خواهد بود.
اشتباه پنجم: مقایسه ملکهای غیرمشابه
مقایسه بازده یک آپارتمان نوساز با واحدی قدیمی، بدون توجه به امکانات، متراژ و محله، نتیجه قابلاعتمادی ایجاد نمیکند.
اشتباه ششم: تصور اینکه اجاره بیشتر همیشه بهتر است
گاهی اجاره بالاتر با ودیعه کمتر، مستأجر پرریسکتر یا احتمال خالیماندن طولانی همراه است. مالک باید کیفیت کل قرارداد را بسنجد.
اشتباه هفتم: نادیدهگرفتن هزینه فرصت
سرمایهای که در ملک قرار دارد، میتوانست در مسیر دیگری به کار گرفته شود. این موضوع باید در مقایسه اجاره و فروش دیده شود.
۲۰. چگونه برای اجارهدادن ملک در شیراز قیمتگذاری کنیم؟
قیمتگذاری صحیح، یکی از مهمترین عوامل افزایش بازده اجارهداری است.
اگر مالک مبلغی بالاتر از ظرفیت بازار درخواست کند، ممکن است ملک برای مدت طولانی خالی بماند. اگر مبلغ بسیار پایینتری تعیین کند، بخشی از درآمد بالقوه خود را از دست خواهد داد.
برای تعیین اجاره مناسب، بهتر است مراحل زیر انجام شود:
۱. بررسی فایلهای مشابه
واحدهایی را بررسی کنید که از نظر محله، متراژ، تعداد اتاق، سن بنا، طبقه، آسانسور و پارکینگ به ملک شما نزدیک هستند.
۲. تفکیک قیمت پیشنهادی از قرارداد نهایی
مبلغ درجشده در آگهی الزاماً مبلغی نیست که در قرارداد نهایی توافق میشود. قیمتهای پیشنهادی باید با احتیاط بررسی شوند.
۳. توجه به وضعیت داخلی واحد
بازسازی آشپزخانه، سرویسها، کفپوش، رنگآمیزی و سلامت تجهیزات میتواند بر جذابیت ملک اثر بگذارد.
۴. تعیین ترکیب مناسب ودیعه و اجاره
با توجه به شرایط مستأجران هدف و نیاز مالی مالک، ترکیب مناسبی از ودیعه و اجاره ماهانه انتخاب کنید.
۵. بررسی سرعت جذب مستأجر
اگر تعداد بازدیدها کم است یا متقاضیان پس از بازدید از قیمت منصرف میشوند، باید قیمتگذاری و وضعیت ملک دوباره ارزیابی شود.
۶. استفاده از نظر مشاور محلی
مشاور املاکی که در همان محدوده فعالیت مستمر دارد، میتواند درباره شرایط عرضه، تقاضا و ویژگی فایلهای مشابه اطلاعات مفیدی ارائه کند.
قیمتگذاری صحیح به معنای انتخاب بالاترین مبلغ ممکن نیست؛ بلکه انتخاب مبلغی است که در شرایط واقعی بازار، احتمال اجارهرفتن ملک را با حفظ منافع مالک افزایش دهد.
۲۱. چه زمانی بازسازی ملک پیش از اجاره یا فروش بهصرفه است؟
گاهی مالک با انجام چند اصلاح محدود میتواند جذابیت ملک را افزایش دهد؛ اما هر بازسازی الزاماً ارزش اقتصادی ندارد.
برای تصمیمگیری باید هزینه بازسازی با منفعت احتمالی آن مقایسه شود.
فرض کنید یک آپارتمان به دلیل فرسودگی کابینت، رنگ نامناسب دیوارها و خرابی چند شیرآلات، در بازدید اولیه جذابیت کافی ندارد.
مالک میتواند با هزینهای مشخص این موارد را اصلاح کند. اگر این تغییرات موجب افزایش اجاره قابلدستیابی یا کاهش مدت خالیماندن ملک شوند، بازسازی ممکن است توجیه اقتصادی داشته باشد.
اما تعویض کامل کابینتها، تغییر کفپوش یا اجرای دکوراسیون پرهزینه، صرفاً به امید افزایش اجاره، همیشه تصمیم مناسبی نیست.
پیش از بازسازی این پرسشها را مطرح کنید:
-
مستأجران هدف در این محله چه انتظاری دارند؟
-
کدام ایرادهای ملک بیشترین تأثیر را بر تصمیم مستأجر دارد؟
-
هزینه اصلاح هر ایراد چقدر است؟
-
آیا افزایش احتمالی اجاره یا سرعت جذب مستأجر، هزینه را جبران میکند؟
-
آیا ملک برای فروش آماده میشود یا صرفاً برای اجاره؟
در برخی موارد، یک تعمیر ساده و تمیزکاری اصولی نتیجه بهتری از بازسازی پرهزینه دارد.
۲۲. چکلیست تصمیمگیری مالک پیش از انتخاب اجاره یا فروش
پیش از تصمیم نهایی، بهتر است مالک اطلاعات ملک را در یک برگه مشخص ثبت کند.
اطلاعات پایه ملک
اطلاعات درآمد اجاره
اطلاعات مربوط به فروش
اطلاعات شخصی مالک
اگر پاسخ این پرسشها روشن باشد، تصمیمگیری از حالت حدس و گمان خارج میشود و بر پایه اطلاعات واقعی شکل میگیرد.
۲۳. نقش مشاور املاک متخصص در تعیین بازده و انتخاب مسیر مناسب
تصمیم میان اجارهدادن و فروش، صرفاً با مشاهده چند آگهی اینترنتی یا پرسوجو از اطرافیان به نتیجه مطمئن نمیرسد.
مشاور املاک آشنا با محدوده موردنظر میتواند اطلاعاتی درباره فایلهای مشابه، میزان تقاضای واقعی، شرایط مذاکره، ویژگی مستأجران هدف و قیمتهای پیشنهادی در اختیار مالک قرار دهد.
البته باید میان قیمت پیشنهادی در آگهی، پیشنهاد اولیه خریدار یا مستأجر و مبلغ نهایی قرارداد تفاوت قائل شد.
یک مشاوره حرفهای باید به مالک کمک کند به پرسشهای زیر پاسخ دهد:
-
ملک در شرایط فعلی با چه مبلغی قابلیت اجاره دارد؟
-
آیا قیمت پیشنهادی مالک با ظرفیت بازار هماهنگ است؟
-
چه اصلاحاتی میتواند ملک را برای اجاره جذابتر کند؟
-
آیا فروش ملک در شرایط فعلی امکانپذیر است؟
-
ارزش روز ملک چقدر است؟
-
کدام گزینه با نیاز مالی و اهداف مالک هماهنگی بیشتری دارد؟
مشاور املاک نباید صرفاً به دنبال انجام معامله باشد؛ بلکه باید شرایط مالک را بشناسد و اطلاعات لازم را برای انتخاب آگاهانه در اختیار او قرار دهد.
برای مالکی که قصد فروش یا اجاره ملک در شیراز را دارد، ارزیابی همزمان هر دو مسیر میتواند از تصمیم عجولانه جلوگیری کند.
۲۴. پرسشهای متداول درباره بازده اجارهداری در شیراز
بازده اجارهداری در شیراز چقدر است؟
بر اساس شاخص منتشرشده در ۱۹ آبان ۱۴۰۵، بازده ناخالص اجاره مسکن شیراز حدود ۳٫۹۰ درصد گزارش شده است. این عدد بر اساس دادههای آگهی محاسبه شده و میانگین قطعی بازده تمام معاملات شهر نیست. بازده هر ملک باید با توجه به ارزش روز و درآمد واقعی همان واحد محاسبه شود.
بازده ناخالص اجاره با بازده خالص چه تفاوتی دارد؟
بازده ناخالص، درآمد اجاره سالانه را نسبت به ارزش ملک نشان میدهد؛ اما بازده خالص پس از کسر هزینههای مرتبط با اجارهداری محاسبه میشود. برای تصمیم میان اجاره و فروش، بازده خالص معیار کاربردیتری است.
آیا رهن کامل در محاسبه بازده اجاره لحاظ میشود؟
بله. برای مقایسه اقتصادی قراردادهای مختلف، میتوان ودیعه را با نرخ تبدیل عرفی بازار به اجاره معادل تبدیل کرد. بااینحال، ودیعه درآمد قطعی مالک نیست و تعهد بازپرداخت آن باید در محاسبات لحاظ شود.
آیا اجارهدادن ملک در شیراز بهتر از فروش آن است؟
پاسخ یکسانی برای همه مالکان وجود ندارد. اگر ملک بازده خالص مناسب داشته باشد، هزینه نگهداری آن پایین باشد و مالک به سرمایه نقدی نیاز نداشته باشد، اجارهداری میتواند گزینه مناسبی باشد. اگر مالک به نقدینگی نیاز داشته باشد یا بازده خالص ملک پایین باشد، فروش نیز باید بررسی شود.
آیا آپارتمان نوساز بازده اجاره بیشتری دارد؟
لزوماً خیر. آپارتمان نوساز ممکن است اجاره بالاتری داشته باشد، اما ارزش خرید آن نیز معمولاً بیشتر است. بنابراین باید نسبت درآمد اجاره به ارزش روز ملک مقایسه شود.
آیا هزینه تعمیرات باید از درآمد اجاره کسر شود؟
بله. هزینههای واقعی مالک که به نگهداری و آمادهسازی ملک مربوط هستند، در محاسبه بازده خالص باید لحاظ شوند. البته مسئولیت هر تعمیر باید مطابق قانون و قرارداد تعیین شود.
آیا افزایش قیمت ملک جزو بازده اجارهداری است؟
خیر. درآمد اجاره و افزایش ارزش سرمایهای ملک دو مؤلفه جداگانه هستند. برای بررسی بازده کلی سرمایهگذاری میتوان هر دو را در یک دوره زمانی مشخص تحلیل کرد، اما نباید آنها را یک مفهوم واحد دانست.
چگونه بفهمیم اجاره پیشنهادی برای ملک ما مناسب است؟
باید واحدهای مشابه در همان محله را از نظر متراژ، سن بنا، امکانات، طبقه، پارکینگ و وضعیت داخلی مقایسه کنید. سپس مبلغ پیشنهادی را با توجه به میزان تقاضا و شرایط قرارداد تنظیم کنید.
آیا خالیماندن ملک میتواند بازده اجاره را کاهش دهد؟
بله. هر ماهی که ملک بدون مستأجر بماند، درآمد احتمالی آن دوره از دست میرود؛ درحالیکه برخی هزینههای مالک همچنان باقی هستند. به همین دلیل قیمتگذاری مناسب و آمادهسازی بهموقع ملک اهمیت زیادی دارد.
آیا مالک باید مالیات اجاره را در محاسبه سود در نظر بگیرد؟
بله. وضعیت مالیاتی ملک و مالک باید بر اساس مقررات جاری بررسی شود. معافیتها و نحوه محاسبه مالیات به شرایط قانونی و اجرایی بستگی دارند و نباید برای تمام مالکان یکسان فرض شوند.
آیا فروش ملک با بازده اجاره پایین همیشه تصمیم درستی است؟
خیر. بازده پایین یکی از نشانههای نیاز به بررسی مجدد است، نه دلیل قطعی برای فروش. مالک باید وضعیت بازار، نیاز نقدینگی، هزینههای نگهداری و برنامه استفاده از سرمایه حاصل از فروش را نیز ارزیابی کند.
برای محاسبه دقیق بازده اجاره یک آپارتمان در شیراز چه اطلاعاتی لازم است؟
ارزش روز ملک، مبلغ ودیعه، اجاره ماهانه، مدت قرارداد، هزینه تعمیرات، هزینههای مالک، احتمال خالیماندن و وضعیت مالیاتی از مهمترین اطلاعات موردنیاز هستند.
۲۵. جمعبندی نهایی؛ اجارهدادن یا فروش، کدام تصمیم به نفع مالک است؟
اجارهدادن ملک در شیراز میتواند راهی برای حفظ دارایی و ایجاد درآمد مستمر باشد؛ اما صرف دریافت مبلغی ماهانه به معنای سودآوری مطلوب نیست. آنچه اهمیت دارد، درآمدی است که پس از محاسبه هزینهها و تعهدات واقعی برای مالک باقی میماند.
مالک باید بداند ارزش روز ملک چه میزان است، در شرایط فعلی بازار چه اجارهای میتواند دریافت کند، چه هزینههایی برای نگهداری واحد لازم است و احتمال خالیماندن آن چقدر خواهد بود. تنها پس از بررسی این عوامل میتوان بازده واقعی اجارهداری را محاسبه کرد.
از سوی دیگر، فروش ملک نیز نباید صرفاً بر اساس خستگی از اجارهداری، شنیدههای بازار یا تصور افزایش قریبالوقوع قیمتها انجام شود. فروش زمانی میتواند انتخاب مناسبی باشد که مالک به سرمایه نقدی نیاز داشته باشد، برنامه روشنی برای استفاده از آن داشته باشد یا بازده خالص ملک با اهداف مالی او هماهنگ نباشد.
در مقابل، اگر ملک در موقعیت مناسبی قرار دارد، مستأجر مطلوبی دارد، هزینه نگهداری آن قابلکنترل است و درآمد اجاره با نیازهای مالک هماهنگی دارد، ادامه اجارهداری میتواند تصمیمی منطقی باشد.
نکته اساسی آن است که هیچ نسخه واحدی برای تمام مالکان وجود ندارد. ممکن است فروش یک آپارتمان برای فردی بهترین انتخاب باشد، اما همان تصمیم برای مالک دیگری که به درآمد مستمر نیاز دارد، مناسب نباشد.
پیش از آنکه ملک خود را برای فروش عرضه کنید یا قرارداد اجاره جدیدی ببندید، یک بار ارزش روز ملک و بازده خالص آن را محاسبه کنید. گاهی تفاوت میان یک تصمیم شتابزده و یک انتخاب اقتصادی درست، فقط در چند محاسبه دقیق و دریافت مشاوره آگاهانه است.
در بازار املاک شیراز، تصمیم موفق تصمیمی نیست که صرفاً بیشترین مبلغ اجاره یا بالاترین قیمت فروش را وعده دهد؛ بلکه تصمیمی است که با شرایط واقعی ملک، وضعیت بازار و اهداف مالی مالک سازگار باشد.
ملک شما حاصل سرمایه و تلاش شماست؛ پس شایسته است درباره آینده آن با آگاهی، دقت و دوراندیشی تصمیم بگیرید.