در این مقاله، ابتدا مفهوم رهن بانکی و تفاوت آن با بدهی عادی توضیح داده میشود؛ سپس روشهای اصلی فروش ملک در رهن، از جمله تسویه کامل و فک رهن، انتقال تسهیلات با موافقت بانک و توافقهای مرحلهای بررسی خواهد شد
مقدمه
در بازار خرید و فروش آپارتمان، همه معاملات به یک شکل انجام نمیشوند. گاهی فروشنده مالک ملکی است که سند آن آزاد و فاقد محدودیت ثبتی است؛ گاهی نیز آپارتمان در وثیقه بانک قرار دارد و بخشی از بهای خرید آن از محل تسهیلات بانکی تأمین شده است. در حالت دوم، فروش ملک تنها به توافق خریدار و فروشنده محدود نمیشود؛ زیرا بانک نیز نسبت به ملک، بهعنوان وثیقه بازپرداخت بدهی، حقوقی دارد که باید در فرآیند معامله رعایت شود.
فرض کنید مالک یک آپارتمان در شیراز، چند سال پیش برای خرید آن از تسهیلات بانکی استفاده کرده و سند ملک را در رهن بانک گذاشته است. اکنون قصد فروش دارد، اما هنوز بخشی از اقساط باقی مانده و امکان پرداخت یکجای تمام بدهی را ندارد. در همین زمان، خریدار مناسبی پیدا شده که حاضر است آپارتمان را خریداری کند؛ حتی شاید پیشنهاد دهد ادامه اقساط را بپردازد. آیا چنین معاملهای امکانپذیر است؟ آیا خریدار میتواند وام را به نام خود منتقل کند؟ آیا پرداخت اقساط فروشنده از سوی خریدار، او را بهطور قانونی مسئول وام میکند؟ و آیا میتوان پیش از آزادشدن سند، مالکیت را منتقل کرد؟
پاسخ این پرسشها به نوع تسهیلات، مفاد قرارداد بانکی، وضعیت سند، مقررات بانک عامل و موافقت رسمی بانک بستگی دارد. به همین دلیل، یک نسخه واحد برای تمام معاملات وجود ندارد. ممکن است در یک پرونده، تسویه کامل و فک رهن بهترین راه باشد؛ در پروندهای دیگر، بانک با انتقال تسهیلات و تغییر متعهد موافقت کند؛ و در شرایطی نیز لازم باشد معامله تا فراهمشدن مقدمات بانکی، با شروط دقیق و زمانبندی روشن پیش برود.
در شیراز، مانند سایر شهرها، خریدار نباید صرفاً به این دلیل که فروشنده تصویر سند یا دفترچه اقساط را ارائه کرده است، معامله را بیخطر بداند. سند باید از مسیر رسمی بررسی شود، مانده بدهی باید از بانک استعلام گردد و هر توافقی درباره انتقال وام یا فک رهن باید قابلیت اجرا داشته باشد. فروشنده نیز باید پیش از معرفی قطعی ملک بهعنوان یک آپارتمان آماده انتقال، از وضعیت بدهی، هزینه تسویه و زمان موردنیاز برای آزادسازی سند آگاه باشد.
اصل بنیادین در این نوع معاملات ساده است: تا زمانی که وضعیت رهن و تعهد بانکی بهصورت روشن و مستند تعیین نشده، نباید پرداخت عمده ثمن یا تحویل قطعی ملک را بر پایه وعدههای شفاهی انجام داد. شفافیت در این مرحله، نه نشانه بیاعتمادی، بلکه شرط یک معامله حرفهای و محترمانه است.
فهرست عناوین مقاله
-
ملک در رهن بانک یعنی چه و چرا سند آن آزاد نیست؟
-
آیا فروش آپارتمان در رهن بانک در شیراز امکانپذیر است؟
-
تفاوت فک رهن، تسویه وام و انتقال تسهیلات چیست؟
-
روش اول: تسویه کامل بدهی و فک رهن پیش از انتقال سند
-
روش دوم: انتقال تسهیلات به خریدار با موافقت بانک
-
روش سوم: معامله مرحلهای با پرداخت بدهی از محل ثمن معامله
-
استعلام مانده بدهی و وضعیت رهن را چگونه انجام دهیم؟
-
مراحل فروش آپارتمان در رهن بانک در شیراز
-
مراحل خرید آپارتمان در رهن بانک؛ خریدار چه چیزهایی را بررسی کند؟
-
مدارک موردنیاز برای فک رهن یا انتقال تسهیلات
-
نقش بانک، دفترخانه و اداره ثبت در معامله
-
مبایعهنامه ملک در رهن بانک باید چه بندهایی داشته باشد؟
-
آیا میتوان با وکالتنامه، آپارتمان در رهن را خرید؟
-
هزینههای فک رهن و انتقال تسهیلات بر عهده چه کسی است؟
-
اگر بانک با انتقال وام موافقت نکند چه باید کرد؟
-
خطرهای پرداخت اقساط فروشنده توسط خریدار
-
اشتباهات رایج در خرید و فروش ملک در رهن
-
مثال کاربردی از معامله آپارتمان در رهن بانک در شیراز
-
پرسشهای پرتکرار درباره فروش ملک در رهن بانک
-
جمعبندی؛ معامله مطمئن با استعلام، توافق روشن و ثبت رسمی
۱. ملک در رهن بانک یعنی چه و چرا سند آن آزاد نیست؟
رهن، در معنای حقوقی، قراردادی است که به موجب آن مالی برای تضمین پرداخت یک بدهی یا ایفای یک تعهد در اختیار وثیقه قرار میگیرد. در تسهیلات مسکن، بانک معمولاً برای اطمینان از بازپرداخت وام، ملک خریداریشده یا ملکی دیگر را بهعنوان وثیقه میپذیرد. در نتیجه، سند ملک دارای سابقه یا قید رهن به نفع بانک خواهد بود.
به زبان ساده، مالک همچنان مالک آپارتمان است، اما ملک او در برابر طلب بانک وثیقه شده است. بنابراین، مالکیت و آزادی کامل در نقلوانتقال دو مفهوم متفاوتاند. ممکن است شخصی مالک رسمی یک آپارتمان باشد، ولی برای انتقال رسمی آن به خریدار، به تسویه بدهی یا موافقت بانک و انجام تشریفات ثبتی نیاز داشته باشد.
برای مثال، تصور کنید شخصی در یکی از محلههای شیراز آپارتمانی خریده و برای تأمین بخشی از مبلغ آن از وام بانکی استفاده کرده است. بانک در برابر پرداخت تسهیلات، سند را در رهن گرفته است. چند سال بعد، مالک تصمیم به فروش میگیرد. در این وضعیت، خریدار باید بداند که سند صرفاً به دلیل مالکیت فروشنده، آزاد و آماده انتقال نیست؛ بلکه حق وثیقه بانک نیز باید تعیین تکلیف شود.
وجود رهن لزوماً به معنای وجود تخلف یا مشکل در ملک نیست. بسیاری از آپارتمانها بهصورت عادی با استفاده از تسهیلات بانکی خریداری میشوند و تا پایان بازپرداخت، در وثیقه بانک باقی میمانند. آنچه اهمیت دارد، شفافیت درباره میزان بدهی، وضعیت اقساط، شرایط قرارداد تسهیلات و امکان آزادسازی یا انتقال وثیقه است.
نکته مهم دیگر آن است که خریدار باید میان «بدهی شخصی فروشنده» و «وثیقه بودن خود ملک» تفاوت قائل شود. اگر ملک در رهن بانک است، موضوع فقط این نیست که فروشنده چند قسط بدهکار است؛ بلکه بانک نسبت به وثیقه حقوقی دارد و تا تعیین تکلیف آن، نمیتوان سند را مانند یک سند آزاد معامله کرد.
۲. آیا فروش آپارتمان در رهن بانک در شیراز امکانپذیر است؟
اصل موضوع این است که فروش و انتقال ملکی که در رهن بانک قرار دارد، بدون توجه به حقوق مرتهن و تشریفات بانکی و ثبتی، معاملهای ساده و بیقیدوشرط نیست. در عمل، انتقال رسمی سند معمولاً به تعیین تکلیف رهن نیاز دارد؛ یعنی یا بدهی تسویه و رهن آزاد شود، یا بانک با سازوکار مشخصی برای ادامه رهن و تغییر متعهد موافقت کند.
بنابراین، پاسخ درست به پرسش «آیا میتوان آپارتمان در رهن بانک را فروخت؟» این نیست که در همه شرایط بله یا در همه شرایط خیر. باید دید بانک چه نوع تسهیلاتی پرداخت کرده، سند چگونه در رهن قرار گرفته، چه میزان از بدهی باقی مانده و آیا مقررات بانک اجازه انتقال تعهدات را میدهد یا خیر.
در معاملات آپارتمان در شیراز، ممکن است فروشنده تصور کند چون خریدار حاضر است اقساط را پرداخت کند، دیگر نیازی به مراجعه به بانک نیست. این تصور میتواند خطرناک باشد. توافق خصوصی خریدار و فروشنده بهتنهایی الزاماً باعث تغییر نام بدهکار در پرونده بانکی نمیشود. اگر بانک رسماً انتقال تعهد را نپذیرفته باشد، ممکن است فروشنده همچنان در برابر بانک مسئول بازپرداخت وام باقی بماند؛ حتی اگر خریدار طبق توافق داخلی، پرداخت اقساط را بر عهده گرفته باشد.
از سوی دیگر، خریدار نیز نباید تصور کند که پرداخت چند قسط یا دریافت کلید آپارتمان، مالکیت رسمی و بدون محدودیت برای او ایجاد میکند. مالکیت، تعهد بانکی و حق وثیقه بانک باید در اسناد معتبر و مسیر رسمی تعیین تکلیف شوند.
پس فروش آپارتمان در رهن بانک در شیراز میتواند با طراحی درست معامله انجام شود، اما پیش از هر توافق مالی باید روش قانونی و بانکی آن روشن باشد. بهترین اقدام آن است که طرفین همراه با مدارک ملک و تسهیلات، از شعبه بانک عامل درباره امکان تسویه، فک رهن یا انتقال وام استعلام بگیرند.
۳. تفاوت فک رهن، تسویه وام و انتقال تسهیلات چیست؟
این سه اصطلاح در گفتوگوهای روزمره گاهی به جای یکدیگر به کار میروند، در حالی که از نظر حقوقی و اجرایی یکسان نیستند.
الف) تسویه وام
تسویه وام به معنای پرداخت بدهی باقیمانده به بانک طبق محاسبات و شرایط قرارداد تسهیلات است. مبلغ تسویه ممکن است فقط حاصل جمع اقساط آینده نباشد؛ زیرا بانک باید مانده اصل بدهی، سود یا کارمزدهای مربوط، اقساط معوق، جرایم احتمالی و شرایط تسویه زودتر از موعد را محاسبه کند.
بنابراین، مبلغی که فروشنده از روی دفترچه اقساط یا اپلیکیشن بانکی تخمین میزند، لزوماً همان مبلغ نهایی موردنیاز برای تسویه نیست. برای معامله، باید مبلغ تسویه در تاریخ مشخص از بانک دریافت شود.
ب) فک رهن
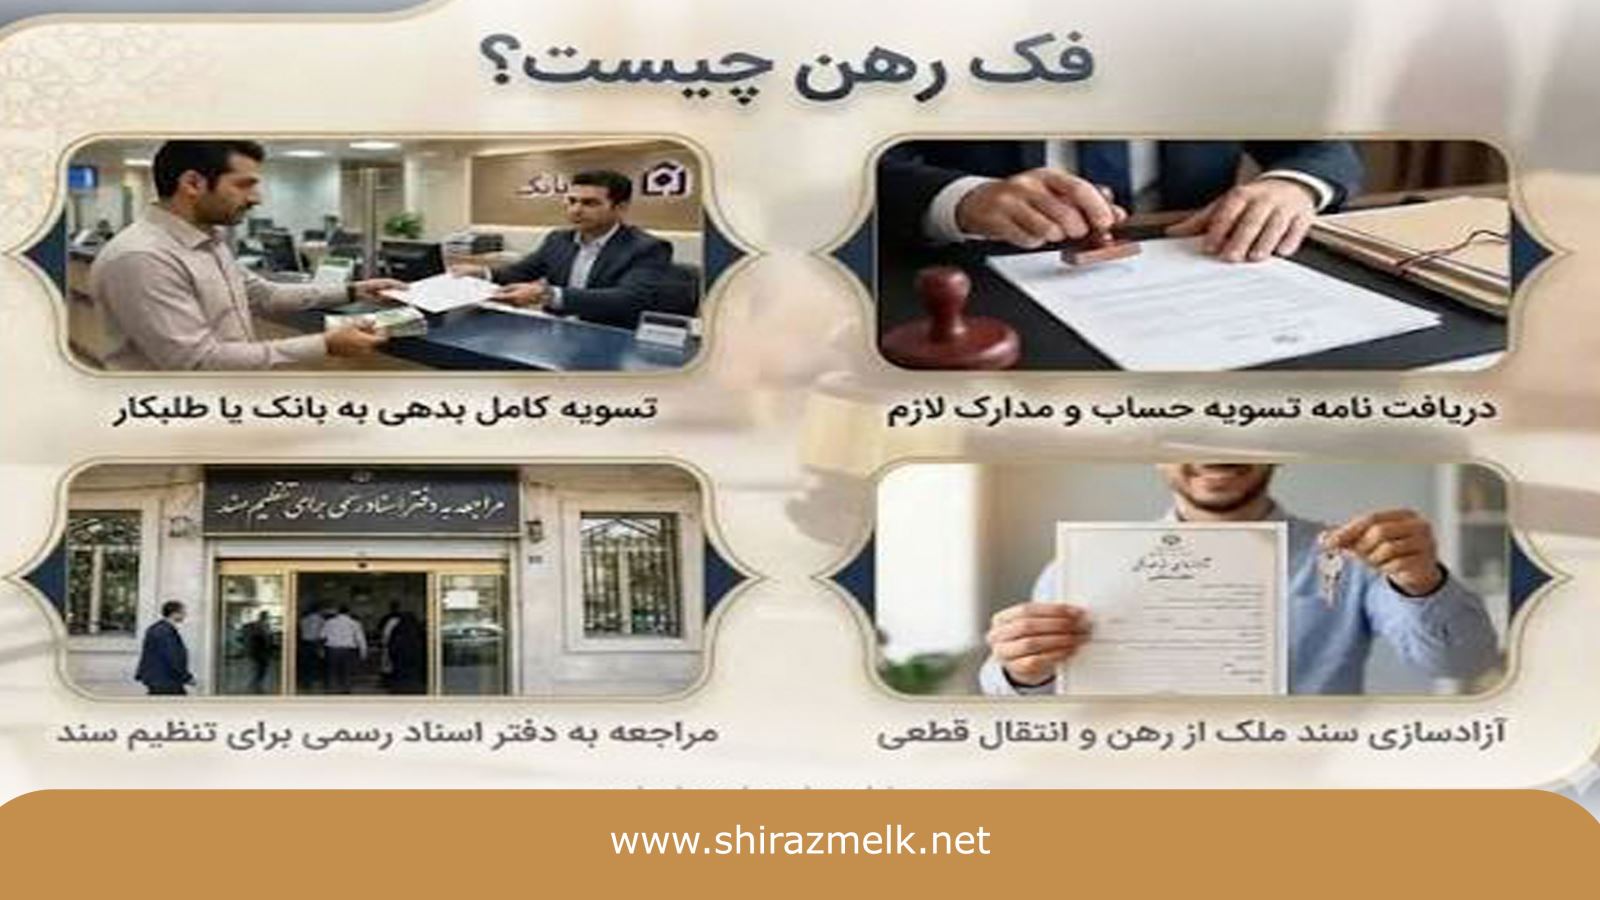
فک رهن به معنای برداشتهشدن وثیقه از ملک و آزادشدن آن از قید رهن بانک است. در حالت معمول، پس از تسویه کامل تعهدی که وثیقه برای آن برقرار شده، بانک باید تشریفات صدور نامه یا مجوز فک رهن را انجام دهد تا وضعیت ثبتی ملک اصلاح شود.
پرداخت بدهی و فک رهن دو مرحله مرتبط اما متفاوتاند. ممکن است بدهی پرداخت شده باشد، اما هنوز تشریفات اداری و ثبتی آزادسازی سند تکمیل نشده باشد. به همین علت، خریدار نباید صرفاً رسید پرداخت را معادل سند آزاد تلقی کند.
ج) انتقال تسهیلات به خریدار
در انتقال تسهیلات، موضوع صرفاً پرداخت اقساط توسط خریدار نیست؛ بلکه باید بانک با تغییر شخص متعهد یا سازوکار جایگزینی بدهکار موافقت کند. بانک ممکن است توان مالی و اعتباری خریدار را بررسی کند و درباره شرایط ادامه تسهیلات، وثیقه و تضمینها تصمیم بگیرد.
نکته کلیدی: انتقال وام به خریدار حق خودکار خریدار یا فروشنده نیست. قابلیت انتقال به نوع تسهیلات، قرارداد اولیه، ضوابط جاری بانک و موافقت رسمی بانک وابسته است. حتی اگر در معاملهای مشابه، انتقال وام انجام شده باشد، نمیتوان نتیجه گرفت که تمام وامها و تمام شعب بانکی همان رویه را اجرا میکنند.
۴. روش اول: تسویه کامل بدهی و فک رهن پیش از انتقال سند
در بسیاری از معاملات، سادهترین و شفافترین روش آن است که فروشنده بدهی باقیمانده را تسویه کند، رهن از ملک برداشته شود و سپس سند آزاد به خریدار انتقال یابد.
این روش از نظر خریدار معمولاً اطمینانبخشتر است؛ زیرا پس از تکمیل فک رهن، معامله از نظر وثیقه بانکی وضعیت روشنتری خواهد داشت. البته اجرای آن به توان مالی فروشنده و زمان موردنیاز بانک و اداره ثبت بستگی دارد.
مراحل این روش
گام اول: دریافت مانده بدهی رسمی
فروشنده باید از شعبه بانک، صورتحساب یا اعلامیه رسمی مبلغ تسویه دریافت کند. این استعلام باید تاریخ اعتبار داشته باشد؛ زیرا مبلغ بدهی ممکن است با گذشت زمان و اضافهشدن اقساط یا هزینههای احتمالی تغییر کند.
گام دوم: پرداخت مبلغ تسویه
پرداخت باید از مسیر قابل رهگیری و به حساب یا شناسه اعلامشده از سوی بانک انجام شود. بهتر است خریدار و فروشنده درباره اینکه چه کسی مبلغ را پرداخت میکند و این مبلغ چگونه در ثمن معامله محاسبه میشود، توافق مکتوب داشته باشند.
گام سوم: دریافت تأییدیه بانک
پس از پرداخت، باید از بانک درباره تکمیل تسویه و صدور مدارک لازم برای فک رهن پیگیری شود. رسید پرداخت بهتنهایی جایگزین نامه یا سند رسمی موردنیاز برای آزادسازی رهن نیست.
گام چهارم: انجام تشریفات ثبتی
مدارک بانک باید در مسیر اداری و ثبتی مربوط ارائه شود تا قید رهن از سابقه ملک برداشته شود. زمان این مرحله به نوع سند، بانک، وضعیت پرونده و رویه مرجع ثبتی بستگی دارد.
گام پنجم: انتقال رسمی سند
پس از آنکه وضعیت رهن به شکل قابل قبول برای دفترخانه تعیین تکلیف شد، طرفین میتوانند برای انتقال رسمی سند طبق توافق و مقررات اقدام کنند.
مزیتهای این روش
-
وضعیت بدهی بانکی پیش از انتقال مالکیت روشن میشود.
-
خریدار با تعهدات مبهم فروشنده روبهرو نمیشود.
-
وابستگی خریدار به خوشقولی فروشنده برای پرداخت اقساط آینده کاهش مییابد.
-
تنظیم سند رسمی با وضعیت ثبتی روشنتری انجام میشود.
محدودیت این روش
فروشنده باید منابع مالی لازم برای تسویه را فراهم کند. اگر مبلغ بدهی بالا باشد یا فروشنده تمام سرمایه خود را در ملک نگه داشته باشد، ممکن است توان پرداخت یکجای بدهی را نداشته باشد. در چنین شرایطی، میتوان درباره پرداخت مستقیم بخشی از ثمن معامله به بانک، با رعایت شروط دقیق قراردادی، مذاکره کرد.
۵. روش دوم: انتقال تسهیلات به خریدار با موافقت بانک
گاهی خریدار و فروشنده ترجیح میدهند وام موجود ادامه پیدا کند. برای مثال، خریدار ممکن است توان پرداخت تمام قیمت آپارتمان را نداشته باشد، اما بتواند اقساط تسهیلات باقیمانده را بپردازد. فروشنده نیز شاید مایل نباشد برای تسویه کامل و آزادسازی سند، مبلغ قابلتوجهی از منابع خود را پیش از دریافت ثمن معامله هزینه کند.
در چنین وضعیتی، انتقال تسهیلات میتواند یکی از گزینههای قابل بررسی باشد؛ اما تنها در صورتی که بانک آن را بپذیرد و تشریفات لازم انجام شود.
بانک چه مواردی را بررسی میکند؟
بانک ممکن است وضعیت اعتباری خریدار، توان بازپرداخت، سابقه تعهدات بانکی، مدارک شغلی و درآمدی، شرایط وثیقه و مفاد قرارداد اولیه را بررسی کند. نوع وام نیز اهمیت دارد؛ زیرا شرایط تسهیلات خرید مسکن، ساخت، جعاله یا سایر تسهیلات ممکن است متفاوت باشد.
ممکن است بانک انتقال تعهد را بپذیرد، مشروط به اینکه خریدار تضمینهای تکمیلی ارائه کند؛ ممکن است با انتقال موافقت نکند؛ یا راهکار دیگری مانند تسویه و تشکیل پرونده جدید را پیشنهاد دهد. هیچیک از این حالتها را نباید بدون استعلام از بانک قطعی فرض کرد.
انتقال واقعی با پرداخت اقساط چه تفاوتی دارد؟
فرض کنید فروشنده به خریدار میگوید: «وام به نام من است، اما شما از ماه آینده اقساط را پرداخت کنید و من هم سند را به شما میفروشم.»
این توافق، حتی اگر در مبایعهنامه نوشته شود، لزوماً به معنای انتقال رسمی وام نیست. در این حالت ممکن است بانک همچنان فروشنده را بدهکار اصلی بشناسد. اگر خریدار اقساط را پرداخت نکند، فروشنده در معرض مطالبه بانک و آثار تأخیر قرار میگیرد. خریدار نیز ممکن است با خطر اختلاف با فروشنده، فوت یا عدم همکاری او، توقیف ملک یا دشواری انتقال رسمی مواجه شود.
در انتقال واقعی تسهیلات، باید موافقت بانک و اسناد مربوط به تغییر متعهد یا ترتیبات مورد قبول بانک وجود داشته باشد. صرف توافق خصوصی، جایگزین این تشریفات نیست.
توصیه مهم به خریدار
پیش از پرداخت وجهی با عنوان «مبلغ انتقال وام»، از بانک بخواهید بهصورت روشن پاسخ دهد:
-
آیا این تسهیلات مشخص قابل انتقال است؟
-
آیا انتقال به شخص خریدار با شرایط فعلی او امکان دارد؟
-
مانده اصل بدهی و اقساط باقیمانده چقدر است؟
-
نرخ سود، مدت باقیمانده و مبلغ قسط پس از انتقال چه خواهد بود؟
-
آیا ضامن یا وثیقه اضافی لازم است؟
-
سند پس از انتقال تعهدات چه وضعیتی خواهد داشت؟
-
آیا بانک سند یا قرارداد رسمی جدید صادر میکند؟
پاسخ این پرسشها باید تا حد امکان مکتوب و قابل استناد باشد.
۶. روش سوم: معامله مرحلهای با پرداخت بدهی از محل ثمن معامله
در برخی معاملات، فروشنده توان تسویه کامل بدهی را ندارد، اما خریدار حاضر است بخشی از مبلغ خرید را مستقیماً برای تسویه و آزادسازی ملک پرداخت کند. این روش میتواند عملی باشد، مشروط بر اینکه پرداختها مرحلهبندی و مستند شوند.
برای نمونه، فرض کنید قیمت مورد توافق آپارتمان ۸ میلیارد تومان است و بانک اعلام میکند برای تسویه کامل و فک رهن، مبلغ مشخصی لازم است. طرفین میتوانند توافق کنند بخشی از ثمن معامله مستقیماً به حساب معرفیشده بانک پرداخت شود و باقیمانده طبق زمانبندی مشخص به فروشنده پرداخت گردد.
این مثال صرفاً برای توضیح سازوکار است و هیچ مبلغی را بهعنوان قیمت یا مانده بدهی واقعی بازار شیراز نشان نمیدهد.
اصول ضروری در این روش
۱. مبلغ تسویه باید مستقیماً از بانک استعلام شود، نه اینکه فروشنده آن را بهصورت شفاهی اعلام کند.
۲. حساب مقصد پرداخت باید با تأیید بانک مشخص شود.
۳. در قرارداد باید تصریح شود که مبلغ پرداختی به بانک، بخشی از ثمن معامله است و از بدهی خریدار به فروشنده کسر خواهد شد.
۴. تکلیف معامله در صورت تأخیر بانک، عدم صدور نامه فک رهن یا بروز مانع ثبتی روشن باشد.
۵. باقیمانده ثمن تا تحقق تعهدات مورد توافق، طبق برنامه و ضمانت اجرای مشخص پرداخت شود.
۶. زمان تحویل ملک، زمان حضور در دفترخانه و زمان آزادسازی سند با یکدیگر هماهنگ شوند.
چرا پرداخت مستقیم به بانک اهمیت دارد؟
اگر خریدار مبلغ تسویه را به فروشنده بدهد تا او بعداً به بانک پرداخت کند، احتمال اختلاف و تأخیر افزایش مییابد. پرداخت مستقیم به حساب رسمی بانک، امکان پیگیری و اثبات مصرف وجه برای تسویه بدهی را بیشتر میکند. البته این پرداخت نیز باید با قرارداد روشن همراه باشد؛ زیرا پرداخت بدهی بانک بهتنهایی تمام تعهدات فروشنده درباره انتقال سند را از بین نمیبرد.
۷. استعلام مانده بدهی و وضعیت رهن را چگونه انجام دهیم؟
استعلام، مهمترین نقطه شروع معامله است. خریدار نباید به تصویر صفحه اقساط، پیامک بانکی، رسیدهای قدیمی یا گفته فروشنده بسنده کند. این مدارک ممکن است اطلاعاتی درباره پرداختهای گذشته نشان دهند، اما لزوماً وضعیت کامل و بهروز پرونده را مشخص نمیکنند.
استعلام از بانک عامل
فروشنده باید با مدارک هویتی و اطلاعات پرونده تسهیلات به شعبه یا مرجع رسمی بانک مراجعه کند. خریدار نیز بهتر است با حضور فروشنده یا به موجب مجوز معتبر، در جریان پاسخ بانک قرار گیرد.
مواردی که باید بررسی شوند عبارتاند از:
-
نام و مشخصات وامگیرنده اصلی؛
-
شماره قرارداد یا پرونده تسهیلات؛
-
نوع تسهیلات و تاریخ انعقاد قرارداد؛
-
مانده اصل بدهی؛
-
تعداد و مبلغ اقساط باقیمانده؛
-
اقساط معوق و جرایم احتمالی؛
-
شرایط تسویه زودتر از موعد؛
-
امکان یا عدم امکان انتقال تعهدات؛
-
شرایط صدور نامه فک رهن؛
-
وضعیت ضامنان و وثایق دیگر، در صورت وجود.
استعلام ثبتی ملک
علاوه بر بانک، وضعیت ثبتی ملک نیز باید بررسی شود. ممکن است ملک علاوه بر رهن بانکی، دارای بازداشت، محدودیت نقلوانتقال، حقوق اشخاص ثالث یا سابقه ثبتی دیگری باشد. بررسی سند و استعلامهای رسمی از مسیر دفترخانه و مراجع ثبتی، از بروز غافلگیری جلوگیری میکند.
در فرآیندهای ثبت رسمی و سامانهای نیز توجه به محدودیتهای ثبتشده اهمیت دارد. در دستورالعملهای مربوط به قراردادهای یکسان و سامانههای معاملات، به اطلاعرسانی محدودیتهایی مانند رهن و در صورت دسترسی به اطلاعات بانکی، اعلام مانده تسهیلات اشاره شده است؛ بااینحال، این موضوع نباید جایگزین استعلام مستقیم و دقیق پرونده از بانک تلقی شود.
یک نکته مهم درباره مانده بدهی
مانده اصل وام با مبلغ تسویه نهایی الزاماً برابر نیست. همچنین ممکن است مبلغ تسویه در یک تاریخ مشخص اعتبار داشته باشد. بنابراین، بهتر است استعلام نزدیک به زمان پرداخت انجام شود و در قرارداد نیز مشخص گردد اگر بین تاریخ استعلام و روز پرداخت، مبلغ بدهی تغییر کرد، مسئولیت تفاوت بر عهده چه کسی است.
۸. مراحل فروش آپارتمان در رهن بانک در شیراز
فروشندهای که قصد فروش آپارتمان در رهن بانک را دارد، بهتر است پیش از انتشار آگهی یا مذاکره نهایی، پرونده خود را آماده کند. آمادهبودن اطلاعات، اعتماد خریدار را افزایش میدهد و از طولانیشدن مذاکرات جلوگیری میکند.
مرحله اول: بررسی قرارداد تسهیلات
فروشنده باید قرارداد اولیه و مدارک رهن را پیدا کند. نوع تسهیلات، بانک عامل، شماره پرونده، شرایط بازپرداخت و تعهدات جانبی باید مشخص باشد.
مرحله دوم: دریافت مانده بدهی
از بانک، مانده بدهی و مبلغ تسویه در تاریخ موردنظر استعلام شود. اگر فروشنده قصد انتقال تسهیلات دارد، باید درباره امکان آن نیز پاسخ رسمی بگیرد.
مرحله سوم: انتخاب روش معامله
فروشنده باید مشخص کند که قصد دارد بدهی را پیش از انتقال تسویه کند، از محل ثمن معامله آن را بپردازد یا درخواست انتقال تسهیلات به خریدار را پیگیری کند. انتخاب روش باید بر پایه پاسخ بانک و توان مالی طرفین باشد.
مرحله چهارم: اعلام شفاف وضعیت به خریدار
وضعیت رهن نباید پس از توافق یا هنگام مراجعه به دفترخانه آشکار شود. بهتر است از همان ابتدای مذاکره اعلام شود که سند در رهن کدام بانک است، مانده بدهی طبق آخرین استعلام چقدر است و فروشنده چه روشی برای تعیین تکلیف آن پیشنهاد میکند.
مرحله پنجم: تنظیم قرارداد مشروط و دقیق
در مبایعهنامه باید وضعیت رهن، مبلغ تسویه، مسئول پرداخت، زمانبندی فک رهن یا انتقال تسهیلات، تکلیف ثمن و ضمانت اجرای عدم انجام تعهدات روشن باشد.
مرحله ششم: اجرای تعهدات بانکی و ثبتی
پرداخت بدهی، اخذ نامه بانک، پیگیری فک رهن یا انتقال تعهدات و هماهنگی با دفترخانه باید طبق برنامه انجام شود.
مرحله هفتم: انتقال رسمی و تحویل ملک
انتقال سند و تحویل ملک باید مطابق توافق و پس از تحقق شرایط مقرر انجام شود. بهتر است صورتجلسه تحویل، وضعیت انشعابات، کلیدها، لوازم و بدهیهای احتمالی ساختمان نیز تنظیم شود.
۹. مراحل خرید آپارتمان در رهن بانک؛ خریدار چه چیزهایی را بررسی کند؟
خریدار در چنین معاملهای باید علاوه بر بررسیهای معمول ملک، پرونده بانکی و وضعیت وثیقه را نیز ارزیابی کند.
اول: مالک واقعی و اختیار فروشنده را احراز کنید
مشخصات فروشنده باید با سند مالکیت و مدارک هویتی تطبیق داده شود. اگر شخصی به نمایندگی از مالک اقدام میکند، اعتبار و حدود اختیارات نماینده باید بررسی شود. در املاک دارای چند مالک، رضایت و امضای اشخاص لازم نیز اهمیت دارد.
دوم: مشخصات سند را با ملک تطبیق دهید
پلاک ثبتی، نشانی، طبقه، واحد، مساحت، پارکینگ، انباری و سایر مشخصات باید با مدارک و وضعیت واقعی آپارتمان مطابقت داشته باشد. در شیراز نیز مانند هر شهر دیگر، بررسی دقیق مشخصات ثبتی و حقوقی ملک ضروری است؛ صرف بازدید ظاهری از واحد کافی نیست.
سوم: مانده بدهی را از بانک بگیرید
به اطلاعاتی که فروشنده نقل میکند اکتفا نکنید. رقم بدهی، شرایط تسویه و امکان انتقال تسهیلات باید از بانک استعلام شود.
چهارم: توانایی اجرای روش انتخابی را بسنجید
اگر قرار است وام منتقل شود، پیش از پرداخت مبلغ قابلتوجه، پاسخ بانک درباره امکان انتقال و شرایط اعتباری خریدار روشن شود. اگر قرار است بدهی تسویه شود، برنامه پرداخت و زمان آزادسازی سند مشخص باشد.
پنجم: پرداختها را به مراحل قابل اثبات پیوند دهید
بهتر است پرداختهای عمده به تحقق مراحل مشخص وابسته باشند؛ مانند دریافت تأییدیه بانک، پرداخت مبلغ تسویه، صدور نامه فک رهن و حضور در دفترخانه. پرداخت بدون رسید یا به حساب اشخاص نامرتبط، ریسک معامله را افزایش میدهد.
ششم: تحویل ملک را از انتقال سند تفکیک کنید
اگر طرفین توافق میکنند ملک پیش از انتقال رسمی تحویل شود، باید وضعیت تصرف، مسئولیت خسارت، هزینه شارژ، قبوض، بیمه و زمان تخلیه یا تحویل دقیقاً نوشته شود. تحویل کلید نباید جایگزین انتقال رسمی یا تعیین تکلیف رهن تلقی شود.
۱۰. مدارک موردنیاز برای فک رهن یا انتقال تسهیلات
مدارک دقیق با توجه به بانک، نوع تسهیلات، وضعیت سند و شرایط پرونده متفاوت است؛ اما معمولاً آمادهکردن موارد زیر مفید خواهد بود:
مدارک فروشنده
-
اصل و تصویر سند مالکیت؛
-
مدارک هویتی مالک یا مالکان؛
-
قرارداد تسهیلات و مدارک مرتبط با رهن؛
-
شماره پرونده یا اطلاعات حساب تسهیلات؛
-
رسیدهای پرداخت اقساط، در صورت نیاز؛
-
مدارک مربوط به تسویه یا درخواست انتقال وام؛
-
وکالتنامه معتبر، در صورت اقدام از طریق نماینده.
مدارک خریدار
-
مدارک هویتی؛
-
مدارک شغلی و درآمدی در صورت درخواست بانک؛
-
اطلاعات اعتباری و بانکی موردنیاز؛
-
مدارک مربوط به توان بازپرداخت؛
-
مدارک ضامن یا وثیقه تکمیلی، در صورت مطالبه بانک.
مدارک ملک و معامله
-
سند و مشخصات ثبتی؛
-
مبایعهنامه یا پیشنویس توافق؛
-
استعلامهای ثبتی و بانکی؛
-
مدارک پایانکار و صورتمجلس تفکیکی، در موارد لازم؛
-
مفاصاحسابها و مدارک مرتبط با عوارض و بدهیهای ملک، حسب مورد.
نباید تصور کرد که ارائه این فهرست در همه بانکها کافی است. پیش از مراجعه، از شعبه مربوط بخواهید فهرست مدارک همان پرونده را اعلام کند.
۱۱. نقش بانک، دفترخانه و اداره ثبت در معامله
هر یک از این مراجع وظیفه مشخصی دارند و هیچکدام را نباید جایگزین دیگری دانست.
نقش بانک
بانک مرجع اعلام مانده تسهیلات، شرایط تسویه، موافقت یا عدم موافقت با انتقال تعهدات و صدور مدارک مربوط به فک رهن است. توافق خریدار و فروشنده نمیتواند بهتنهایی بانک را ملزم به پذیرش بدهکار جدید کند.
نقش دفترخانه
دفترخانه اسناد رسمی، در چارچوب قوانین و استعلامهای لازم، تنظیم سند و تشریفات رسمی انتقال را انجام میدهد. دفترخانه باید از وضعیت رهن و پاسخ مراجع مربوط آگاه باشد. پیش از امضای قرارداد نهایی، بهتر است طرفین با دفترخانه درباره مدارک موردنیاز و امکان انجام سند در وضعیت موجود هماهنگ کنند.
نقش اداره ثبت
اداره ثبت در ثبت و بهروزرسانی وضعیت حقوقی و ثبتی ملک نقش دارد. رفع قید رهن یا ثبت تغییرات مربوط به وثیقه باید از مسیر قانونی و اداری انجام شود.
چرا هماهنگی زودهنگام اهمیت دارد؟
گاهی طرفین ابتدا مبایعهنامهای تنظیم میکنند و پس از دریافت وجه تازه متوجه میشوند که برای فک رهن، مدارک یا تشریفات بیشتری لازم است. این تأخیر میتواند باعث اختلاف درباره موعد انتقال، خسارت تأخیر یا بازگرداندن وجه شود. بهتر است پیش از توافق نهایی، بانک و دفترخانه در جریان روش پیشنهادی معامله قرار گیرند.
۱۲. مبایعهنامه ملک در رهن بانک باید چه بندهایی داشته باشد؟
مبایعهنامه در این نوع معاملات باید دقیقتر از یک قرارداد معمولی باشد؛ زیرا علاوه بر تعهد فروش ملک، باید تکلیف بدهی بانکی و وثیقه نیز روشن شود.
بند اول: اعلام صریح وضعیت رهن
در قرارداد ذکر شود که ملک در رهن کدام بانک قرار دارد و مشخصات تسهیلات و سند رهنی چیست. پنهانکردن این موضوع میتواند منشأ اختلاف جدی شود.
بند دوم: تعیین مبلغ بدهی و تاریخ استعلام
مبلغ اعلامشده از سوی بانک، تاریخ استعلام و نحوه برخورد با تغییر احتمالی آن تا روز تسویه درج شود. اگر رقم قطعی هنوز دریافت نشده، قرارداد باید این موضوع را صریحاً بیان کند و زمان دریافت استعلام را مشخص سازد.
بند سوم: تعیین مسئول تسویه
باید روشن شود که فروشنده شخصاً بدهی را میپردازد یا بخشی از ثمن معامله برای تسویه به بانک پرداخت میشود. اگر خریدار پرداختکننده است، مبلغ پرداختی باید بهعنوان بخشی از ثمن محسوب شود.
بند چهارم: شرط موافقت بانک با انتقال وام
اگر روش معامله بر انتقال تسهیلات استوار است، باید تصریح شود که انجام آن منوط به موافقت کتبی بانک است. همچنین بهتر است مهلت دریافت پاسخ بانک و آثار رد درخواست مشخص شود.
بند پنجم: تعیین تکلیف در صورت عدم موافقت بانک
اگر بانک انتقال وام را نپذیرد، باید معلوم باشد طرفین چه راهی دارند: تسویه از محل ثمن، تغییر روش معامله، تمدید مهلت با توافق یا فسخ طبق شروط قراردادی. درباره استرداد وجوه و خسارت احتمالی نیز باید تعیین تکلیف شود.
بند ششم: زمان حضور در دفترخانه
تاریخ یا سازوکار تعیین تاریخ انتقال رسمی باید دقیق باشد. اگر فک رهن زمانبر است، مهلت متناسب و تکلیف تأخیرهای خارج از اختیار طرفین تعیین شود.
بند هفتم: ضمانت اجرای تخلف
اگر فروشنده از تسویه یا ارائه مدارک خودداری کند، یا خریدار از پرداخت مبلغی که بر عهده گرفته امتناع نماید، آثار قراردادی باید روشن باشد. وجه التزام، حق فسخ یا سایر ضمانت اجراها باید با دقت و متناسب با تعهدات تنظیم شوند.
بند هشتم: تعهدات تا روز انتقال
مسئولیت اقساط معوق، قبوض، شارژ ساختمان، عوارض، مالیاتها و هزینههای مربوط به ملک باید تا تاریخ مشخص تفکیک شود. در صورت وجود مستأجر، وضعیت اجارهنامه و ودیعه نیز باید جداگانه تعیین تکلیف شود.
بهتر است متن این بندها با توجه به پرونده واقعی و پس از بررسی وکیل یا مشاور حقوقی آشنا با معاملات ملکی تنظیم شود. نمونههای آماده اینترنتی ممکن است با نوع تسهیلات یا وضعیت ثبتی ملک سازگار نباشند.
۱۳. آیا میتوان با وکالتنامه، آپارتمان در رهن را خرید؟
یکی از راههایی که گاهی در معاملات پیشنهاد میشود، تنظیم مبایعهنامه و اعطای وکالتنامه به خریدار است تا او پس از تسویه وام یا پایان اقساط، سند را منتقل کند. این روش ممکن است در ظاهر ساده به نظر برسد، اما بهتنهایی ریسکهای مهمی دارد.
وکالتنامه، اصولاً به معنای انتقال مالکیت نیست؛ بلکه به شخصی اختیار انجام اعمالی را در حدود مندرجات وکالت میدهد. بنابراین، خریدار نباید تصور کند صرف دریافت وکالتنامه، جایگزین سند رسمی مالکیت شده است.
از جمله خطرهای این روش میتوان به موارد زیر اشاره کرد:
-
وکالت ممکن است با فوت یا حجر موکل یا وکیل، طبق قواعد قانونی، از بین برود.
-
اگر فروشنده بدهی را تسویه نکند، خریدار ممکن است نتواند ملک را آزاد کند.
-
وجود اختلاف یا محدودیت ثبتی میتواند اجرای وکالت را دشوار سازد.
-
وکالتنامه ممکن است اختیارات لازم برای تمام مراحل بانکی و ثبتی را نداشته باشد.
-
خریدار ممکن است برای الزام فروشنده به انجام تعهدات، ناچار به پیگیری قضایی شود.
اگر استفاده از وکالتنامه اجتنابناپذیر باشد، باید متن آن توسط متخصص بررسی شود و همزمان، قرارداد اصلی فروش، تعهدات مربوط به فک رهن، زمانبندی، ضمانت اجرا و وضعیت پرداختها بهصورت دقیق تنظیم گردد. وکالتنامه را نباید راه میانبری برای دورزدن موافقت بانک دانست.
۱۴. هزینههای فک رهن و انتقال تسهیلات بر عهده چه کسی است؟
پاسخ این پرسش به توافق طرفین، قرارداد تسهیلات و مقررات مربوط بستگی دارد. نمیتوان بدون بررسی پرونده گفت تمام هزینهها همیشه بر عهده فروشنده یا خریدار است.
هزینههای احتمالی ممکن است شامل موارد زیر باشد:
-
مانده اصل بدهی و مبالغ لازم برای تسویه؛
-
سود، وجه التزام یا هزینههای مرتبط با تأخیر، در صورت وجود؛
-
هزینههای اداری یا ثبتی مربوط به فک رهن؛
-
هزینه تنظیم اسناد رسمی؛
-
هزینه استعلامها و مدارک؛
-
هزینههای مربوط به تغییر یا تشکیل پرونده تسهیلات، در صورت مطالبه بانک؛
-
هزینههای احتمالی مربوط به وثیقه یا تضمین تکمیلی.
در قرارداد بهتر است هزینهها بهصورت موردی تقسیم شوند. برای نمونه، طرفین میتوانند توافق کنند بدهی و اقساط معوق تا تاریخ معین بر عهده فروشنده باشد و هزینههای ناشی از درخواست تسهیلات جدید خریدار بر عهده خریدار قرار گیرد. این صرفاً یک الگوی قابل مذاکره است و باید با مقررات و توافق واقعی سازگار شود.
۱۵. اگر بانک با انتقال وام موافقت نکند چه باید کرد؟
رد درخواست انتقال وام به معنای پایان قطعی معامله نیست؛ اما به این معناست که طرفین باید روش دیگری را بررسی کنند. گزینهها ممکن است شامل تسویه کامل بدهی، پرداخت بدهی از محل ثمن معامله یا توقف معامله تا فراهمشدن شرایط باشد.
راه اول: تسویه کامل توسط فروشنده
اگر فروشنده منابع مالی کافی داشته باشد، میتواند بدهی را تسویه و سپس برای فک رهن اقدام کند.
راه دوم: پرداخت مستقیم به بانک از محل ثمن
اگر خریدار توان مالی داشته باشد، میتوان با قرارداد دقیق، بخشی از ثمن را مستقیماً به بانک پرداخت کرد تا رهن آزاد شود. این روش باید با موافقت و هماهنگی لازم انجام شود.
راه سوم: تغییر شرایط معامله
ممکن است طرفین درباره قیمت، زمان پرداخت یا مهلت فک رهن مذاکره کنند. برای مثال، فروشنده میتواند تا تاریخ مشخص فرصت داشته باشد بدهی را تسویه کند و خریدار نیز پرداخت بخش باقیمانده را به تحقق فک رهن مشروط سازد.
راه چهارم: انصراف یا فسخ طبق قرارداد
اگر امکان اجرای روش توافقشده وجود نداشته باشد و طرفین راهحل جایگزین را نپذیرند، باید مطابق شروط قرارداد درباره فسخ، استرداد وجوه و خسارت تصمیم بگیرند. به همین دلیل، تعیین تکلیف این وضعیت از ابتدا ضروری است.
۱۶. خطرهای پرداخت اقساط فروشنده توسط خریدار
یکی از پرریسکترین توافقها آن است که خریدار بدون انتقال رسمی تسهیلات، متعهد شود اقساط وام فروشنده را پرداخت کند. این توافق ممکن است بین طرفین معتبر و لازمالاجرا تلقی شود، اما الزاماً رابطه بانکی را تغییر نمیدهد.
خطر برای خریدار
خریدار ممکن است اقساط را بپردازد، اما همچنان نتواند سند را آزاد یا به نام خود منتقل کند. اگر فروشنده همکاری نکند یا مشکلی برای او رخ دهد، خریدار باید از مسیر قراردادی و قضایی حقوق خود را پیگیری کند.
خطر برای فروشنده
اگر خریدار اقساط را نپردازد، بانک ممکن است همچنان فروشنده را بدهکار بشناسد و مطالبات خود را از او مطالبه کند. تأخیر در پرداخت میتواند آثار مالی و اعتباری داشته باشد.
خطر مشترک
اگر ملک در معرض اقدامات اجرایی بانک قرار گیرد، هر دو طرف ممکن است درگیر اختلاف و هزینههای حقوقی شوند. خریدار که پول پرداخت کرده و فروشنده که همچنان بدهکار بانکی شناخته میشود، هر دو در موقعیت دشواری قرار میگیرند.
راهکار کاهش خطر
بهترین راه، اخذ موافقت رسمی بانک و انجام انتقال واقعی تسهیلات است. اگر بانک انتقال را نمیپذیرد، پرداخت اقساط توسط خریدار باید تنها پس از بررسی حقوقی و با تضمینهای قراردادی کافی انجام شود؛ بااینحال، هیچ توافق خصوصی نباید بهعنوان جایگزین قطعی موافقت بانک معرفی شود.
۱۷. اشتباهات رایج در خرید و فروش ملک در رهن
اشتباه اول: اعتماد به مبلغ اعلامی فروشنده. مبلغ تسویه باید از بانک و برای تاریخ مشخص دریافت شود.
اشتباه دوم: یکی دانستن پرداخت بدهی و فک رهن. پس از پرداخت، تشریفات آزادسازی سند نیز باید تکمیل شود.
اشتباه سوم: تصور انتقال خودکار وام. انتقال تسهیلات منوط به ضوابط و موافقت بانک است.
اشتباه چهارم: پرداخت بخش عمده ثمن پیش از تعیین تکلیف رهن. پرداختها باید با تحقق مراحل قابل اثبات هماهنگ باشند.
اشتباه پنجم: اکتفا به وکالتنامه. وکالت، بهتنهایی مالکیت رسمی را منتقل نمیکند و ممکن است با موانع حقوقی روبهرو شود.
اشتباه ششم: تنظیم مبایعهنامه عمومی و بدون شروط بانکی. قرارداد باید وضعیت وثیقه، زمان تسویه، مسئول پرداخت و ضمانت اجرا را مشخص کند.
اشتباه هفتم: بیتوجهی به سایر محدودیتهای ثبتی. ممکن است ملک علاوه بر رهن، دارای بازداشت یا محدودیت دیگری باشد.
اشتباه هشتم: نادیدهگرفتن هزینهها و اقساط معوق. باید تمام بدهیها و هزینههای احتمالی پیش از توافق نهایی روشن شوند.
اشتباه نهم: تحویل ملک بدون تعیین تکلیف مسئولیتها. زمان تحویل، قبوض، شارژ، خسارت و تصرف باید مکتوب باشد.
اشتباه دهم: اعتماد به تجربه یک معامله مشابه. شرایط هر پرونده به بانک، نوع وام، قرارداد و وضعیت ثبتی همان ملک وابسته است.
۱۸. مثال کاربردی از معامله آپارتمان در رهن بانک در شیراز
برای روشنشدن موضوع، یک مثال فرضی را در نظر بگیریم.
مالک آپارتمانی در شیراز قصد فروش دارد. سند ملک در رهن بانک است و بخشی از اقساط تسهیلات باقی مانده است. خریدار پس از بازدید، بررسی موقعیت و ارزیابی قیمت، به خرید علاقهمند میشود. فروشنده اعلام میکند که امکان انتقال وام وجود دارد و خریدار میتواند اقساط را ادامه دهد.
در این مرحله، خریدار نباید بلافاصله بیعانه قابلتوجه پرداخت کند. نخست باید از فروشنده بخواهد همراه او به بانک مراجعه کند و مانده بدهی، وضعیت اقساط و امکان انتقال تسهیلات را بهصورت رسمی بررسی نماید.
فرض کنیم بانک اعلام کند انتقال تسهیلات به خریدار با شرایط فعلی امکانپذیر نیست، اما تسویه کامل و فک رهن امکان دارد. اکنون طرفین دو انتخاب دارند: فروشنده بدهی را از منابع خود تسویه کند یا با توافق خریدار، بخشی از ثمن مستقیماً به بانک پرداخت شود.
اگر روش دوم انتخاب شود، در مبایعهنامه باید نوشته شود که مبلغ پرداختی به بانک بخشی از ثمن معامله است؛ فروشنده موظف است مدارک لازم برای فک رهن را پیگیری کند؛ باقیمانده ثمن در چه تاریخی پرداخت میشود؛ و اگر فک رهن در مهلت تعیینشده انجام نشد، چه ضمانت اجرایی وجود دارد.
پس از پرداخت بدهی، خریدار باید صدور مدارک بانکی و تکمیل تشریفات ثبتی را پیگیری کند. سپس طرفین طبق برنامه به دفترخانه مراجعه میکنند و سند رسمی انتقال مییابد.
در این مثال، معامله نه به دلیل وجود رهن متوقف شد و نه با یک وعده شفاهی پیش رفت؛ بلکه مسیر آن با استعلام، توافق و پرداخت مرحلهای روشن شد. این همان تفاوت معامله حرفهای با معامله پرریسک است.
۱۹. پرسشهای پرتکرار درباره فروش ملک در رهن بانک
آیا فروش آپارتمان در رهن بانک بدون تسویه وام ممکن است؟
در برخی شرایط، با موافقت بانک و رعایت تشریفات مربوط به انتقال تسهیلات یا تغییر تعهدات، امکان پیشبرد معامله وجود دارد. اما انتقال رسمی سند و ادامه رهن باید طبق ضوابط بانک و ثبت انجام شود. صرف توافق خریدار و فروشنده کافی نیست.
آیا خریدار میتواند اقساط وام فروشنده را پرداخت کند؟
از نظر عملی ممکن است خریدار و فروشنده درباره پرداخت اقساط توافق کنند؛ اما این کار بهخودیخود بدهکار بانکی را تغییر نمیدهد. برای انتقال واقعی تسهیلات باید موافقت و تشریفات رسمی بانک انجام شود.
اگر فروشنده وام را تسویه کند، سند همان روز آزاد میشود؟
لزوماً خیر. پرداخت بدهی و تکمیل تشریفات صدور مدارک فک رهن و ثبت آن ممکن است زمانبر باشد. زمان دقیق باید از بانک و مرجع ثبتی مربوط استعلام شود.
آیا همه وامهای مسکن قابل انتقال هستند؟
خیر. قابلیت انتقال به نوع تسهیلات، قرارداد اولیه، ضوابط جاری بانک و شرایط خریدار بستگی دارد. نباید یک تجربه یا رویه را به همه وامها تعمیم داد.
آیا خریدار میتواند پیش از فک رهن، مبایعهنامه امضا کند؟
تنظیم توافق اولیه ممکن است با شروط دقیق انجام شود؛ اما باید وضعیت رهن آشکار باشد و تعهدات طرفین، مهلتها، شیوه تسویه یا انتقال و آثار عدم موافقت بانک بهروشنی نوشته شود. بهتر است متن قرارداد پیش از امضا بررسی حقوقی شود.
اگر فروشنده بدهی را اعلام نکند چه میشود؟
پنهانکردن وضعیت رهن یا اعلام اطلاعات نادرست میتواند منشأ اختلاف و مسئولیت قراردادی یا حقوقی باشد. خریدار باید پیش از پرداخت وجه، استعلام بانکی و ثبتی بگیرد و وضعیت ملک را در قرارداد ثبت کند.
آیا وکالت بلاعزل مشکل انتقال را حل میکند؟
خیر. وکالت بلاعزل نیز بهتنهایی رهن بانکی را برطرف نمیکند و جایگزین موافقت بانک یا انتقال رسمی مالکیت نیست. آثار حقوقی و محدودیتهای وکالت باید جداگانه بررسی شوند.
آیا انتقال وام باعث میشود خریدار همان اقساط قبلی را بپردازد؟
نه لزوماً. بانک ممکن است با توجه به شرایط پرونده، ضوابط و قرارداد جدید، تغییراتی در نحوه ادامه تعهدات یا تضمینها مطالبه کند. مبلغ قسط و شرایط بازپرداخت باید از بانک استعلام شود.
برای خرید آپارتمان در رهن بانک در شیراز، اولین اقدام چیست؟
اولین اقدام، دریافت اطلاعات دقیق سند و پرونده تسهیلات و استعلام رسمی از بانک عامل است. پس از آن باید روش معامله، مبلغ پرداختی، زمان فک رهن یا انتقال تعهدات و شرایط تنظیم سند مشخص شود.
۲۰. جمعبندی؛ معامله مطمئن با استعلام، توافق روشن و ثبت رسمی
خرید و فروش آپارتمانِ در رهن بانک در شیراز، بهخودیخود موضوعی غیرممکن یا غیرقابل مدیریت نیست؛ اما معاملهای است که به دقت بیشتری نسبت به یک خریدوفروش معمولی نیاز دارد. در این نوع قرارداد، تنها قیمت ملک و رضایت خریدار و فروشنده تعیینکننده نیست؛ وضعیت وثیقه، میزان بدهی، شرایط تسهیلات، موافقت بانک و امکان انتقال رسمی نیز باید همزمان بررسی شوند.
فروشنده باید پیش از مذاکره نهایی بداند چه میزان بدهی دارد، برای تسویه چه مبلغی لازم است و آیا بانک با انتقال تسهیلات موافقت میکند یا خیر. خریدار نیز باید پیش از پرداخت وجه، از مالکیت فروشنده، وضعیت ثبتی آپارتمان، مانده بدهی و روش قانونی آزادسازی یا انتقال رهن اطمینان حاصل کند. هیچیک از طرفین نباید صرفاً به وعده شفاهی، تصویر دفترچه اقساط، رسید قدیمی یا وکالتنامه اکتفا کنند.
اگر بدهی تسویه میشود، باید پرداخت آن از مسیر رسمی انجام شود و مدارک فک رهن تا تکمیل فرآیند ثبتی پیگیری گردد. اگر قرار است تسهیلات به خریدار منتقل شود، موافقت کتبی بانک و تعیین تکلیف رسمی تعهدات ضرورت دارد. اگر نیز بخشی از ثمن معامله برای تسویه بدهی به بانک اختصاص مییابد، قرارداد باید مبلغ، زمان، حساب مقصد، مسئولیتها و ضمانت اجرای تأخیر را بهروشنی مشخص کند.
در نهایت، مهمترین سرمایه یک معامله موفق، اعتماد آگاهانه است؛ اعتمادی که نه بر پایه عجله و وعده، بلکه بر اساس سند معتبر، استعلام رسمی، محاسبه روشن و تعهد قابل اجرا شکل میگیرد. خریدار و فروشندهای که پیش از امضا پرسشهای درست مطرح میکنند و مراحل بانکی و ثبتی را با حوصله پیش میبرند، احتمال اختلاف و زیان را بهطور معناداری کاهش میدهند.
اگر قصد خرید یا فروش آپارتمان در رهن بانک در شیراز را دارید، پیش از پرداخت بیعانه یا امضای مبایعهنامه، ابتدا وضعیت تسهیلات را از بانک استعلام کنید، سپس روش معامله را با دفترخانه و مشاور حقوقی بررسی نمایید. در معاملات ملکی، گاهی چند روز بررسی بیشتر، از ماهها اختلاف و هزینه جلوگیری میکند؛ و این همان احتیاطی است که ارزش سرمایه و آرامش خاطر طرفین را حفظ خواهد کرد.