این مقاله با رویکردی کاربردی، مقررات مالیات خانههای خالی را برای معاملات خریدوفروش آپارتمان در شیراز توضیح میدهد و راهکارهایی برای کاهش ریسک مالیاتی و قراردادی ارائه میکند.مالیات خانههای خالی یکی از موضوعات مهم و اثرگذار بر بازار معاملات مسکن است
مقدمه
بازار مسکن شیراز، مانند دیگر شهرهای بزرگ کشور، تنها از خریدوفروش خانههای محل سکونت تشکیل نشده است. بخشی از واحدهای مسکونی برای سرمایهگذاری خریداری میشوند، بعضی آپارتمانها در انتظار فروش یا اجاره باقی میمانند، برخی به دلیل اختلافات خانوادگی و حقوقی بلااستفادهاند و گروهی نیز به علت نداشتن امکانات لازم، انجام تعمیرات یا آمادهنبودن برای سکونت، مدتی خالی میمانند.
در چنین شرایطی، تشخیص تفاوت میان «خانهای که موقتاً خالی است» و «واحدی که از نظر قانون مشمول مالیات خانههای خالی میشود» اهمیت زیادی دارد. این دو مفهوم همیشه یکسان نیستند. ممکن است آپارتمانی در یکی از محلههای شیراز، مانند معالیآباد، قصردشت، عفیفآباد، فرهنگشهر، زرگری یا سایر مناطق شهر، چند ماه بدون سکنه بماند؛ اما برای تعیین تکلیف مالیاتی آن باید شرایط قانونی، اطلاعات سامانه ملی املاک و اسکان، مدت خالیبودن و وضعیت مالکیت بررسی شود.
از سوی دیگر، فروشندهای که آپارتمان خود را برای فروش عرضه کرده و خریدارِ ملکی که قصد سکونت یا سرمایهگذاری در آن را دارد، ممکن است پرسشهای متفاوتی داشته باشند. فروشنده میخواهد بداند آیا خالیماندن ملک در مدت بازاریابی موجب مالیات میشود؟ خریدار نگران است که آیا بدهی مالیاتی قبلی به او منتقل خواهد شد؟ آیا پس از انتقال سند، مدت خالیبودن گذشته نیز برای خریدار محاسبه میشود؟ اگر اطلاعات سامانه اشتباه باشد، چه باید کرد؟
این پرسشها زمانی اهمیت بیشتری پیدا میکنند که بدانیم در آبان ۱۴۰۵، آییننامه تازهای درباره شناسایی اولیه خانههای خالی توسط شهرداریها ابلاغ شده است. بنابراین، آگاهی از مقررات و مستندسازی وضعیت ملک، دیگر صرفاً موضوعی اداری نیست؛ بلکه بخشی از مدیریت هوشمندانه معامله به شمار میرود.
هدف این مقاله آن است که بدون بزرگنمایی خطرات و بدون ارائه وعدههای غیرواقعی، مسیر قانونی و عملی مالیات خانههای خالی را برای خریداران و فروشندگان آپارتمان در شیراز روشن کند. آگاهی درست، پیش از آنکه هزینهای به معامله تحمیل شود، میتواند از اختلاف، تأخیر و نگرانیهای غیرضروری جلوگیری کند.
فهرست عناوین مقاله
-
مالیات خانههای خالی چیست و چرا برای بازار مسکن شیراز اهمیت دارد؟
-
تعریف قانونی خانه خالی در سال ۱۴۰۵ چیست؟
-
آیا هر آپارتمان خالی در شیراز مشمول مالیات میشود؟
-
نقش سامانه ملی املاک و اسکان در شناسایی خانههای خالی
-
آییننامه جدید سال ۱۴۰۵ و نقش شهرداری شیراز
-
مالیات خانه خالی چگونه محاسبه میشود؟
-
مالیات خانههای خالی برای آپارتمان نوساز و پروژههای انبوهسازی
-
فروش آپارتمان خالی در شیراز؛ مسئولیت مالیاتی فروشنده چیست؟
-
خرید آپارتمان خالی در شیراز؛ خریدار چه استعلامهایی بگیرد؟
-
آیا مالیات خانه خالی به خریدار جدید منتقل میشود؟
-
تکلیف خانه خالی دارای چند مالک یا مالکیت مشاع چیست؟
-
اگر اطلاعات سامانه اشتباه باشد، چگونه اعتراض کنیم؟
-
چه مدارکی برای اثبات سکونت یا استفاده از ملک مفید است؟
-
توصیههای قراردادی برای خریدوفروش آپارتمان خالی
-
اشتباهات رایج مالکان و خریداران در موضوع مالیات خانههای خالی
-
پرسشهای پرتکرار درباره مالیات خانههای خالی در شیراز
-
جمعبندی؛ معامله مطمئن با آگاهی و شفافیت
۱. مالیات خانههای خالی چیست و چرا برای بازار مسکن شیراز اهمیت دارد؟
مالیات خانههای خالی، مالیاتی است که قانونگذار برای برخی واحدهای مسکونی فاقد سکونت یا بهرهبرداری در شرایط مشخص در نظر گرفته است. هدف اصلی این سیاست، تشویق مالکان به عرضه واحدهای بلااستفاده به بازار مسکن و جلوگیری از نگهداری طولانیمدت خانهها بدون استفاده عنوان میشود.
از نگاه بازار، وقتی بخشی از واحدهای مسکونی بدون استفاده باقی میمانند، ممکن است عرضه مؤثر مسکن برای سکونت یا اجاره کاهش پیدا کند. قانون مالیات خانههای خالی تلاش میکند با ایجاد هزینه برای خالینگهداشتن طولانیمدت واحدهای مشمول، انگیزه عرضه آنها را افزایش دهد. البته میزان موفقیت این سیاست به کیفیت اطلاعات، دقت شناسایی، اجرای درست قانون و امکان اعتراض مؤدیان وابسته است.
اهمیت این موضوع برای شیراز از چند جهت قابل بررسی است:
نخست؛ گستردگی بازار معاملات مسکونی: شیراز شهری بزرگ با محلهها و محدودههای متنوع است. شرایط عرضه و تقاضا در همه مناطق یکسان نیست و واحدهای مسکونی ممکن است به دلایل مختلف مدتی بدون سکنه باقی بمانند.
دوم؛ حضور سرمایهگذاران ملکی: برخی افراد آپارتمان را با هدف حفظ ارزش دارایی خریداری میکنند و ممکن است تا زمان فروش یا تصمیمگیری درباره اجاره، از آن استفاده نکنند. این گروه باید بدانند سرمایهگذاری در ملک، مسئولیتهای قانونی مربوط به ثبت اطلاعات و مالیات را از میان نمیبرد.
سوم؛ آپارتمانهای در حال فروش: گاهی فروشنده ملک را تخلیه میکند تا بازدید و انتقال آن آسانتر باشد. خالیبودن واحد در دوره بازاریابی، بهخودیخود به معنای قطعیبودن شمول مالیات نیست؛ اما اگر مدت و شرایط مقرر قانونی محقق شود، موضوع باید بررسی شود.
چهارم؛ واحدهای نوساز: آپارتمان تازهساخت ممکن است پس از صدور گواهی پایان عملیات ساختمانی مدتی خالی بماند. قانون برای واحدهای نوساز و پروژههای انبوهسازی مهلتهای ویژهای در نظر گرفته است که در ادامه توضیح داده میشود.
در نتیجه، فروشنده یا خریدار نباید صرفاً با شنیدن عبارت «این خانه خالی است» درباره وضعیت مالیاتی آن قضاوت کند. ملاک، شرایط مقرر در قانون و اطلاعات معتبر مربوط به ملک و مالک است.
۲. تعریف قانونی خانه خالی در سال ۱۴۰۵ چیست؟
مبنای اصلی مالیات خانههای خالی، ماده ۵۴ مکرر قانون مالیاتهای مستقیم است. مطابق این ماده، واحد مسکونی واقع در شهرهای بالای یکصد هزار نفر جمعیت، در صورتی که بر اساس اطلاعات سامانه ملی املاک و اسکان کشور در هر سال مالیاتی در مجموع بیش از ۱۲۰ روز ساکن یا کاربر نداشته باشد، میتواند بهعنوان خانه خالی شناسایی شود.
برای فهم دقیق این تعریف باید به چند نکته توجه کرد:
الف) معیار، بیش از ۱۲۰ روز است
قانون از عبارت «بیش از ۱۲۰ روز» استفاده میکند. بنابراین نباید آن را به «۱۲۰ روز یا بیشتر» تبدیل کرد. همچنین این مدت در چارچوب سال مالیاتی بررسی میشود و نباید بدون توجه به ضوابط قانونی، روزهای دو سال مختلف را با یکدیگر جمع کرد.
ب) مجموع روزها اهمیت دارد
خالیبودن ملک لزوماً نباید پیوسته و بدون وقفه باشد. آنچه در تعریف قانونی اهمیت دارد، مجموع مدت خالیبودن در سال مالیاتی و اطلاعات قابل استناد مربوط به آن است. ازاینرو، مالک باید تغییر وضعیت ملک را بهدرستی ثبت کند و صرفاً به تصور شخصی خود از مدت خالیبودن اکتفا نکند.
پ) سامانه ملی املاک و اسکان مبنای اطلاعاتی شناسایی است
قانون، شناسایی خانه خالی را به اطلاعات سامانه ملی املاک و اسکان پیوند داده است. بنابراین، وضعیت ثبتشده ملک و مالک در سامانه اهمیت ویژهای دارد. ممکن است یک واحد واقعاً مورد استفاده قرار گرفته باشد، اما اطلاعات سامانه بهروز نشده باشد؛ یا برعکس، اطلاعات قدیمی باعث شود واحدی خالی تلقی شود که در واقع ساکن داشته است.
ت) شهر باید مشمول محدوده جمعیتی قانون باشد
ماده ۵۴ مکرر ناظر بر واحدهای مسکونی واقع در شهرهای بالای یکصد هزار نفر جمعیت است. شیراز بهعنوان یکی از شهرهای بزرگ کشور در این چارچوب قرار میگیرد.
ث) واحد مسکونی موضوع قانون است
نباید هر نوع ملک را بدون بررسی، مشمول همین عنوان دانست. کاربری ملک، وضعیت ثبتی و ماهیت واحد باید روشن باشد. واحد تجاری، اداری، انبار یا ملکی که کاربری مسکونی ندارد، صرفاً به دلیل بلااستفادهبودن، خودبهخود خانه خالی موضوع ماده ۵۴ مکرر محسوب نمیشود.
پس تعریف قانونی را باید مجموعهای از شرایط دانست: واحد مسکونی، واقعشدن در شهر مشمول، بیش از ۱۲۰ روز فقدان ساکن یا کاربر در سال مالیاتی و احراز وضعیت بر پایه اطلاعات سامانه و فرآیند قانونی.
۳. آیا هر آپارتمان خالی در شیراز مشمول مالیات میشود؟
خیر. این یکی از مهمترین نکاتی است که باید از برداشتهای شتابزده درباره قانون جلوگیری کند.
خالیبودن ظاهری یک آپارتمان، بهتنهایی برای نتیجهگیری درباره بدهی مالیاتی کافی نیست. ممکن است واحدی برای چند هفته یا چند ماه خالی باشد، اما مدت آن از حد قانونی عبور نکرده باشد. ممکن است ملک نوساز باشد و هنوز مهلت مقرر قانونی برای شمول مالیات آن سپری نشده باشد. همچنین احتمال دارد اطلاعات سامانه با وضعیت واقعی ملک مطابقت نداشته باشد.
برای نمونه، فرض کنید مالک آپارتمانی در شیراز، پس از تخلیه مستأجر، قصد فروش ملک را دارد. واحد برای بازدید آماده شده و در این مدت کسی در آن سکونت ندارد. آیا همین موضوع فوراً مالیات خانه خالی ایجاد میکند؟ پاسخ منفی است؛ ابتدا باید مدت خالیبودن در سال مالیاتی، تاریخ مالکیت، وضعیت ثبتشده در سامانه و سایر شرایط قانونی بررسی شود.
نمونه دیگر، آپارتمانی است که مالک آن برای مدتی به شهر دیگری نقل مکان کرده و ملک در شیراز خالی مانده است. در چنین وضعیتی نیز باید معیارهای قانونی و اطلاعات سامانه بررسی شود. صرف اینکه مالک در ملک سکونت ندارد، بهتنهایی پاسخ کامل درباره مالیات نیست.
در مقابل، اگر یک واحد مسکونی در شهر مشمول، در یک سال مالیاتی بیش از ۱۲۰ روز فاقد ساکن یا کاربر باشد و شرایط قانونی دیگر نیز فراهم باشد، احتمال شمول مالیات مطرح میشود.
بنابراین، بهتر است به جای پرسش کلی «آیا خانه خالی مالیات دارد؟» این پرسشهای دقیقتر مطرح شود:
-
ملک در چه تاریخی به مالک فعلی منتقل شده است؟
-
واحد در کدام سال مالیاتی و چه مدتی خالی بوده است؟
-
آیا در این مدت مستأجر یا بهرهبردار داشته است؟
-
آیا اطلاعات سکونت و مالکیت در سامانه ملی املاک و اسکان صحیح است؟
-
آیا واحد نوساز است و مهلت ویژه آن سپری شده است؟
-
آیا برگ مطالبه مالیاتی صادر شده یا صرفاً پیام یا اخطار اولیه دریافت شده است؟
پاسخ به این پرسشها، تصویر واقعیتری از وضعیت مالیاتی ملک ارائه میدهد.
۴. نقش سامانه ملی املاک و اسکان در شناسایی خانههای خالی
سامانه ملی املاک و اسکان کشور، یکی از ابزارهای اصلی ثبت و تجمیع اطلاعات مربوط به مالکیت و وضعیت سکونت واحدهای مسکونی است. قانون مالیات خانههای خالی، شناسایی این واحدها را به دادههای این سامانه مرتبط کرده است.
برای مالکان آپارتمان در شیراز، ثبت و بهروزرسانی اطلاعات اهمیت عملی دارد. اطلاعات نادرست یا ناقص ممکن است در آینده زمینه اختلاف ایجاد کند؛ بهخصوص اگر ملک فروخته شده، مستأجر آن تغییر کرده یا نشانی اقامت مالک عوض شده باشد.
چه اطلاعاتی باید مورد توجه مالک باشد؟
مالک باید اطمینان حاصل کند که اطلاعات مربوط به هویت مالک، نشانی ملک، کدپستی، وضعیت مالکیت و محل اقامت در سامانه با واقعیت مطابقت دارد. اگر ملک اجاره داده شده، تغییر وضعیت باید مطابق مقررات و در زمان مناسب ثبت شود. در صورت فروش نیز تاریخ و وضعیت انتقال مالکیت باید با اسناد رسمی و اطلاعات سامانه هماهنگ باشد.
چرا کدپستی اهمیت دارد؟
کدپستی یکی از شناسههای مهم برای تفکیک و شناسایی واحدهاست. در ساختمانهای چندواحدی، اشتباه در کدپستی یا ارتباطدادن اطلاعات یک واحد با واحد دیگر میتواند مشکلساز شود. بنابراین، فروشنده باید پیش از معامله از تطبیق کدپستی درجشده در مدارک و اطلاعات سامانه اطمینان حاصل کند.
آیا ثبت اطلاعات بهتنهایی مانع مالیات میشود؟
خیر. ثبت صحیح اطلاعات به معنای معافیت خودکار نیست. سامانه محل ثبت و بررسی اطلاعات است و شرایط قانونی شمول یا عدم شمول مالیات همچنان باید رعایت شود. اگر ملک واقعاً مشمول قانون باشد، صرف ثبت یک نشانی یا ورود اطلاعات ناقص، مسئولیت قانونی را از بین نمیبرد.
توصیه عملی
مالکان بهتر است در فواصل مناسب، اطلاعات املاک خود را بررسی کنند و پس از هر تغییر مهم، مانند خرید، فروش، اجاره، تخلیه یا تغییر محل اقامت، وضعیت ثبتشده را بهروزرسانی کنند. نگهداری تصویر قرارداد اجاره، رسید تحویل ملک، سند انتقال و سایر مدارک نیز در زمان بروز اختلاف مفید خواهد بود.
۵. آییننامه جدید سال ۱۴۰۵ و نقش شهرداری شیراز
یکی از تحولات مهم در آبان ۱۴۰۵، ابلاغ آییننامه اجرایی تبصره ۵ ماده ۵۴ مکرر قانون مالیاتهای مستقیم است. این آییننامه درباره شناسایی اولیه واحدهای مسکونی خالی از سوی شهرداریهاست.
بر اساس گزارش منتشرشده درباره این مصوبه، آییننامه در جلسه ۲۹ مهر ۱۴۰۵ هیئت وزیران تصویب و با شماره ۹۵۷۲۰ در تاریخ ۱۲ آبان ۱۴۰۵ ابلاغ شده است. طبق مفاد اعلامشده، شهرداریهای شهرهای دارای بیش از یکصد هزار نفر جمعیت باید با استفاده از سامانهها و اطلاعات در اختیار خود، واحدهای مشکوک به خالیبودن را شناسایی اولیه کنند و اطلاعات مربوط را در اختیار وزارت راه و شهرسازی قرار دهند.
شهرداری چگونه اطلاعات را شناسایی میکند؟
مطابق گزارش مربوط به آییننامه، شهرداری میتواند از دادههایی مانند اطلاعات صدور پروانه ساختمانی، گواهی پایان عملیات ساختمانی، عوارض و بهای خدمات و دیگر اطلاعات موجود استفاده کند. این دادهها برای شناسایی اولیه واحدها به کار میروند.
آیا شهرداری مستقیماً مالیات را تعیین میکند؟
نکته مهم این است که شناسایی اولیه با تشخیص نهایی مالیات یکسان نیست. اطلاعات شهرداری به وزارت راه و شهرسازی ارسال میشود و وزارتخانه باید آنها را بررسی و صحتسنجی کند. سپس فهرست نهایی واحدهای خالی برای اقدام مالیاتی در اختیار سازمان امور مالیاتی قرار میگیرد.
بنابراین، اگر مالک آپارتمانی در شیراز اخطاری یا اطلاعیهای درباره خالیبودن ملک دریافت کند، نباید آن را بدون بررسی معادل برگ قطعی مطالبه مالیات بداند. لازم است نوع ابلاغ، مرجع صادرکننده، اطلاعات مورد استناد و مرحله رسیدگی مشخص شود.
مهلت اعلام فهرست نهایی
بر اساس توضیحات منتشرشده درباره آییننامه، وزارت راه و شهرسازی موظف است پس از دریافت اطلاعات شهرداریها، فهرست نهایی واحدهای خالی را حداکثر تا پایان خردادماه هر سال برای اقدام مالیاتی به سازمان امور مالیاتی اعلام کند. اجرای عملی این فرآیند به تبادل داده و صحت اطلاعات دستگاههای مربوط وابسته است.
این موضوع برای مالکان شیراز چه معنایی دارد؟
از آنجا که شیراز در شمار شهرهای بزرگ کشور قرار دارد، مالکان آپارتمان در این شهر باید نسبت به صحت اطلاعات ملک حساستر باشند. بهتر است تصور نشود که خالیماندن ملک از دید مراجع مربوط پنهان خواهد ماند یا صرفاً به دلیل عرضهنشدن آن در آگهیهای عمومی، اطلاعاتی درباره وضعیت آن وجود ندارد.
در عین حال، نباید از این تحول برداشت کرد که هر واحدی که در دادههای اولیه شهرداری بهعنوان مشکوک شناسایی شود، قطعاً مشمول مالیات است. صحتسنجی، تطبیق اطلاعات و رعایت ضوابط قانونی همچنان ضروری است.
۶. مالیات خانه خالی چگونه محاسبه میشود؟
یکی از پرسشهای رایج مالکان این است که اگر آپارتمان آنها مشمول مالیات خانههای خالی شود، مبلغ مالیات چگونه محاسبه خواهد شد.
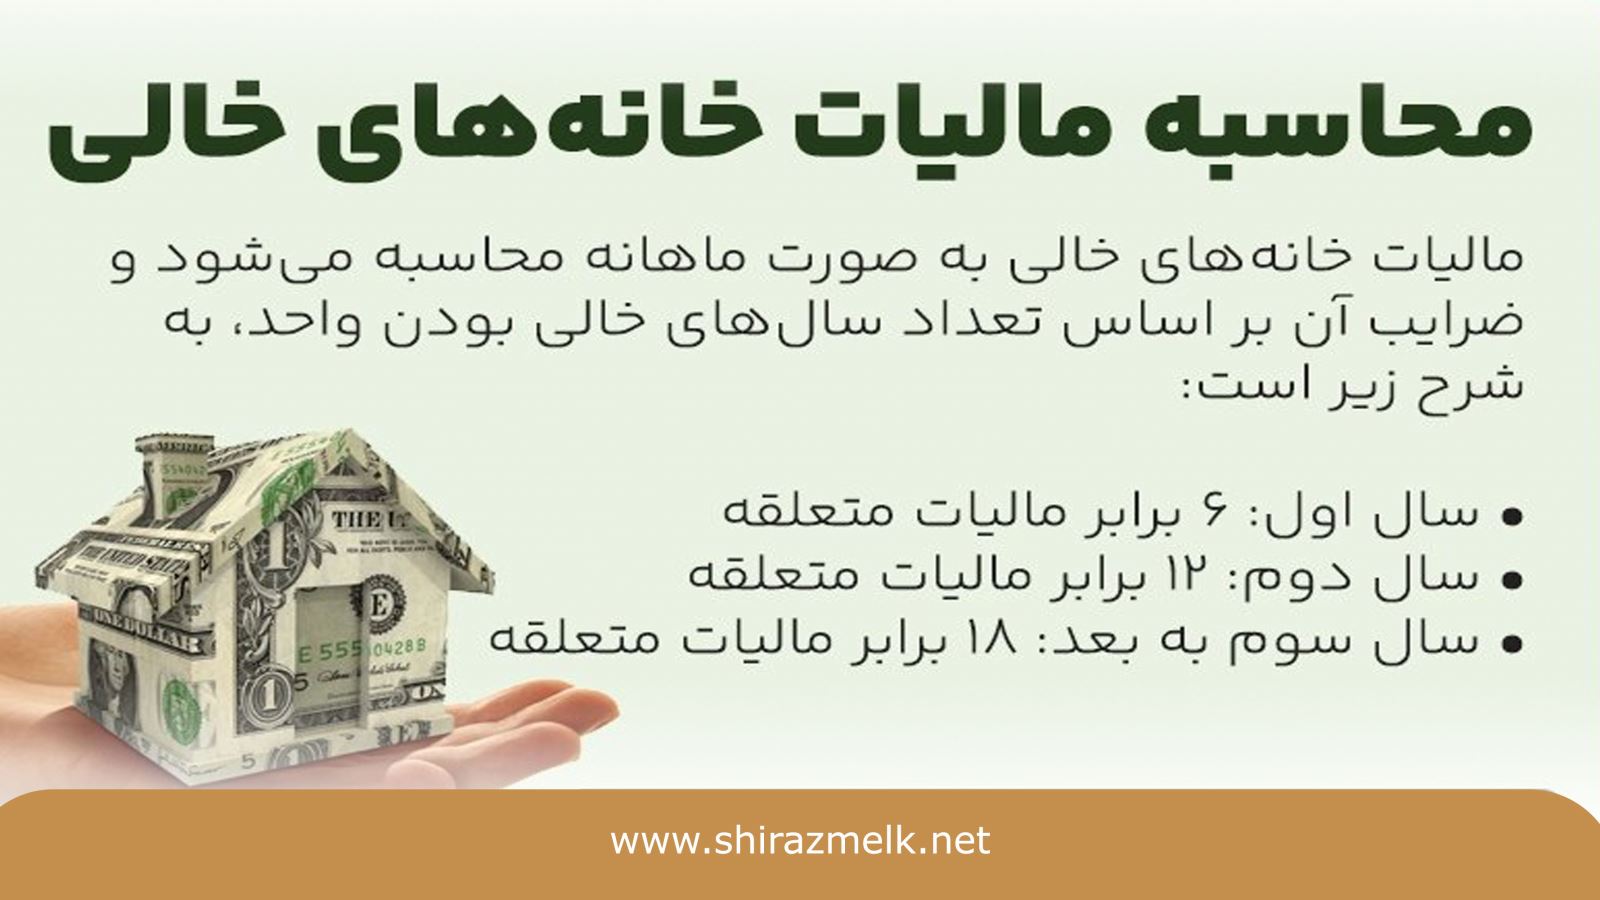
مطابق ماده ۵۴ مکرر قانون مالیاتهای مستقیم، مبنای محاسبه، مالیات بر درآمد اجاره است و ضرایب مشخصی برای سالهای مختلف خالیماندن در نظر گرفته شده است:
-
سال اول: معادل شش برابر مالیات متعلقه بر مبنای درآمد اجاره؛
-
سال دوم: معادل دوازده برابر مالیات متعلقه؛
-
سال سوم و سالهای بعد: معادل هجده برابر مالیات متعلقه.
این ضرایب به معنای شش، دوازده یا هجده برابر قیمت ملک نیستند. همچنین نباید آنها را با درصدی از ارزش روز آپارتمان اشتباه گرفت. پایه محاسبه، مالیات متعلق به درآمد اجاره است که مطابق مقررات مالیاتی و اطلاعات مربوط به ملک تعیین میشود
یک مثال ساده برای درک سازوکار
فرض کنید برای یک واحد مسکونی، پس از بررسی مقررات و اطلاعات مربوط، مالیات پایه اجاره در محاسبات قانونی مبلغ مشخصی تعیین شود. در این صورت، ضریب مربوط به سال شمول بر همان مالیات پایه اعمال میشود. اگر ملک در سال اول مشمول باشد، ضریب شش برابر مطرح است؛ اگر در سال دوم متوالی شرایط قانونی برقرار باشد، ضریب دوازده برابر و از سال سوم به بعد ضریب هجده برابر خواهد بود.
این مثال صرفاً برای توضیح روش محاسبه است و رقم واقعی مالیات یک آپارتمان در شیراز را نشان نمیدهد. تعیین مبلغ دقیق، به مشخصات ملک، ارزش اجاری مبنای محاسبه، سهم مالکیت، سال مالیاتی، مدت مشمول و مقررات جاری بستگی دارد.
آیا هر سال خالیبودن، ضریب را افزایش میدهد؟
ضرایب سال دوم و سوم را نباید بدون توجه به استمرار شرایط به کار برد. دستورالعمل محاسبه مالیات خانههای خالی، درباره توالی سالها و نحوه محاسبه توضیحاتی دارد. مطابق دستورالعمل منتشرشده، در صورت وجود فاصله میان سالهایی که ملک خالی شناخته شده است، ممکن است محاسبه سال جدید با ضریب سال اول انجام شود؛ بنابراین، صرف اینکه ملکی در دو سال جداگانه خالی بوده، لزوماً به معنای اعمال ضریب سال دوم نیست.
آیا مالیات برای تمام سال محاسبه میشود؟
مالیات موضوع این ماده برای مدت مشمول و با رعایت قواعد مربوط به ماههای قابل محاسبه تعیین میشود. دستورالعمل اجرایی مالیاتی درباره نحوه محاسبه ماهانه و کسر ماه نیز ضوابطی ارائه کرده است. به همین دلیل، محاسبه دقیق را نباید با یک ضرب ساده در تعداد روزهای خالیبودن انجام داد.
بهترین اقدام آن است که مالک، پس از دریافت اعلام رسمی، جزئیات مبنای محاسبه را بررسی کند و در صورت وجود ابهام، از اداره امور مالیاتی یا مشاور مالیاتی آگاه به مقررات روز راهنمایی بگیرد.
۷. مالیات خانههای خالی برای آپارتمان نوساز و پروژههای انبوهسازی
در بازار مسکن شیراز، واحدهای نوساز و پروژههای ساختمانی سهم قابل توجهی از معاملات را تشکیل میدهند. طبیعی است که برخی از این واحدها پس از تکمیل ساختمان، مدتی بدون سکنه بمانند؛ برای مثال، سازنده هنوز همه واحدها را نفروخته یا خریدار برای تحویل و سکونت برنامهریزی نکرده است.
قانون برای واحدهای نوساز و پروژههای انبوهسازی مهلت ویژهای پیشبینی کرده است:
-
واحدهای مسکونی نوساز، پس از گذشت ۱۲ ماه از زمان صدور گواهی اتمام عملیات ساختمانی، در صورت تحقق شرایط قانونی، مشمول مقررات مالیات خانههای خالی میشوند.
-
واحدهای واقع در طرحها یا پروژههای انبوهسازی، پس از گذشت ۱۸ ماه از زمان صدور گواهی مربوط، در صورت تحقق شرایط قانونی، مشمول این مقررات خواهند شد.
این مهلتها از تاریخ صدور گواهی پایان عملیات ساختمانی محاسبه میشوند، نه لزوماً از تاریخی که مالک کلید واحد را دریافت کرده یا تصمیم به فروش گرفته است.
خریدار آپارتمان نوساز چه چیزی را بررسی کند؟
خریدار بهتر است تاریخ صدور گواهی پایان عملیات ساختمانی را از فروشنده مطالبه کند و آن را با مدارک ساختمان تطبیق دهد. همچنین باید روشن شود که واحد در قالب پروژه انبوهسازی قرار میگیرد یا یک واحد نوساز مستقل است؛ زیرا مهلت قانونی میتواند متفاوت باشد.
سازنده چه مسئولیتی دارد؟
سازنده یا مالک واحدهای فروشنرفته باید وضعیت مالکیت و اطلاعات مربوط به هر واحد را دقیق نگهداری کند. همچنین لازم است تاریخ صدور گواهی پایان عملیات ساختمانی، زمان انتقال هر واحد و وضعیت سکونت یا بهرهبرداری بهدرستی ثبت شود.
نباید تصور کرد که همه واحدهای نوساز تا هر زمان که فروخته نشدهاند، از هرگونه تکلیف مالیاتی معاف هستند. مهلت قانونی مشخص است و پس از پایان آن، شرایط باید با ضوابط ماده ۵۴ مکرر تطبیق داده شود.
۸. فروش آپارتمان خالی در شیراز؛ مسئولیت مالیاتی فروشنده چیست؟
فروشندهای که آپارتمان خود را تخلیه کرده و قصد عرضه آن در بازار را دارد، باید چند موضوع را همزمان مدیریت کند: وضعیت مالکیت، مدارک ساختمان، اطلاعات سامانه املاک و اسکان، مدت خالیبودن و وضعیت احتمالی مالیات.
خالیبودن واحد برای فروش، در بسیاری از موارد به بازدید آسانتر خریداران کمک میکند. بااینحال، فروشنده نباید از بررسی وضعیت مالیاتی ملک غافل شود.
نخست؛ تاریخ مالکیت را مشخص کنید
تاریخ انتقال رسمی مالکیت اهمیت دارد. اگر فروشنده بهتازگی ملک را خریده باشد، باید وضعیت زمانی مالکیت و دورهای را که ملک در اختیار او بوده، با مقررات مربوط تطبیق دهد. دستورالعمل اصلاحی رسیدگی به پروندههای مالیات خانههای خالی در سال ۱۴۰۴ نیز به مبدأ محاسبه مهلت ۱۲۰ روزه از تاریخ انتقال رسمی مالکیت به اشخاص اشاره کرده است.
دوم؛ وضعیت واقعی سکونت را مستند کنید
اگر ملک در گذشته مستأجر داشته یا مالک در آن سکونت کرده است، قرارداد اجاره، رسیدهای پرداخت، صورتجلسه تحویل و سایر مدارک مرتبط را نگهداری کنید. اگر واحد برای تعمیرات اساسی تخلیه شده، فاکتورهای تعمیر، قرارداد پیمانکار و مدارک مرتبط میتوانند در توضیح وضعیت ملک مفید باشند؛ البته پذیرش اثر حقوقی هر مدرک به مقررات و رسیدگی مرجع صالح بستگی دارد.
سوم؛ اطلاعات سامانه را بررسی کنید
پیش از عرضه جدی ملک، اطلاعات مالکیت، نشانی، کدپستی و وضعیت سکونت را بررسی کنید. اگر ملک فروخته شده یا مستأجر آن تغییر کرده است، اطلاعات باید مطابق ضوابط بهروز شود.
چهارم؛ اگر برگ مطالبه وجود دارد، آن را پنهان نکنید
اگر برای ملک برگ مطالبه مالیاتی صادر شده است، فروشنده باید موضوع را پیش از امضای قرارداد با خریدار شفاف کند. پنهانکردن بدهی یا اختلاف مالیاتی میتواند به اختلاف قراردادی، مطالبه خسارت یا تأخیر در انتقال منجر شود.
پنجم؛ وضعیت مالیاتی را با انتقال سند اشتباه نگیرید
فروش ملک، بهتنهایی پاسخ تمام پرسشهای مالیاتی مربوط به دوره قبل را نمیدهد. باید روشن شود مالیات مربوط به چه سالی، چه مالک یا سهمی و بر اساس کدام اطلاعات مطالبه شده است. در قرارداد بهتر است تکلیف بدهیهای احتمالی و مسئولیت طرفین صریحاً تعیین شود.
۹. خرید آپارتمان خالی در شیراز؛ خریدار چه استعلامهایی بگیرد؟
خریدار معمولاً بیشتر به قیمت، موقعیت، کیفیت ساخت، پارکینگ، انباری، آسانسور و وضعیت سند توجه میکند. اما در خرید آپارتمان خالی، بررسی وضعیت مالیاتی نیز باید بخشی از ارزیابی پیش از معامله باشد.
خریدار لازم نیست صرفاً به دلیل خالیبودن ملک از خرید منصرف شود؛ بلکه باید پیش از پرداخت وجه قابل توجه، اطلاعات لازم را جمعآوری کند.
چکلیست بررسی پیش از خرید
۱. تاریخ و وضعیت مالکیت: سند مالکیت و مشخصات فروشنده بررسی شود. اگر فروشنده مالک رسمی نیست، اختیار قانونی او برای انتقال باید احراز شود.
۲. تاریخ تخلیه و مدت خالیبودن: از فروشنده درباره آخرین زمان سکونت یا استفاده از ملک سؤال کنید. پاسخ شفاهی کافی نیست؛ در صورت امکان مدارک و مستندات مرتبط را ببینید.
۳. وضعیت سامانه املاک و اسکان: از فروشنده بخواهید اطلاعات مربوط به ملک و وضعیت مالکیت را بررسی کند و اگر مغایرتی وجود دارد، پیش از معامله برای اصلاح آن اقدام کند.
۴. سوابق مطالبه مالیاتی: بپرسید آیا برای ملک برگ مطالبه یا اخطار مالیاتی صادر شده است. اگر پاسخ مثبت است، تصویر مدارک و وضعیت رسیدگی را مطالبه کنید.
۵. تاریخ پایان عملیات ساختمانی: در آپارتمان نوساز، تاریخ گواهی پایان عملیات ساختمانی و احتمال شمول مهلت ۱۲ یا ۱۸ ماهه را بررسی کنید.
۶. کدپستی و مشخصات واحد: کدپستی، شماره واحد، طبقه، متراژ و مشخصات ثبتی باید با مدارک و اطلاعات سامانه مطابقت داشته باشد.
۷. تعیین تکلیف بدهی در قرارداد: اگر مالیات یا مطالبهای مربوط به دوره پیش از انتقال وجود دارد، مسئولیت پرداخت و پیگیری آن باید بهروشنی در قرارداد درج شود.
چرا این بررسی برای خریدار مهم است؟
زیرا خریدار ممکن است پس از معامله با اطلاعات ناقص، اختلاف درباره مسئولیت مالیات دوره قبل یا ضرورت اصلاح اطلاعات سامانه مواجه شود. هرچند مسئولیت مالیاتی باید بر اساس قانون و وضعیت مالکیت و دوره مربوط تعیین شود، شفافسازی قراردادی از بسیاری از اختلافات جلوگیری میکند.
۱۰. آیا مالیات خانه خالی به خریدار جدید منتقل میشود؟
این پرسش باید با دقت پاسخ داده شود. نباید بدون بررسی مقررات و اسناد پرونده گفت هر مالیات خانه خالی به خریدار منتقل میشود؛ همانطور که نباید به خریدار اطمینان داد که هرگونه مطالبه مربوط به ملک هیچ ارتباطی با او نخواهد داشت.
برای تعیین مسئولیت باید دستکم چهار موضوع روشن باشد:
۱. مالیات مربوط به کدام سال مالیاتی است؟
۲. در دوره مورد نظر چه شخصی مالک رسمی ملک بوده است؟
۳. مطالبه مالیاتی به نام چه شخصی و بر اساس چه اطلاعاتی صادر شده است؟
۴. آیا انتقال رسمی مالکیت انجام شده و تاریخ آن در اطلاعات مربوط منعکس شده است؟
دستورالعمل اصلاحی سال ۱۴۰۴ درباره رسیدگی به پروندههای مالیات خانههای خالی، مبدأ محاسبه مهلت ۱۲۰ روزه را در موارد مربوط از تاریخ انتقال رسمی مالکیت به اشخاص دانسته است. این نکته برای تفکیک دوره مالکیت فروشنده و خریدار اهمیت دارد.
بااینحال، تعیین تکلیف یک پرونده مشخص نیازمند مشاهده برگ مطالبه، تاریخ انتقال، سوابق مالکیت و اطلاعات سامانه است. اگر مالیات مربوط به دوره پیش از انتقال باشد، باید مشخص شود مؤدی قانونی آن چه کسی است و آیا مطالبه بهدرستی صادر شده است.
پیشنهاد مهم برای متن قرارداد
بهتر است در قرارداد خریدوفروش، بندی مستقل درباره مالیات خانههای خالی و بدهیهای احتمالی مرتبط با دوره مالکیت فروشنده درج شود. برای مثال، طرفین میتوانند توافق کنند که مسئولیت بدهیها و مطالبات قانونی مربوط به دوره پیش از تاریخ انتقال رسمی، بر عهده فروشنده باشد؛ مشروط بر آنکه این توافق با مقررات آمره و تشخیص مرجع مالیاتی تعارض نداشته باشد.
همچنین بهتر است فروشنده متعهد شود اطلاعات مربوط به ملک و مالکیت را تا تاریخ انتقال، مطابق واقع اعلام کرده و مدارک مطالبه یا پرداخت مالیات را در اختیار خریدار قرار دهد.
۱۱. تکلیف خانه خالی دارای چند مالک یا مالکیت مشاع چیست؟
در برخی معاملات شیراز، یک آپارتمان بهصورت مشاع یا ارثی در مالکیت چند نفر قرار دارد. ممکن است چند وارث مالک یک واحد باشند، یا چند شریک به نسبت سهم خود در سند مالکیت داشته باشند.
در این شرایط، تعیین مسئولیت مالیاتی به سهم مالکیت و مقررات مربوط وابسته است. دستورالعمل محاسبه مالیات خانههای خالی تصریح کرده است که در واحدهای دارای چند مالک، مالیات هر شریک متناسب با سهم مالکیت او جداگانه محاسبه و مطالبه میشود
مثال کاربردی
فرض کنید یک آپارتمان در شیراز میان دو نفر بهصورت مساوی تقسیم شده است. اگر واحد واجد شرایط قانونی شمول مالیات باشد، باید سهم هر مالک در محاسبه و مطالبه بررسی شود. صرف اینکه یکی از شرکا در ملک سکونت ندارد یا دیگری پیگیر امور ملک است، بهتنهایی تعیینکننده تمام مسئولیتها نیست.
اگر یکی از مالکان در ملک سکونت داشته باشد چه میشود؟
این موضوع نیازمند بررسی دقیق شرایط قانونی و اطلاعات ثبتشده است. نباید بدون مشاهده دادههای سامانه و مدارک مربوط، درباره شمول یا عدم شمول مالیات اظهارنظر قطعی کرد. نوع استفاده، مدت سکونت، وضعیت مالکیت و نحوه ثبت اطلاعات باید با هم بررسی شوند.
توصیه به وراث و شرکا
اگر ملک ورثهای یا مشاع است، بهتر است یکی از افراد بهعنوان مسئول هماهنگی مدارک تعیین شود، اما این هماهنگی نباید موجب نادیدهگرفتن سهم و مسئولیت قانونی سایر مالکان شود. اسناد انحصار وراثت، گواهی مالیات بر ارث در موارد لازم، سند مالکیت و توافقهای میان شرکا باید منظم و در دسترس باشد.
۱۲. اگر اطلاعات سامانه اشتباه باشد، چگونه اعتراض کنیم؟
گاهی ممکن است واحدی در سامانه یا فرایند شناسایی، خالی تلقی شود؛ در حالی که مالک معتقد است ملک در آن دوره ساکن یا مورد استفاده بوده است. چنین وضعیتی میتواند به دلیل ثبتنشدن قرارداد اجاره، اشتباه در کدپستی، تغییر مالکیت، نقص اطلاعات یا مغایرت میان دادههای دستگاهها رخ دهد.
در این شرایط، بیتوجهی به اخطار یا برگ مطالبه تصمیم مناسبی نیست. مالک باید موضوع را از مسیر رسمی پیگیری کند.
گام اول: اطلاعات سامانه ملی املاک و اسکان را بررسی کنید
در صورت وجود مغایرت، مالک باید به سامانه ملی املاک و اسکان مراجعه و اطلاعات مربوط به ملک را بررسی یا اصلاح کند. نشانی اعلامشده برای سامانه، amlak.mrud.ir است.
گام دوم: مدارک واقعی را جمعآوری کنید
مدارکی که ممکن است برای توضیح وضعیت ملک مفید باشند عبارتاند از:
-
قرارداد اجاره و تمدید آن؛
-
رسیدهای پرداخت اجاره یا ودیعه؛
-
صورتجلسه تحویل و تخلیه؛
-
اسناد انتقال رسمی مالکیت؛
-
مدارک مربوط به تغییر کدپستی یا مشخصات واحد؛
-
قبوض و مستندات خدماتی، در صورت ارتباط با موضوع؛
-
مدارک تعمیرات یا بازسازی، در صورت لزوم؛
-
اسناد مربوط به سکونت مالک یا بهرهبردار.
این مدارک باید با دوره زمانی مورد اختلاف ارتباط داشته باشند. ارائه مدرکی که صرفاً وجود یک رابطه قراردادی را نشان میدهد، بدون اثبات زمان و وضعیت واقعی استفاده، ممکن است برای رفع اختلاف کافی نباشد.
گام سوم: به برگ مطالبه در مهلت قانونی اعتراض کنید
اگر برگ مطالبه مالیات صادر شده است، مالک باید مهلت و مسیر اعتراض مندرج در ابلاغیه را رعایت کند. مطابق مقررات مالیاتی، رسیدگی به اعتراض و اختلاف تابع سازوکارهای مقرر در قانون مالیاتهای مستقیم است.
در گزارش منتشرشده درباره سازوکار اعتراض، به اصلاح اطلاعات در سامانه ملی املاک و اسکان و سپس ثبت اعتراض نسبت به مالیات مطالبهشده اشاره شده است. <Cite refs={["turn152926search5","turn152926search3"]}/>
گام چهارم: پیگیری را مستند انجام دهید
شماره پیگیری، تاریخ ثبت اعتراض، نسخه مدارک و پاسخ مراجع را نگهداری کنید. پیگیری شفاهی بدون ثبت درخواست، در بسیاری از موارد اثبات اقدامات انجامشده را دشوار میکند.
نکته مهم
اعتراض به مالیات به معنای لغو خودکار مطالبه نیست. مالک باید در مهلت قانونی اقدام کند و دلایل خود را بهصورت مستند ارائه دهد. همچنین اگر مالیات پس از رسیدگی مراجع قانونی قابل استرداد تشخیص داده شود، مقررات مربوط به استرداد باید اجرا شود. آییننامه ابلاغی آبان ۱۴۰۵ نیز به استرداد مالیات پرداختشده در صورت احراز قابلیت استرداد پس از رسیدگی قانونی اشاره دارد.
۱۳. چه مدارکی برای اثبات سکونت یا استفاده از ملک مفید است؟
یکی از دشواریهای پروندههای مالیات خانههای خالی، اثبات وضعیت واقعی ملک در دوره مورد اختلاف است. بهتر است مالک از ابتدا اسناد و مدارک مربوط به سکونت یا بهرهبرداری را نگهداری کند.
قرارداد اجاره
قرارداد اجاره، بهویژه اگر مشخصات دقیق ملک، کدپستی، تاریخ شروع و پایان و مشخصات طرفین در آن درج شده باشد، از مدارک مهم است. در صورت وجود تمدید یا توافق تکمیلی، نسخه آن نیز باید حفظ شود.
صورتجلسه تحویل ملک
تاریخ تحویل کلید و آغاز تصرف مستأجر یا پایان تصرف او ممکن است در تعیین دوره استفاده اهمیت داشته باشد. صورتجلسه تحویل و تخلیه میتواند به روشنشدن زمانبندی کمک کند.
مدارک مربوط به سکونت مالک
اگر مالک در ملک سکونت داشته است، مدارک مرتبط با اقامت و استفاده واقعی از واحد میتواند در توضیح وضعیت مؤثر باشد. نوع و ارزش اثباتی هر مدرک به موضوع اختلاف و تشخیص مرجع رسیدگی بستگی دارد.
قبوض خدماتی
قبوض آب، برق، گاز و سایر خدمات ممکن است در کنار دیگر اسناد، قرینهای درباره استفاده از ملک باشند. بااینحال، مصرف یا عدم مصرف یک خدمت بهتنهایی همیشه اثبات قطعی سکونت یا خالیبودن نیست؛ زیرا میزان مصرف به فصل، تعداد ساکنان، نوع تجهیزات و شرایط ملک وابسته است.
مدارک تعمیرات و بازسازی
اگر ملک در دورهای به علت تعمیرات اساسی قابل سکونت نبوده است، قرارداد پیمانکار، فاکتور خرید مصالح، گزارش کارشناسی یا صورتجلسه تحویل به پیمانکار میتواند در شرح وضعیت مفید باشد. البته نباید فرض کرد هر نوع تعمیر یا رنگآمیزی، خودبهخود موجب معافیت مالیاتی میشود. اثر حقوقی این مدارک باید با مقررات و شرایط پرونده سنجیده شود.
اسناد انتقال رسمی
در معاملات خریدوفروش، تاریخ انتقال رسمی مالکیت اهمیت دارد. فروشنده و خریدار باید نسخه سند انتقال و مدارک مربوط به تحویل ملک را نگهداری کنند تا دوره مسئولیت هر شخص قابل بررسی باشد.
۱۴. توصیههای قراردادی برای خریدوفروش آپارتمان خالی
قرارداد خریدوفروش، محل تعیین تعهدات و تقسیم مسئولیت میان طرفین است. هرچه موضوعات مهم شفافتر نوشته شود، احتمال اختلاف در آینده کاهش مییابد.
در معامله آپارتمان خالی در شیراز، پیشنهاد میشود موارد زیر بررسی و حسب توافق طرفین در قرارداد درج شود:
۱. اعلام وضعیت سکونت ملک
فروشنده وضعیت سکونت یا بهرهبرداری ملک را با ذکر تاریخ تقریبی آخرین تخلیه یا پایان اجاره اعلام کند. بهتر است این اطلاعات بر اساس مدارک موجود باشد، نه صرفاً حافظه یا حدس طرفین.
۲. اعلام وضعیت مالیاتی
فروشنده مشخص کند که آیا برای ملک برگ مطالبه، اخطار یا پرونده مالیاتی مرتبط با خانه خالی وجود دارد یا خیر. اگر پروندهای وجود دارد، شماره و وضعیت آن در قرارداد یا پیوست قرارداد ذکر شود.
۳. تعیین مسئولیت بدهیهای پیش از انتقال
طرفین میتوانند درباره مسئولیت بدهیها و مطالبات مربوط به دوره قبل از انتقال رسمی توافق روشن داشته باشند. بهتر است محدوده زمانی و نوع بدهی دقیقاً مشخص شود.
۴. تعهد به اصلاح اطلاعات
اگر مشخص شود اطلاعات سامانه ملی املاک و اسکان درباره ملک یا مالکیت نادرست است، طرف مسئول باید در مهلت توافقشده برای اصلاح آن اقدام کند.
۵. تعیین تکلیف مدارک
فروشنده باید مدارک مرتبط با مالکیت، پایانکار، کدپستی، قراردادهای اجاره قبلی و مکاتبات مالیاتی موجود را در اختیار خریدار قرار دهد؛ البته ارائه اطلاعات شخصی اشخاص ثالث باید با رعایت مقررات و حقوق آنها انجام شود.
۶. پیشبینی ضمانت اجرای تخلف
اگر یکی از طرفین اطلاعات خلاف واقع ارائه کند یا از انجام تعهد قراردادی خودداری کند، آثار و ضمانت اجرای آن باید با دقت و متناسب با معامله تنظیم شود. بهتر است متن بندهای حساس را مشاور حقوقی یا تنظیمکننده آگاه به مقررات روز بررسی کند.
نمونه متن پیشنهادی برای درج در قرارداد
«فروشنده اقرار مینماید اطلاعات مربوط به وضعیت مالکیت، تصرف و سکونت ملک را تا تاریخ امضای قرارداد مطابق اطلاع و مدارک موجود اعلام کرده است. مسئولیت بدهیها و مطالبات قانونی مربوط به دوره پیش از تاریخ انتقال رسمی، در حدودی که مطابق قوانین و مقررات بر عهده فروشنده باشد، بر عهده وی خواهد بود. فروشنده متعهد است مدارک و ابلاغیههای مالیاتی موجود مرتبط با ملک را پیش از انتقال رسمی در اختیار خریدار قرار دهد. در صورت وجود مغایرت در اطلاعات ثبتشده ملک، طرف مسئول مطابق توافق طرفین و مقررات قانونی برای اصلاح آن اقدام خواهد کرد.»
این متن صرفاً نمونهای برای شروع مذاکره است و باید متناسب با وضعیت واقعی ملک، اسناد و توافق طرفین تنظیم شود. هیچ عبارت قراردادی نمیتواند برخلاف قانون، مسئولیت قانونی مؤدی را از بین ببرد یا مرجع مالیاتی را به پذیرش توافق خصوصی ملزم کند.
۱۵. اشتباهات رایج مالکان و خریداران در موضوع مالیات خانههای خالی
اشتباه اول: تصور اینکه هر خانه خالی فوراً مالیات دارد
قانون شرایط و مهلت مشخص دارد. خالیبودن چندروزه یا چندماهه، بدون بررسی سایر شرایط، به معنای شمول قطعی نیست.
اشتباه دوم: بیتوجهی به سامانه املاک و اسکان
بعضی مالکان تصور میکنند تا زمانی که نامهای دریافت نکردهاند، نیازی به بررسی اطلاعات ثبتشده ندارند. درحالیکه اصلاح بهموقع اطلاعات میتواند از بروز مغایرت جلوگیری کند.
اشتباه سوم: یکی دانستن اخطار اولیه با برگ مطالبه
هر پیام یا اطلاعیهای الزاماً به معنای مطالبه قطعی مالیات نیست. مالک باید مرجع صادرکننده و ماهیت ابلاغ را بررسی کند.
اشتباه چهارم: تصور اینکه مالیات بر اساس قیمت روز ملک محاسبه میشود
ضرایب شش، دوازده و هجده برابر به مالیات پایه مرتبط با درآمد اجاره مربوط است، نه ارزش کل آپارتمان.
اشتباه پنجم: نادیدهگرفتن تاریخ انتقال رسمی
در معاملات، تاریخ انتقال مالکیت اهمیت دارد. خریدار و فروشنده باید این تاریخ را دقیق و مستند نگهداری کنند.
اشتباه ششم: اعتماد صرف به گفته مشاور یا فروشنده
اظهارات شفاهی درباره نداشتن بدهی مالیاتی کافی نیست. خریدار باید مدارک موجود و وضعیت پرونده را بررسی کند.
اشتباه هفتم: بیتوجهی به مهلت اعتراض
اگر برگ مطالبه صادر شده، تأخیر در اقدام ممکن است موقعیت مؤدی را دشوار کند. مهلتهای مندرج در ابلاغیه و مقررات قانونی باید رعایت شود.
اشتباه هشتم: تصور معافیت همیشگی واحد نوساز
قانون برای واحد نوساز و پروژه انبوهسازی مهلتهای متفاوتی تعیین کرده است؛ اما این مهلتها نامحدود نیستند.
اشتباه نهم: درج عبارتهای مبهم در قرارداد
عبارتهایی مانند «تمام مالیاتها با فروشنده» یا «خریدار هیچ مسئولیتی ندارد» اگر بدون تعیین نوع مالیات، دوره زمانی و حدود تعهد نوشته شوند، ممکن است منشأ اختلاف شوند. قرارداد باید دقیق و متناسب با وضعیت ملک باشد.
۱۶. پرسشهای پرتکرار درباره مالیات خانههای خالی در شیراز
آیا آپارتمان خالی در شیراز مشمول مالیات میشود؟
در صورت تحقق شرایط ماده ۵۴ مکرر قانون مالیاتهای مستقیم، از جمله قرارگرفتن در شهر مشمول، بیش از ۱۲۰ روز خالیبودن در سال مالیاتی و احراز وضعیت بر اساس اطلاعات سامانه ملی املاک و اسکان، امکان شمول مالیات وجود دارد. خالیبودن ظاهری بهتنهایی برای نتیجهگیری کافی نیست.
چند روز خالیبودن باعث شمول مالیات میشود؟
ملاک قانونی، مجموع بیش از ۱۲۰ روز در هر سال مالیاتی است. جزئیات محاسبه و احراز باید با توجه به اطلاعات سامانه و مقررات اجرایی بررسی شود.
مالیات خانه خالی در سال اول چقدر است؟
ضریب سال اول معادل شش برابر مالیات متعلق بر مبنای درآمد اجاره است. رقم نهایی به مبنای اجاری و سایر اطلاعات و ضوابط مالیاتی بستگی دارد.
ضریب مالیات خانه خالی در سال دوم و سوم چیست؟
مطابق ماده ۵۴ مکرر، ضریب سال دوم دوازده برابر و از سال سوم به بعد هجده برابر مالیات پایه مرتبط با اجاره است. نحوه اعمال ضرایب به استمرار شرایط و ضوابط اجرایی مربوط بستگی دارد.
آیا آپارتمان نوساز در شیراز از مالیات خانه خالی معاف است؟
قانون برای واحدهای نوساز، مهلت ۱۲ ماهه از زمان صدور گواهی اتمام عملیات ساختمانی در نظر گرفته است. برای واحدهای واقع در پروژههای انبوهسازی، این مهلت ۱۸ ماه است. پس از پایان مهلت، شرایط قانونی باید بررسی شود.
آیا فروشندهای که آپارتمان را برای فروش خالی گذاشته، حتماً مالیات میدهد؟
خیر. عرضه ملک برای فروش بهتنهایی به معنای شمول قطعی مالیات نیست. مدت خالیبودن، سال مالیاتی، اطلاعات سامانه و دیگر شرایط قانونی باید بررسی شوند.
آیا مالیات خانه خالی به خریدار منتقل میشود؟
پاسخ قطعی به وضعیت پرونده، سال مطالبه، تاریخ انتقال رسمی و شخصی که مطابق قانون مؤدی محسوب میشود بستگی دارد. خریدار باید پیش از معامله سوابق مطالبه را بررسی و مسئولیت بدهیهای احتمالی را در قرارداد روشن کند.
اگر ملک اجاره داده شده باشد، چگونه باید از اشتباه در شناسایی جلوگیری کرد؟
مالک باید اطلاعات اجاره و وضعیت سکونت را مطابق ضوابط در سامانه ثبت و مدارک قرارداد، تمدید و تحویل ملک را نگهداری کند. اگر اطلاعات نادرست ثبت شده باشد، باید از مسیر رسمی اصلاح شود.
اگر پیامک مالیات خانه خالی دریافت کنیم، چه کنیم؟
ابتدا اصالت و مرجع پیام را بررسی کنید. سپس وضعیت ملک را در سامانه ملی املاک و اسکان کنترل کنید و اگر برگ مطالبه رسمی صادر شده است، مهلت و روش اعتراض را مطابق ابلاغیه رعایت کنید.
آیا شهرداری شیراز مستقیماً مالیات خانه خالی را تعیین میکند؟
طبق آییننامه ابلاغی آبان ۱۴۰۵، نقش شهرداریهای شهرهای مشمول، شناسایی اولیه و ارسال اطلاعات به وزارت راه و شهرسازی است. صحتسنجی و ارسال فهرست نهایی برای اقدام مالیاتی در مراحل بعدی انجام میشود. بنابراین، شناسایی اولیه شهرداری را نباید با تعیین قطعی مالیات یکسان دانست.
آیا قبوض کممصرف یا قطعشده به معنای خالیبودن قطعی ملک است؟
خیر. قبوض و دادههای خدماتی ممکن است در کنار اطلاعات دیگر بهعنوان قرینه بررسی شوند، اما بهتنهایی همیشه اثباتکننده خالیبودن یا سکونتنداشتن نیستند.
اگر مالک چند آپارتمان خالی داشته باشد، مالیات چگونه محاسبه میشود؟
مالیات بر اساس ضوابط قانونی و سهم مالکیت محاسبه میشود. همچنین قانون برای اشخاصی که بیش از پنج واحد مسکونی خالی در هر سال مالیاتی دارند، ضوابط تشدید ضرایب پیشبینی کرده است. جزئیات باید با توجه به میزان مالکیت و شرایط پرونده بررسی شود.
۱۷. جمعبندی؛ معامله مطمئن با آگاهی و شفافیت
مالیات خانههای خالی در شیراز، موضوعی نیست که بتوان آن را صرفاً با یک پاسخ کوتاه یا یک برداشت عمومی درباره «خالیبودن خانه» تعیین تکلیف کرد. قانون برای شناسایی واحدهای مشمول، معیارهایی مشخص در نظر گرفته است؛ از جمله نوع ملک، محدوده شهری، مدت خالیبودن، اطلاعات سامانه ملی املاک و اسکان و ضوابط مربوط به سال مالیاتی.
در سال ۱۴۰۵، با ابلاغ آییننامه اجرایی جدید درباره نقش شهرداریها در شناسایی اولیه خانههای خالی، اهمیت ثبت صحیح اطلاعات و نگهداری مدارک بیش از گذشته مورد توجه قرار گرفته است. این تحول به معنای آن نیست که هر واحدی که در مرحله اولیه شناسایی قرار میگیرد، قطعاً مشمول مالیات خواهد شد؛ بلکه اطلاعات باید از مسیر قانونی بررسی و صحتسنجی شود.
برای فروشنده، بهترین راهکار آن است که پیش از عرضه ملک، وضعیت مالکیت، سکونت، کدپستی و اطلاعات سامانه را بررسی کند و اگر مطالبه یا اختلاف مالیاتی وجود دارد، آن را از خریدار پنهان نکند. برای خریدار نیز ضروری است که پیش از پرداخت وجه و امضای قرارداد، درباره تاریخ مالکیت، سابقه سکونت، وضعیت مالیاتی و مدارک ملک پرسوجو کند.
در معاملهای که ارزش مالی بالایی دارد، اعتماد نباید جایگزین بررسی شود و بررسی نیز نباید به بیاعتمادی تبدیل گردد. شفافیت در اعلام اطلاعات، مستندسازی توافقها و استفاده از مشاوره تخصصی در موارد پیچیده، راهی منطقی برای حفظ حقوق هر دو طرف است.
اگر قصد خرید یا فروش آپارتمان خالی در شیراز را دارید، پیش از تصمیم نهایی، تنها به قیمت پیشنهادی و ظاهر ملک اکتفا نکنید. وضعیت حقوقی، مالیاتی و ثبتی ملک را نیز در کنار کیفیت ساختمان و موقعیت محله بسنجید. یک معامله موفق، صرفاً معاملهای نیست که در آن قیمت مناسبی پرداخت شود؛ معاملهای است که پس از امضای قرارداد نیز آرامش، اطمینان و امکان پیگیری روشن برای طرفین باقی بماند.
یادآوری حقوقی: این مقاله با هدف آگاهیرسانی عمومی و بر پایه مقررات و اطلاعات در دسترس تا ۱۴ آبان ۱۴۰۵ تنظیم شده است. وضعیت مالیاتی هر ملک به اسناد، تاریخ مالکیت، اطلاعات سامانه و شرایط پرونده بستگی دارد. برای تصمیمگیری درباره پرونده مشخص، بررسی آخرین مقررات و مشورت با کارشناس مالیاتی یا حقوقی ضروری است.