رهن کامل یا اجاره ماهانه؟ این پرسش برای بسیاری از مستأجران در شیراز، فقط یک انتخاب ساده میان دو مدل قرارداد نیست؛ بلکه تصمیمی مالی است که میتواند برای یک سال یا حتی بیشتر، بخش قابلتوجهی از سرمایه و درآمد خانوار را درگیر کند.
مقدمه
خانه برای مستأجر فقط چهار دیوار و یک نشانی نیست.
خانه جایی است که درآمد ماهانه، آرامش خانواده، برنامه فرزندان، رفتوآمد روزانه و بخش مهمی از آینده مالی انسان در آن گره میخورد. به همین دلیل، انتخاب میان رهن کامل و اجاره ماهانه را نباید صرفاً با این سؤال سنجید که «کدام عدد کمتر است؟»
گاهی پرداخت ودیعه سنگین در نگاه نخست دشوار به نظر میرسد، اما باعث میشود فشار اجاره ماهانه از دوش خانوار برداشته شود.
گاهی نیز مستأجر سرمایه کافی برای رهن کامل دارد، اما منطقی نیست تمام نقدینگی خود را در ملک حبس کند؛ زیرا ممکن است این پول برای کسبوکار، سرمایهگذاری، هزینه درمان، تحصیل یا نیازهای پیشبینینشده مورد نیاز باشد.
در طرف دیگر، اجاره ماهانه ممکن است در ابتدا آسانتر باشد، اما اگر درآمد خانوار نوسان داشته باشد یا اجاره بخش بزرگی از درآمد را مصرف کند، در طول زمان فشار بیشتری ایجاد میکند.
پس پاسخ این سؤال که:
«رهن کامل بهتر است یا اجاره ماهانه؟»
یک جواب همیشگی ندارد.
پاسخ درست به شرایط خود شما وابسته است.
در بازار مسکن شیراز نیز شرایط اجاره ثابت نیست. قیمتها، میزان عرضه، نوع ملک، محله، متراژ، سن بنا و شرایط اقتصادی خانوارها دائماً بر تصمیم مستأجر اثر میگذارند. حتی دادههای فعلی بازار آگهی نشان میدهد که شاخصهای رهن و اجاره در حال تغییر هستند؛ بنابراین تصمیم مالی باید بر اساس اطلاعات بهروز و شرایط واقعی قرارداد گرفته شود.
این مقاله قرار نیست بگوید «همیشه رهن بهتر است» یا «همیشه اجاره بهتر است».
هدف، ارائه یک روش روشن برای تصمیمگیری است؛ روشی که کمک کند قبل از امضای قرارداد، بدانید واقعاً چه چیزی را با چه هزینهای انتخاب میکنید.
فهرست عناوین مقاله
-
رهن کامل و اجاره ماهانه دقیقاً چه تفاوتی دارند؟
-
رهن کامل برای چه مستأجرانی مناسبتر است؟
-
اجاره ماهانه برای چه کسانی انتخاب منطقیتری است؟
-
مهمترین مزایای رهن کامل
-
مهمترین معایب رهن کامل
-
مزایا و معایب اجاره ماهانه
-
تبدیل رهن به اجاره؛ عددها چگونه با یکدیگر مقایسه میشوند؟
-
چگونه هزینه واقعی رهن کامل را محاسبه کنیم؟
-
چگونه بفهمیم رهن کامل برای ما بهصرفه است؟
-
مثال واقعی برای مقایسه رهن و اجاره
-
اگر پول رهن را در اختیار داشته باشیم، آیا اجاره دادن آن منطقی است؟
-
تأثیر درآمد ماهانه بر انتخاب رهن یا اجاره
-
تأثیر احتمال جابهجایی بر تصمیم مستأجر
-
نقش محله و کیفیت خانه در تصمیم رهن یا اجاره
-
آیا رهن کامل خانه ارزانتر را بهتر میکند؟
-
هنگام اجاره خانه در شیراز چه هزینههایی را نباید فراموش کنیم؟
-
اشتباهات رایج مستأجران در انتخاب نوع قرارداد
-
چکلیست انتخاب بین رهن کامل و اجاره ماهانه
-
چه سؤالهایی از مشاور املاک یا مالک بپرسیم؟
-
پرسشهای متداول
-
جمعبندی
۱. رهن کامل و اجاره ماهانه دقیقاً چه تفاوتی دارند؟
پیش از انتخاب، باید مفهوم هر دو مدل را بهدرستی بشناسیم.
رهن کامل چیست؟
در عرف بازار، زمانی که مستأجر مبلغ نسبتاً بالایی را بهعنوان ودیعه در اختیار موجر قرار میدهد و اجاره ماهانهای پرداخت نمیکند یا مبلغ آن بسیار ناچیز است، اصطلاحاً گفته میشود ملک «رهن کامل» است.
مزیت اصلی برای مستأجر این است که فشار پرداخت ماهانه کاهش پیدا میکند.
اما در مقابل، بخش بزرگی از سرمایه او برای مدت قرارداد در اختیار موجر قرار میگیرد.
بنابراین رهن کامل را نباید «بدون هزینه» تصور کرد.
اگر مثلاً سرمایهای که برای ودیعه کنار گذاشتهاید میتوانست در جای دیگری بازدهی داشته باشد، استفاده از آن برای رهن نیز یک هزینه فرصت دارد.
۲. رهن کامل برای چه مستأجرانی مناسبتر است؟
رهن کامل معمولاً برای فرد یا خانوادهای جذابتر است که:
-
نقدینگی نسبتاً بالایی دارد؛
-
درآمد ماهانهاش محدود یا متغیر است؛
-
ترجیح میدهد پرداخت ماهانه کمتری داشته باشد؛
-
میخواهد هزینه ثابت ماهانه خود را کاهش دهد؛
-
احتمال دارد سرمایه خود را برای مدت قرارداد در جای دیگری نیاز نداشته باشد؛
-
و از نظر حقوقی و قراردادی درباره بازگشت ودیعه اطمینان کافی دارد.
فرض کنید یک خانواده سرمایهای دارد که برای رهن کامل یک خانه مناسب کافی است، اما درآمد ماهانهاش متغیر است.
در چنین شرایطی، حذف اجاره ماهانه میتواند آرامش بیشتری ایجاد کند.
ولی اگر همان خانواده برای تأمین ودیعه مجبور شود تمام پسانداز خود را خرج کند و دیگر هیچ ذخیره اضطراری نداشته باشد، رهن کامل ممکن است انتخاب مناسبی نباشد.
رهن کامل زمانی منطقیتر است که علاوه بر توان پرداخت ودیعه، ذخیره مالی معقولی نیز باقی بماند.
۳. اجاره ماهانه برای چه کسانی انتخاب منطقیتری است؟
اجاره ماهانه میتواند برای مستأجری مناسبتر باشد که:
-
سرمایه نقدی محدودی دارد؛
-
درآمد ثابت و قابل پیشبینی دارد؛
-
نمیخواهد سرمایه زیادی را در ودیعه قفل کند؛
-
احتمال جابهجایی او زیاد است؛
-
یا میتواند سرمایه خود را با بازدهی مناسب و متناسب با ریسک مورد قبولش مدیریت کند.
مثلاً فردی را تصور کنید که ۱ میلیارد تومان نقدینگی دارد و برای کار خود نیز به سرمایه در گردش نیازمند است.
اگر تمام این مبلغ را برای رهن خانه پرداخت کند، ممکن است توان مالی او برای فعالیت اقتصادی کاهش پیدا کند.
در چنین شرایطی شاید ترکیب ودیعه کمتر و اجاره ماهانه، انعطاف بیشتری ایجاد کند.
البته این تصمیم زمانی منطقی است که اجاره ماهانه با درآمد فرد تناسب داشته باشد.
۴. مهمترین مزایای رهن کامل
کاهش فشار پرداخت ماهانه
بزرگترین مزیت رهن کامل، کاهش یا حذف اجاره ماهانه است.
برای خانواری که هزینههای ثابت زیادی دارد، این موضوع میتواند تفاوت قابلتوجهی ایجاد کند.
امکان برنامهریزی مالی بهتر
وقتی مبلغ اجاره ماهانه وجود ندارد، مدیریت جریان نقدی سادهتر میشود.
مناسب برای درآمدهای متغیر
کسی که درآمدش از ماهی به ماه دیگر تغییر میکند ممکن است ترجیح دهد به جای تعهد ماهانه، بخش بیشتری از هزینه مسکن را در ابتدای قرارداد پرداخت کند.
کاهش ریسک افزایش اجاره در طول قرارداد
در قراردادهای مشخص، مبلغ توافقشده طبق شرایط قرارداد تعیین میشود و مستأجر میتواند هزینه سکونت خود را بهتر پیشبینی کند.
اما همچنان باید مفاد قرارداد، مدت و شرایط تمدید را دقیق بررسی کرد.
۵. مهمترین معایب رهن کامل
رهن کامل نیز بدون هزینه و ریسک نیست.
قفل شدن سرمایه
بخش قابلتوجهی از پول شما برای مدت قرارداد در اختیار موجر قرار میگیرد.
اگر این پول را برای کسبوکار یا فرصت دیگری نیاز داشته باشید، انعطاف مالیتان کمتر میشود.
اهمیت توان مالی موجر
بازگشت ودیعه در پایان قرارداد موضوع بسیار مهمی است.
مستأجر باید از نظر حقوقی و قراردادی شرایط بازگشت مبلغ را جدی بگیرد.
از دست دادن فرصت استفاده از سرمایه
اگر پول شما میتوانست در جای دیگری استفاده شود، باید هزینه فرصت آن را نیز در محاسبات لحاظ کنید.
بنابراین عبارت «رهن کامل یعنی دیگر اجاره نمیدهیم» فقط نیمی از داستان است.
۶. مزایا و معایب اجاره ماهانه
اجاره ماهانه مهمترین مزیتش حفظ نقدینگی است.
فرض کنید شما بخشی از پول خود را برای رهن پرداخت میکنید و بخش دیگر را نزد خود نگه میدارید.
این کار میتواند انعطاف مالی شما را بیشتر کند.
اما در مقابل، هر ماه مبلغی از درآمد شما صرف اجاره خواهد شد.
اگر اجاره بخش زیادی از درآمد را مصرف کند، ممکن است فشار مالی ایجاد شود.
از طرف دیگر، در زمان تمدید قرارداد، ممکن است مبلغ ودیعه یا اجاره تغییر کند و مستأجر ناچار شود دوباره بودجه خود را تنظیم کند.
بنابراین اجاره ماهانه برای کسی مناسبتر است که:
توان پرداخت مستمر دارد، اما نمیخواهد یا نمیتواند سرمایه زیادی را برای ودیعه کنار بگذارد.
۷. تبدیل رهن به اجاره؛ عددها چگونه با یکدیگر مقایسه میشوند؟
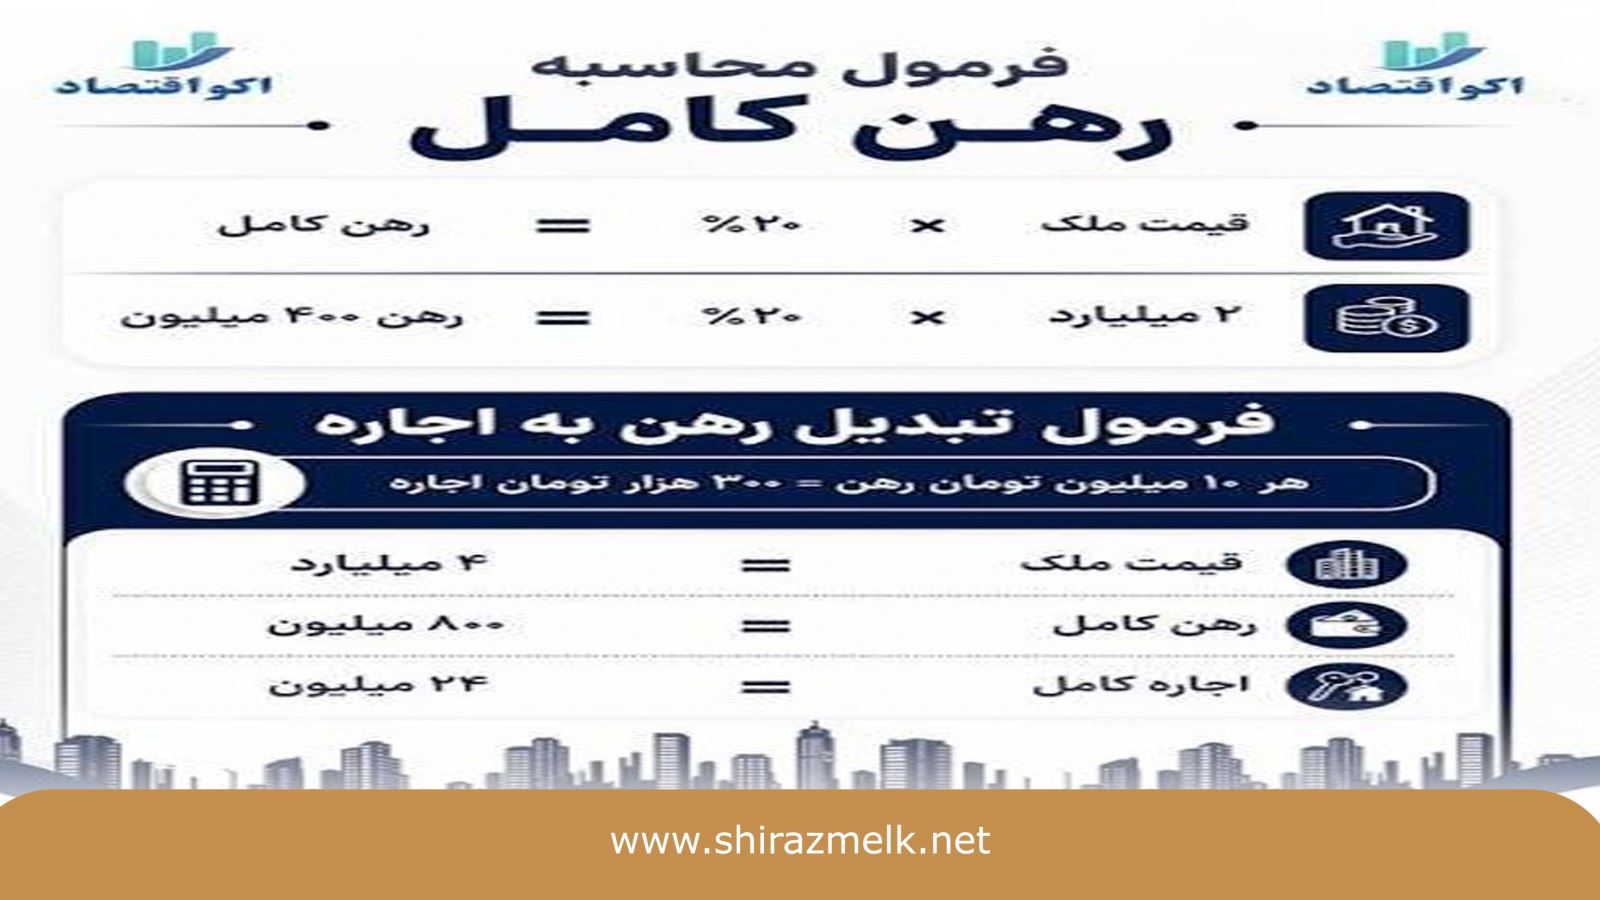
یکی از مهمترین ابزارهای تصمیمگیری مستأجر، آشنایی با تبدیل عرفی ودیعه و اجاره است.
در بازار اجاره معمولاً برای تبدیل بخشی از ودیعه به اجاره ماهانه از یک نسبت عرفی استفاده میشود.
اما این نسبت ثابت و قانونی برای همه معاملات نیست و میتواند با شرایط بازار، نوع ملک، محله و توافق طرفین تفاوت داشته باشد.
برای مثال، اگر در یک فایل فرضی توافق شود که:
هر ۱۰۰ میلیون تومان ودیعه معادل ۳ میلیون تومان اجاره ماهانه
باشد، آنگاه:
۵۰۰ میلیون تومان ودیعه ≈ ۱۵ میلیون تومان اجاره ماهانه
و:
۱ میلیارد تومان ودیعه ≈ ۳۰ میلیون تومان اجاره ماهانه
البته این مثال صرفاً برای آموزش روش محاسبه است و نباید بهعنوان نرخ قطعی یا عرف الزامآور بازار شیراز استفاده شود.
نکته مهم این است که هنگام مقایسه فایلها، نسبت تبدیل را از خود آگهی یا مشاور املاک بپرسید و آن را برای چند ملک مشابه مقایسه کنید.
۸. چگونه هزینه واقعی رهن کامل را محاسبه کنیم؟
اینجا به مهمترین بخش تصمیم میرسیم.
فرض کنید برای رهن کامل یک خانه به:
۱ میلیارد و ۵۰۰ میلیون تومان
نیاز دارید.
اگر این مبلغ در اختیار شما بماند، چه استفادهای از آن میتوانید بکنید؟
ممکن است:
-
بخشی از آن را در کسبوکار استفاده کنید؛
-
بخشی را بهعنوان ذخیره اضطراری نگه دارید؛
-
یا آن را در یک گزینه مالی کمریسک قرار دهید.
بنابراین باید هزینه فرصت سرمایه را در نظر گرفت.
برای یک محاسبه ساده فرضی، اگر نرخ بازده مورد انتظار سالانه شما ۲۰ درصد باشد، هزینه فرصت ۱.۵ میلیارد تومان طی یک سال:
۱.۵ میلیارد × ۲۰٪ = ۳۰۰ میلیون تومان در سال
یا بهطور متوسط:
۲۵ میلیون تومان در ماه
است.
این عدد به معنای «هزینه قطعی» نیست؛ بلکه یک سناریوی محاسباتی برای فهم ارزش استفاده از سرمایه است.
در تصمیم واقعی باید نرخ بازده واقعی، مالیات احتمالی، ریسک، نقدشوندگی و نوع سرمایهگذاری را در نظر گرفت.
۹. چگونه بفهمیم رهن کامل برای ما بهصرفه است؟
یک روش ساده این است که سه سؤال را پاسخ دهید:
سؤال اول: چه مقدار سرمایه نقد دارم؟
نه فقط کل سرمایه، بلکه مقدار پولی که واقعاً میتوانم برای ودیعه کنار بگذارم.
سؤال دوم: اگر این پول را برای رهن بدهم، چه چیزی را از دست میدهم؟
اگر پاسخ این است که «هیچ استفاده مهمی از این پول ندارم»، رهن کامل میتواند جذابتر شود.
اما اگر پاسخ این باشد که «با این پول میتوانم کسبوکارم را بچرخانم»، شرایط متفاوت است.
سؤال سوم: درآمد ماهانه من چقدر پایدار است؟
اگر درآمد ثابت و مطمئن باشد، اجاره ماهانه ممکن است قابلمدیریتتر باشد.
اگر درآمد نوسانی باشد، کاهش تعهد ماهانه اهمیت بیشتری پیدا میکند.
۱۰. مثال واقعی برای مقایسه رهن و اجاره
فرض کنیم دو خانه مشابه در یک محدوده از شیراز پیدا کردهاید.
خانه اول
خانه دوم
-
ودیعه: ۷۰۰ میلیون تومان
-
اجاره: ۲۱ میلیون تومان
در نگاه اول ممکن است خانه دوم برای فردی که سرمایه کمتری دارد مناسبتر باشد.
اما حالا فرض کنید مستأجر ۱.۴ میلیارد تومان نقدینگی دارد.
اگر خانه اول را انتخاب کند، تقریباً تمام سرمایه خود را برای ودیعه اختصاص داده است.
اگر خانه دوم را انتخاب کند، ۷۰۰ میلیون تومان نزد او باقی میماند، اما باید ماهانه ۲۱ میلیون تومان اجاره بپردازد.
حالا باید بررسی کند:
آیا ۷۰۰ میلیون تومان باقیمانده برای او آنقدر ارزش ایجاد میکند که پرداخت ماهانه ۲۱ میلیون تومان را توجیه کند؟
اگر این پول برای او درآمد یا کاربرد مهمی دارد، شاید خانه دوم منطقیتر باشد.
اگر نه، ممکن است خانه اول آرامش مالی بیشتری ایجاد کند.
این همان نقطهای است که تصمیم از «رهن یا اجاره؟» به یک سؤال دقیقتر تبدیل میشود:
«سرمایه من در کجا بیشترین ارزش را برای شرایط زندگی من ایجاد میکند؟»
۱۱. اگر پول رهن را در اختیار داشته باشیم، آیا اجاره دادن آن منطقی است؟
این سؤال مهمی است اما باید با احتیاط پاسخ داده شود.
فرض کنید فردی میگوید:
«من به جای رهن کامل، پولم را سرمایهگذاری میکنم و از سود آن اجاره را میدهم.»
این استدلال فقط زمانی منطقی است که:
-
بازده مورد انتظار واقعاً قابل تحقق باشد؛
-
ریسک سرمایهگذاری پذیرفتهشده باشد؛
-
نقدشوندگی سرمایه مناسب باشد؛
-
درآمد حاصل بتواند بخش قابلتوجهی از اجاره را پوشش دهد؛
-
فرد ذخیره اضطراری داشته باشد.
نباید سود فرضی یک سرمایهگذاری را قطعی در نظر گرفت.
بازده بیشتر معمولاً با ریسک بیشتر همراه است و هیچ محاسبهای نباید این واقعیت را پنهان کند.
بنابراین مقایسه درست این است:
هزینه اجاره ماهانه در برابر بازده واقعی و قابلدسترس سرمایه، نه سود خیالی و تضمیننشده.
۱۲. تأثیر درآمد ماهانه بر انتخاب رهن یا اجاره
درآمد یکی از مهمترین متغیرهای تصمیم است.
فرض کنیم دو خانواده هر دو ۱ میلیارد تومان نقدینگی دارند.
خانواده اول درآمد ثابت بالایی دارد.
خانواده دوم درآمدش متغیر است.
ممکن است برای خانواده اول، پرداخت اجاره ماهانه دشوار نباشد و نگهداشتن بخشی از سرمایه اهمیت بیشتری داشته باشد.
اما خانواده دوم ممکن است ترجیح دهد سرمایه بیشتری را به ودیعه تبدیل کند تا تعهد ماهانه خود را کاهش دهد.
بنابراین نباید نسخه واحدی برای همه پیچید.
یک قانون کاربردی این است:
هرچه درآمد ماهانه ناپایدارتر باشد، کنترل هزینههای ثابت اهمیت بیشتری پیدا میکند.
البته این قاعده نیز مطلق نیست و باید در کنار میزان سرمایه، هزینههای خانوار و ذخیره اضطراری سنجیده شود.
۱۳. تأثیر احتمال جابهجایی بر تصمیم مستأجر
اگر احتمال میدهید در چند ماه آینده:
قفل کردن بخش بزرگی از سرمایه در یک قرارداد ممکن است نیازمند بررسی بیشتری باشد.
مستأجر باید درباره شرایط فسخ، تخلیه، بازگشت ودیعه و تعهدات دو طرف دقت کند.
گاهی خانهای که از نظر عددی جذاب است، به دلیل انعطاف پایین قرارداد، انتخاب مناسبی برای فردی نیست که احتمال جابهجایی بالایی دارد.
ارزش یک قرارداد فقط در مبلغ آن نیست؛ در انعطاف آن نیز هست.
۱۴. نقش محله و کیفیت خانه در تصمیم رهن یا اجاره
گاهی مستأجر فقط به دنبال کمترین مبلغ است.
اما کمترین هزینه همیشه به معنای بهترین انتخاب نیست.
ممکن است یک خانه کمی گرانتر باشد اما:
-
مسیر رفتوآمد بسیار کوتاهتری داشته باشد؛
-
ساختمان کیفیت بهتری داشته باشد؛
-
هزینه تعمیر و نگهداری کمتری ایجاد کند؛
-
محیط آرامتری داشته باشد؛
-
پارکینگ مناسبتری داشته باشد؛
-
یا به محل کار و مدرسه نزدیکتر باشد.
در نهایت، باید هزینه مسکن را فقط با مبلغ قرارداد نسنجید.
هزینه رفتوآمد، زمان، تعمیرات، شارژ، پارکینگ، کیفیت زندگی و حتی آرامش روانی نیز بخشی از هزینه واقعی سکونت هستند.
۱۵. آیا رهن کامل خانه ارزانتر را بهتر میکند؟
لزوماً خیر.
فرض کنید دو خانه دارید:
گزینه A
رهن کامل پایینتر، اما ساختمان قدیمیتر و دسترسی ضعیفتر.
گزینه B
رهن کامل بالاتر، اما ساختمان بهتر، مسیر مناسبتر و هزینه نگهداری کمتر.
اگر اختلاف ودیعه قابلتوجه باشد، شاید گزینه A منطقی باشد.
اما اگر تفاوت اندک باشد، ممکن است کیفیت بالاتر گزینه B ارزش بیشتری داشته باشد.
در واقع، باید نسبت میان:
هزینه + کیفیت + موقعیت + نیاز شخصی
را بسنجید.
نه اینکه صرفاً کمترین عدد را انتخاب کنید.
۱۶. هنگام اجاره خانه در شیراز چه هزینههایی را نباید فراموش کنیم؟
هزینه مسکن فقط ودیعه و اجاره نیست.
پیش از قرارداد، این موارد را نیز در بودجه لحاظ کنید:
-
کمیسیون و هزینههای قانونی مرتبط؛
-
هزینه جابهجایی؛
-
هزینه اسبابکشی؛
-
شارژ ساختمان؛
-
هزینه پارکینگ در صورت وجود شرایط خاص؛
-
تعمیرات و تغییرات مورد توافق؛
-
هزینه قبوض؛
-
هزینه رفتوآمد؛
-
هزینه احتمالی تجهیز خانه.
ممکن است خانهای روی کاغذ ارزانتر باشد، اما فاصله زیاد آن از محل کار، هزینه حملونقل ماهانه زیادی ایجاد کند.
بنابراین بهتر است به جای «اجاره خانه»، درباره هزینه کل زندگی در آن خانه فکر کنیم.
۱۷. اشتباهات رایج مستأجران در انتخاب نوع قرارداد
اشتباه اول: مقایسه فقط مبلغ اولیه
مبلغ ودیعه مهم است، اما تنها معیار نیست.
اشتباه دوم: فراموش کردن هزینه فرصت سرمایه
پول رهن نیز سرمایه است.
اشتباه سوم: تصور اینکه رهن کامل همیشه بهتر است
رهن کامل میتواند مناسب باشد، اما نه برای هر فرد.
اشتباه چهارم: انتخاب اجاره پایین بدون توجه به ودیعه
گاهی اجاره کم با ودیعه بسیار بالاتر همراه است.
اشتباه پنجم: بیتوجهی به درآمد ماهانه
قرارداد باید با جریان درآمدی شما سازگار باشد.
اشتباه ششم: تصمیمگیری بر اساس یک آگهی
حداقل چند فایل مشابه را مقایسه کنید.
اشتباه هفتم: بیتوجهی به شرایط بازگشت ودیعه
بازگشت مبلغ ودیعه یکی از مهمترین موضوعات قرارداد است.
اشتباه هشتم: عجله برای پرداخت
پیش از پرداخت مبلغ، وضعیت مالکیت، قرارداد و شرایط توافق را دقیق بررسی کنید.
۱۸. چکلیست انتخاب بین رهن کامل و اجاره ماهانه
قبل از تصمیم نهایی، این سؤالها را روی کاغذ بنویسید:
وضعیت مالی
وضعیت سرمایه
وضعیت خانه
وضعیت قرارداد
اگر پاسخ این سؤالها روشن نباشد، هنوز برای تصمیم نهایی زود است.
۱۹. چه سؤالهایی از مشاور املاک یا مالک بپرسیم؟
هنگام اجاره خانه در شیراز، بهتر است سؤالها را مستقیم و محترمانه مطرح کنید:
-
مبلغ دقیق ودیعه و اجاره چقدر است؟
-
آیا امکان تبدیل بخشی از ودیعه به اجاره وجود دارد؟
-
مبنای تبدیل ودیعه و اجاره در این فایل چیست؟
-
شارژ ماهانه چقدر است؟
-
قبوض بر عهده چه کسی است؟
-
وضعیت پارکینگ و انباری چگونه است؟
-
قرارداد قبلی چه زمانی تمام شده یا میشود؟
-
مبلغ ودیعه در چه شرایطی و چه زمانی بازگردانده میشود؟
-
مالک یا مالکان رسمی چه کسانی هستند؟
-
آیا محدودیت خاصی برای سکونت وجود دارد؟
-
شرایط تمدید چگونه است؟
-
آیا تعمیر یا هزینهای قبل از تحویل باید انجام شود؟
پرسیدن این سؤالها نه نشانه بدبینی، بلکه نشانه مسئولیتپذیری مالی است.
۲۰. وضعیت فعلی بازار رهن و اجاره شیراز چه میگوید؟
برای تصمیمگیری باید مراقب باشیم یک عدد را به کل بازار تعمیم ندهیم.
بر اساس دادههای آگهیمحور بهروزشده در ۹ آبان ۱۴۰۵، میانه ودیعه آگهیهای رهن کامل در شیراز حدود ۱ میلیارد و ۴۵۰ میلیون تومان گزارش شده و نسبت به هفته قبل ۷.۴۱ درصد افزایش داشته است. همچنین تیندکس میانگین اجاره ماهانه آگهیهای شیراز را حدود ۴۵.۳ میلیون تومان اعلام کرده است.
اما این اعداد باید با احتیاط تفسیر شوند.
اول اینکه «میانه رهن کامل» با قیمت تمام فایلهای اجارهای یکسان نیست.
دوم اینکه میانگین اجاره ماهانه، تفاوت محلهها، متراژها، سن ساختمان و کیفیت ملک را از بین میبرد.
سوم اینکه قیمت آگهیشده الزاماً قیمت نهایی قرارداد نیست.
به همین دلیل، اگر یک مستأجر بخواهد خانهای در شیراز اجاره کند، بهتر است به جای اتکا به یک میانگین کلی، چند فایل واقعاً مشابه را مقایسه کند.
برای نمونه، اگر به دنبال آپارتمان ۸۰ تا ۱۰۰ متری در یک محدوده مشخص هستید، باید فایلهای مشابه از نظر:
-
سن بنا؛
-
طبقه؛
-
آسانسور؛
-
پارکینگ؛
-
نورگیری؛
-
کیفیت ساختمان؛
-
شرایط پرداخت
را کنار یکدیگر بگذارید.
۲۱. فشار هزینه مسکن؛ چرا انتخاب مدل قرارداد اهمیت بیشتری پیدا کرده است؟
گزارشهای منتشرشده در سال ۱۴۰۵ درباره بازار مسکن فارس از افزایش هزینه رهن و اجاره و فشار آن بر بودجه خانوارها خبر دادهاند. در چنین شرایطی، مدیریت نقدینگی برای مستأجر فقط یک مسئله اقتصادی کوچک نیست؛ بلکه بخشی از برنامهریزی مالی خانواده است.
وقتی هزینه مسکن سهم بزرگی از درآمد را به خود اختصاص میدهد، انتخاب میان رهن و اجاره اهمیت بیشتری پیدا میکند.
یک تصمیم اشتباه میتواند باعث شود:
-
ذخیره اضطراری از بین برود؛
-
هزینههای ماهانه بیش از حد افزایش یابد؛
-
فرد مجبور به فروش سرمایه در زمان نامناسب شود؛
-
یا کیفیت زندگی خانواده کاهش پیدا کند.
بنابراین بهترین قرارداد الزاماً قراردادی نیست که کمترین عدد را دارد.
بهترین قرارداد، قراردادی است که با توان مالی، نیاز مسکونی و آینده قابل پیشبینی مستأجر سازگار باشد.
۲۲. یک فرمول ساده برای تصمیمگیری
برای اینکه تصمیم را از حالت احساسی خارج کنیم، میتوانیم از یک چارچوب ساده استفاده کنیم:
هزینه واقعی رهن کامل
هزینه فرصت سرمایه + هزینههای جانبی
هزینه واقعی اجاره
اجاره ماهانه × تعداد ماههای قرارداد + هزینه فرصت مبلغ ودیعه
سپس دو گزینه را مقایسه کنید.
مثلاً فرض کنید:
گزینه A:
۱.۵ میلیارد تومان رهن کامل
گزینه B:
۸۰۰ میلیون تومان ودیعه + ۲۰ میلیون تومان اجاره
در گزینه B، ۷۰۰ میلیون تومان سرمایه آزاد میشود.
حالا باید بررسی کنید که این ۷۰۰ میلیون تومان برای شما چه ارزشی دارد.
اگر ارزش استفاده از این سرمایه بیشتر از فشار ۲۰ میلیون تومان اجاره باشد، گزینه B میتواند منطقیتر باشد.
اگر این سرمایه برای شما کاربرد خاصی ندارد و پرداخت ماهانه نیز برایتان دشوار است، گزینه A میتواند جذابتر باشد.
این مدل ساده، ذهن را از «کدام آگهی ارزانتر است؟» به سمت سؤال درست هدایت میکند:
«کدام قرارداد برای شرایط مالی من منطقیتر است؟»
۲۳. رهن یا اجاره؛ یک تصمیم کاملاً شخصی
دو نفر ممکن است یک خانه را ببینند.
یکی بگوید:
«رهن کامل عالی است.»
دیگری بگوید:
«اجاره ماهانه برای من بهتر است.»
هر دو ممکن است درست بگویند.
زیرا تصمیم اقتصادی بدون شناخت شرایط فردی معنا ندارد.
برای یک صاحب کسبوکار، حفظ نقدینگی ممکن است بسیار مهم باشد.
برای یک کارمند با درآمد ثابت، پرداخت اجاره ممکن است قابلمدیریت باشد.
برای خانوادهای با درآمد متغیر، کاهش هزینه ماهانه ممکن است اولویت داشته باشد.
برای دانشجو یا فردی که احتمال جابهجایی دارد، انعطاف قرارداد اهمیت بیشتری پیدا میکند.
پس به جای پرسیدن:
«رهن بهتر است یا اجاره؟»
بپرسید:
«با سرمایه، درآمد و برنامه زندگی من، کدام مدل قرارداد کمریسکتر و منطقیتر است؟»
این سؤال، تصمیم را بسیار روشنتر میکند.
۲۴. نقش مشاور املاک در انتخاب رهن یا اجاره

مشاور املاک حرفهای میتواند در چند بخش به مستأجر کمک کند:
-
معرفی فایلهای متناسب با بودجه؛
-
مقایسه شرایط چند ملک؛
-
توضیح عرف تبدیل ودیعه و اجاره در فایلهای مشابه؛
-
هماهنگی بازدید؛
-
روشن کردن شرایط مالک؛
-
کمک به تنظیم توافقات؛
-
و هدایت طرفین به سمت قراردادی شفاف.
اما یک اصل مهم وجود دارد:
مشاور نباید به جای مستأجر تصمیم بگیرد.
مشاور میتواند اطلاعات بازار را ارائه کند، اما این مستأجر است که باید تشخیص دهد چه مقدار ودیعه میتواند بپردازد و چه میزان اجاره ماهانه برایش قابلتحمل است.
اعتماد زمانی شکل میگیرد که مشاور به جای فشار برای قرارداد، به مشتری کمک کند تصمیمی متناسب با شرایط واقعی خود بگیرد.
۲۵. چگونه یک خانه اجارهای مناسب در شیراز پیدا کنیم؟
جستوجوی خانه بهتر است مرحلهبهمرحله باشد.
مرحله اول: بودجه را مشخص کنید
مثلاً:
«حداکثر ۸۰۰ میلیون ودیعه و ۲۰ میلیون اجاره.»
مرحله دوم: محلهها را اولویتبندی کنید
سه یا چهار محدوده مشخص انتخاب کنید.
مرحله سوم: نیازهای غیرقابلمذاکره را مشخص کنید
مثلاً:
-
پارکینگ
-
آسانسور
-
دو اتاق خواب
-
نور مناسب
-
طبقه مشخص
مرحله چهارم: چند فایل مشابه ببینید
با یک خانه تصمیم نگیرید.
مرحله پنجم: هزینه واقعی را محاسبه کنید
فقط ودیعه و اجاره را نبینید.
مرحله ششم: قرارداد را دقیق بخوانید
هیچ بند مهمی را صرفاً بر اساس اعتماد شفاهی نپذیرید.
پرسشهای متداول درباره رهن کامل و اجاره ماهانه در شیراز
آیا رهن کامل همیشه از نظر اقتصادی بهتر است؟
خیر. اگر رهن کامل باعث شود تمام نقدینگی شما از دسترس خارج شود، ممکن است هزینه فرصت بالایی داشته باشد.
آیا اجاره ماهانه همیشه فشار مالی بیشتری ایجاد میکند؟
نه لزوماً. اگر مستأجر سرمایه محدودی داشته باشد اما درآمد ماهانه مناسبی داشته باشد، اجاره ممکن است انتخاب مناسبتری باشد.
آیا میتوان بخشی از رهن را به اجاره تبدیل کرد؟
در بسیاری از قراردادها چنین امکانی با توافق طرفین وجود دارد، اما مبلغ و نسبت تبدیل باید مشخص و مورد توافق باشد.
آیا نرخ تبدیل رهن و اجاره ثابت است؟
خیر. نسبتهای رایج در بازار ممکن است با توجه به شرایط بازار و نوع ملک متفاوت باشند و نباید یک عدد را برای همه فایلها قطعی دانست.
برای انتخاب رهن کامل چه مقدار پول باید کنار بگذاریم؟
این موضوع به قیمت ملک، محله، متراژ و شرایط بازار بستگی دارد. در کنار مبلغ ودیعه، باید ذخیره اضطراری نیز در نظر گرفته شود.
آیا باید همه سرمایه خود را برای رهن خانه خرج کنیم؟
بهتر است پیش از چنین تصمیمی، نیازهای مالی کوتاهمدت و اضطراری خود را نیز در نظر بگیرید. از بین رفتن کامل ذخیره نقدی میتواند ریسک مالی ایجاد کند.
اگر بین دو خانه مردد باشیم، چگونه تصمیم بگیریم؟
هر دو خانه را از نظر مجموع هزینه، کیفیت، موقعیت، شرایط قرارداد و تناسب با سبک زندگی مقایسه کنید، نه فقط مبلغ ودیعه.
آیا قیمتهای اعلامشده در سایتها همان قیمت نهایی اجاره هستند؟
لزوماً خیر. بسیاری از شاخصهای آنلاین بر پایه آگهیها هستند. برای نمونه، دادههای تیندکس درباره رهن کامل و اجاره ماهانه شیراز نیز بر اساس دادههای آگهی گزارش شدهاند.
جمعبندی؛ بهترین قرارداد، قراردادی است که بعداً پشیمانتان نکند
رهن کامل یا اجاره ماهانه؟
پاسخ این سؤال را نمیتوان در یک جمله برای همه مستأجران نوشت.
رهن کامل میتواند برای کسی که نقدینگی کافی، درآمد متغیر و تمایل به کاهش هزینه ماهانه دارد، انتخاب مناسبی باشد.
اجاره ماهانه میتواند برای کسی که میخواهد سرمایه خود را حفظ کند و درآمد ماهانه قابلاتکایی دارد، منطقیتر باشد.
و در بسیاری از موارد، یک قرارداد ترکیبی میان این دو، تعادل بهتری ایجاد میکند.
اما پیش از تصمیم نهایی، سه چیز را هرگز فراموش نکنید:
پول شما، درآمد شما و آینده شما.
پولی که امروز برای رهن میپردازید، بخشی از سرمایه شماست.
اجارهای که هر ماه میپردازید، بخشی از درآمد شماست.
و خانهای که انتخاب میکنید، بخشی از کیفیت زندگی شماست.
پس فقط نپرسید:
«کدام خانه ارزانتر است؟»
بپرسید:
«کدام خانه با شرایط مالی من سازگارتر است؟»
فقط نپرسید:
«رهن کامل بهتر است یا اجاره؟»
بپرسید:
«اگر سرمایهام را در رهن قرار دهم چه چیزی به دست میآورم و چه چیزی را از دست میدهم؟»
و فقط به یک عدد در یک آگهی اعتماد نکنید.
چند فایل مشابه را ببینید، شرایط محله را بررسی کنید، هزینه واقعی سکونت را حساب کنید و مفاد قرارداد را با دقت بخوانید.
بازار اجاره شیراز، مانند هر بازار دیگری، پر از تفاوت است. یک میانگین نمیتواند جای بررسی یک ملک مشخص را بگیرد؛ همانطور که یک آگهی نمیتواند تمام واقعیت یک خانه را بیان کند.
دادههای فعلی بازار نشان میدهند که شاخص رهن کامل و اجاره در شیراز در حال تغییر است و فشار هزینه مسکن بر خانوارها نیز موضوعی جدی است.
در چنین شرایطی، تصمیم خوب الزاماً تصمیمی نیست که کمترین مبلغ را در آگهی نشان دهد؛ تصمیم خوب، تصمیمی است که بعد از امضای قرارداد نیز با واقعیت زندگی شما سازگار بماند.
اعتماد در بازار مسکن از جایی آغاز میشود که عددها شفاف باشند، شرایط قرارداد پنهان نماند و مستأجر بداند دقیقاً برای چه چیزی هزینه میکند.
و شاید زیباترین تعریف از یک انتخاب درست همین باشد:
خانهای را انتخاب کنید که فقط بتوانید اجارهاش کنید؛ بلکه بتوانید با آرامش، ثبات و اطمینان در آن زندگی کنید.
زیرا خانه خوب فقط سقفی بر فراز سر نیست؛
جایی است که باید بتوانید آینده یک سال زندگی خود را با خیال آسودهتر در آن تصور کنید.